Dans cet article
Qui assure quoi autour d'un bien loué : le bâtiment, la responsabilité du propriétaire, le mobilier du locataire. Ce que dit la loi, et ce qui dépend du canton.
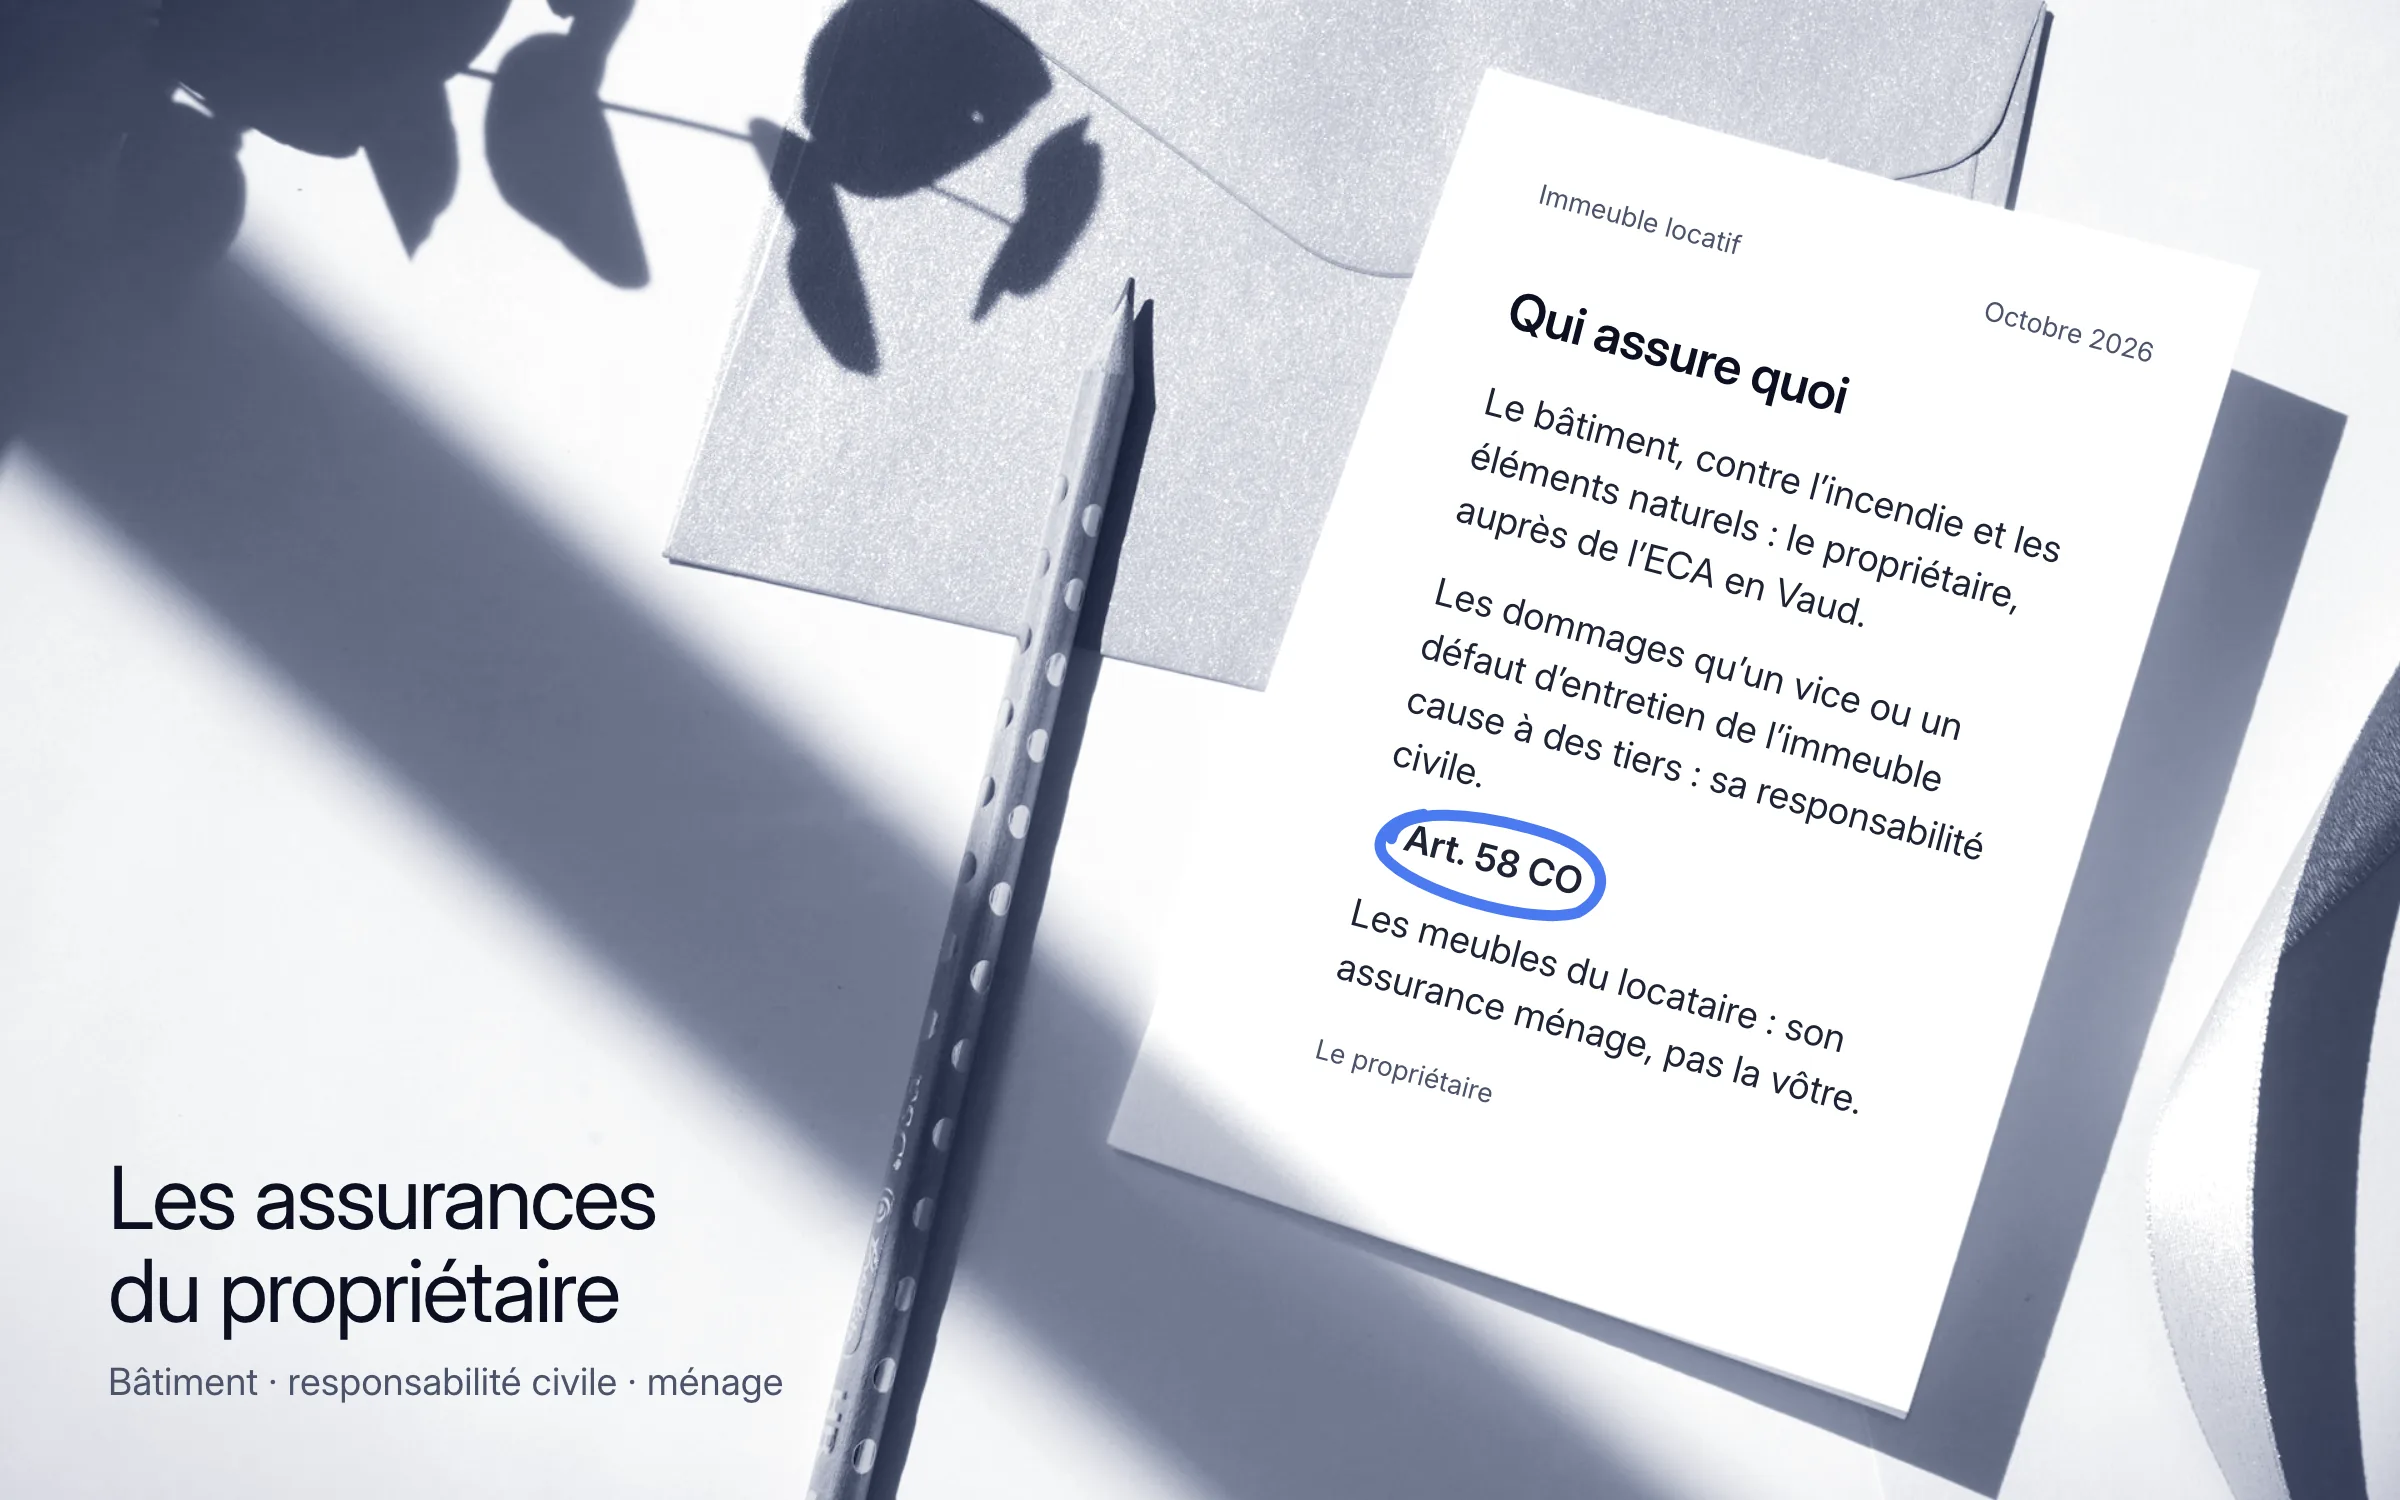
Autour d'un appartement loué, trois assurances coexistent et se confondent facilement : celle du bâtiment, celle de la responsabilité civile du propriétaire, et celle du mobilier du locataire. Elles ne couvrent pas les mêmes dommages, ne sont pas souscrites par la même personne, et ne relèvent pas toutes de la même loi. Voici ce qui les fonde, et ce qu'il faut vérifier dans son canton.
L'assurance du bâtiment : l'exemple vaudois
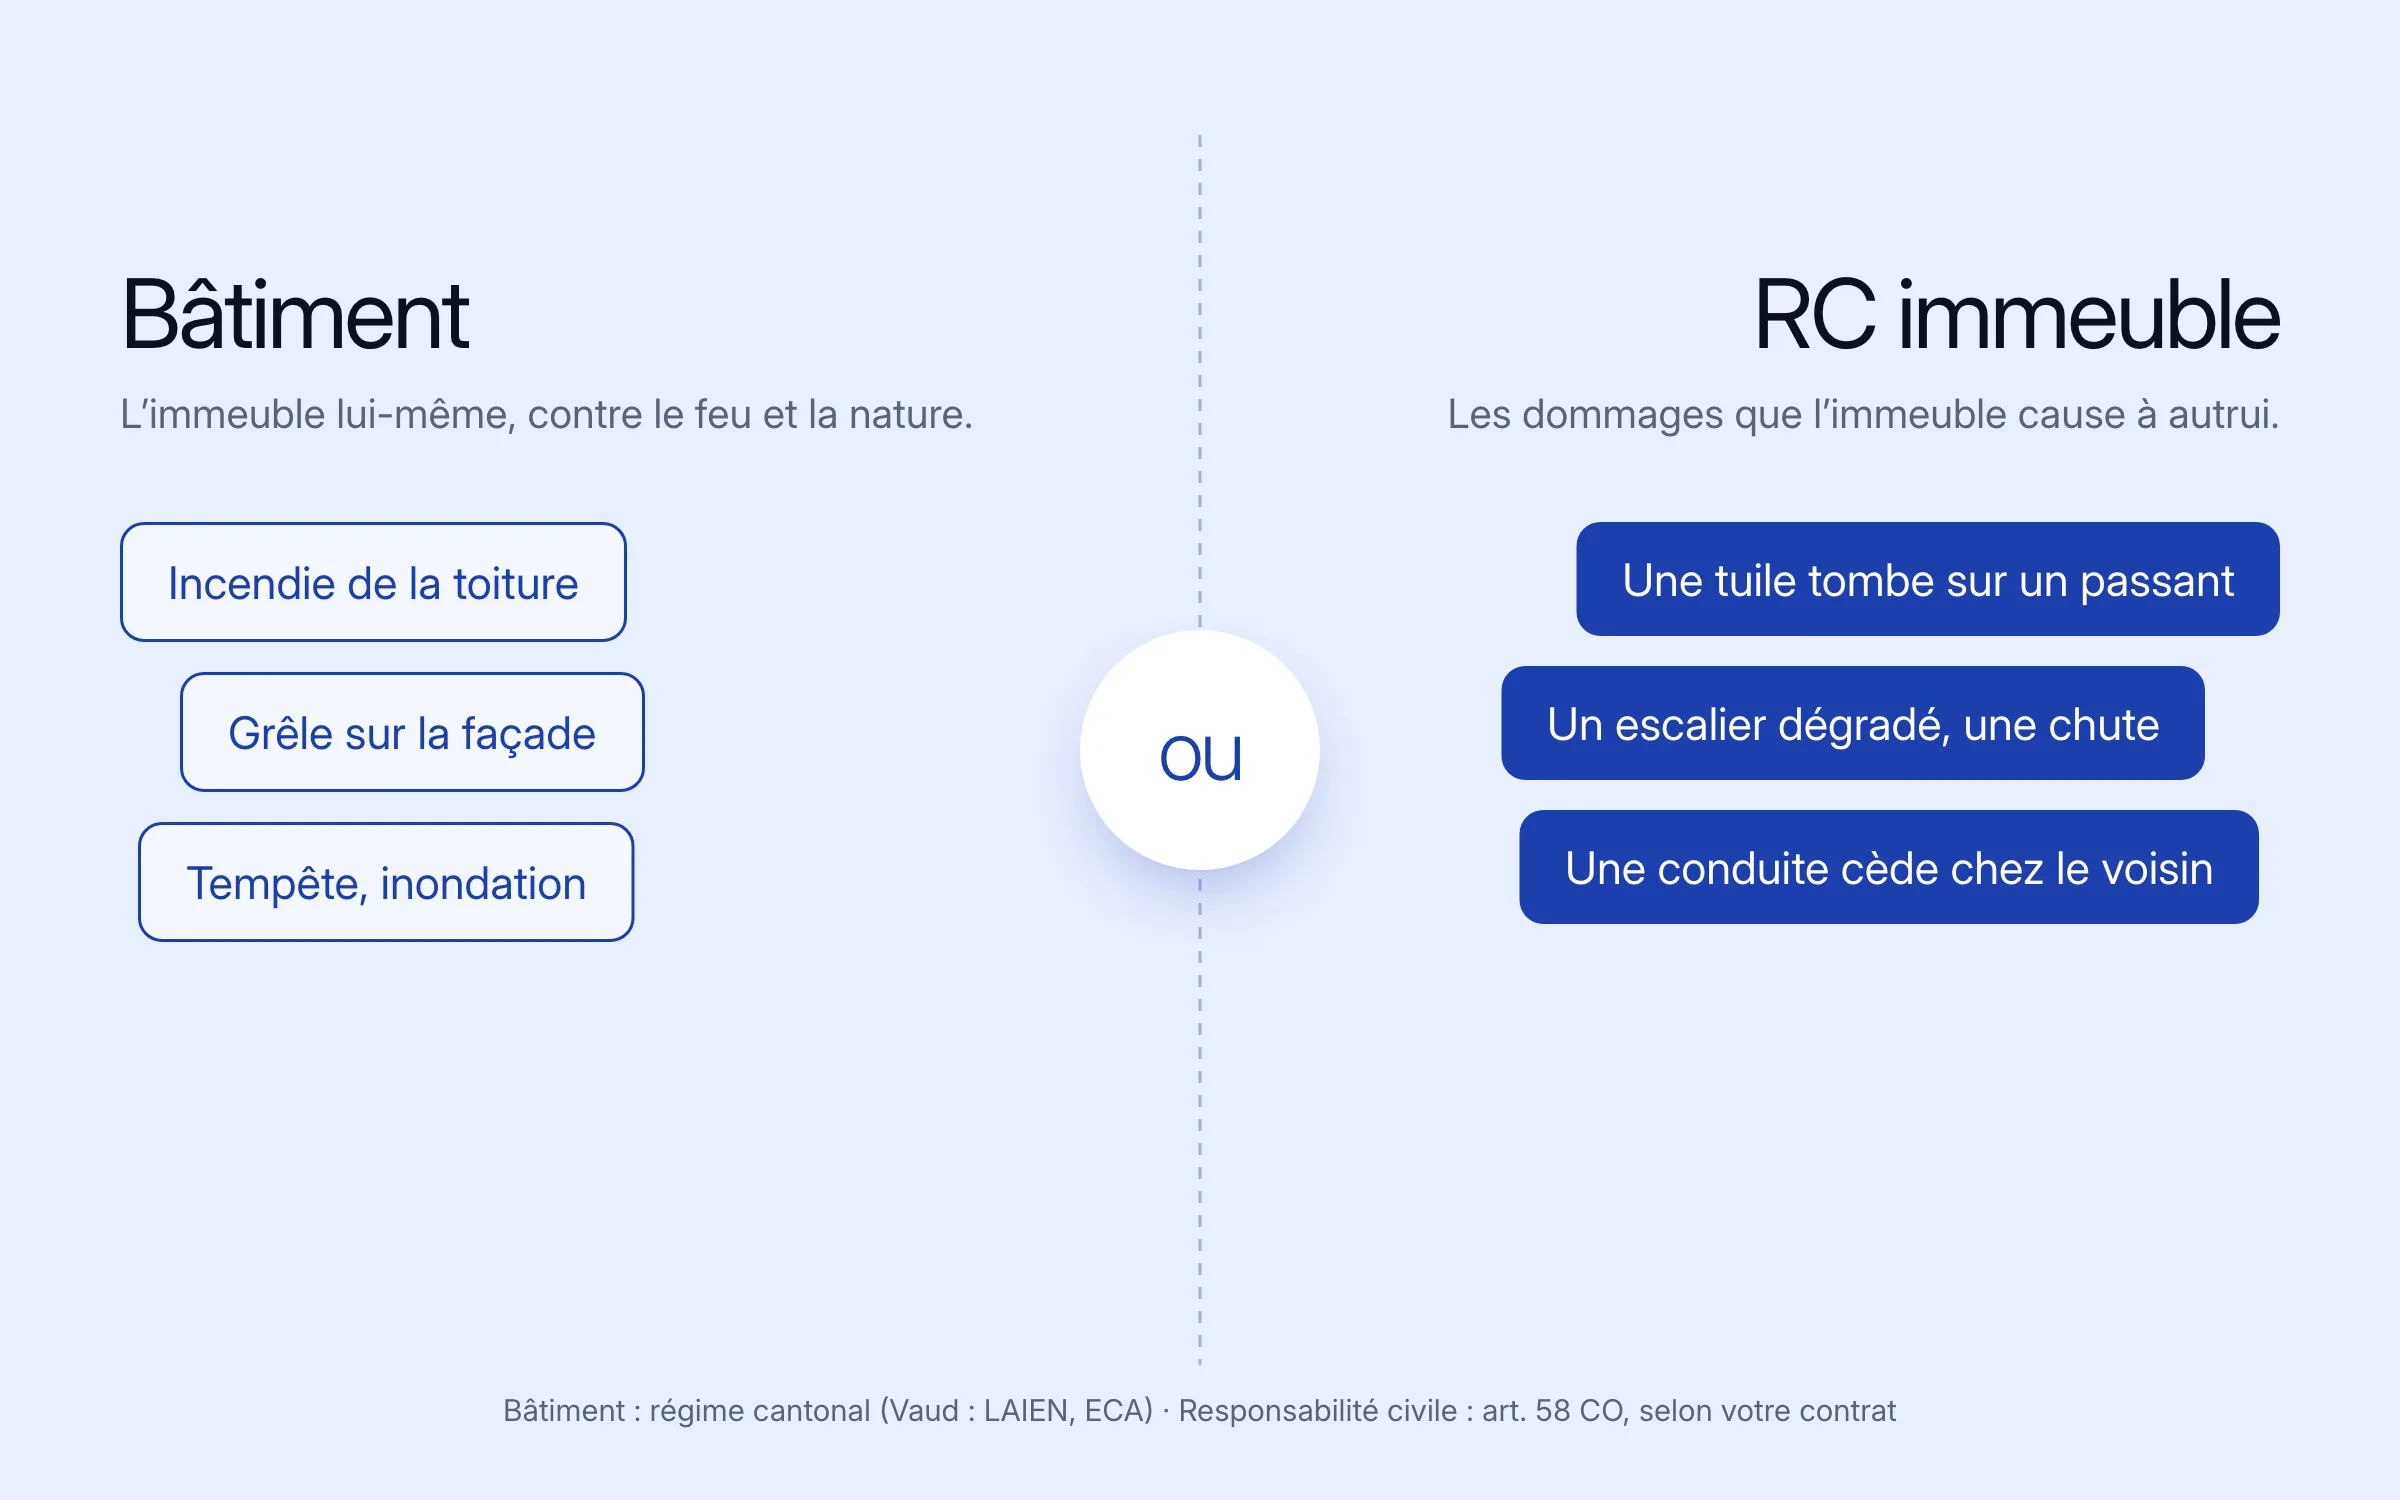
L'assurance du bâtiment couvre l'immeuble lui-même contre l'incendie et les éléments naturels. Son régime dépend du canton. Dans le canton de Vaud, la loi du 17 novembre 1952 concernant l'assurance des bâtiments et du mobilier contre l'incendie et les éléments naturels (LAIEN) soumet obligatoirement à l'assurance tous les bâtiments construits ou en construction sur le territoire du canton (art. 6 al. 1 LAIEN) ; cette assurance est celle de l'établissement cantonal, l'ECA (art. 1a al. 1 LAIEN). Selon l'ECA, le changement de propriétaire sur la police intervient au moment de l'inscription au registre foncier.
Cet article ne décrit que le régime vaudois ; celui des autres cantons n'a pas été vérifié ici. Renseignez-vous auprès de votre canton avant de souscrire ou de résilier quoi que ce soit.
Cette assurance couvre le bâtiment, pas la responsabilité de son propriétaire envers les tiers : ce sont deux polices distinctes.
La responsabilité civile de l'immeuble
Un propriétaire répond du dommage que son bâtiment cause à autrui lorsqu'il vient d'un vice de construction ou d'un défaut d'entretien : une tuile qui tombe, un escalier dégradé, une conduite qui cède chez le voisin. Le Tribunal fédéral parle de « la responsabilité causale du propriétaire d'ouvrage instituée par l'art. 58 CO » (ATF 96 II 337, consid. 2). C'est ce risque que couvre une assurance responsabilité civile d'immeuble ; vérifiez dans votre contrat si votre RC privée l'inclut.
Art. 58 COLe propriétaire d’un bâtiment ou de tout autre ouvrage répond du dommage causé par des vices de construction ou par le défaut d’entretien. Est réservé son recours contre les personnes responsables envers lui de ce chef.
Aucune loi fédérale lue pour cet article n'impose cette assurance à un propriétaire privé ; c'est l'étendue du risque de l'art. 58 CO qui la rend utile. Si c'est votre RC privée qui le couvre, regardez dans quelle limite, et vérifiez si votre police distingue le logement que vous habitez des biens que vous louez.
Le mobilier du locataire : son assurance, pas la vôtre
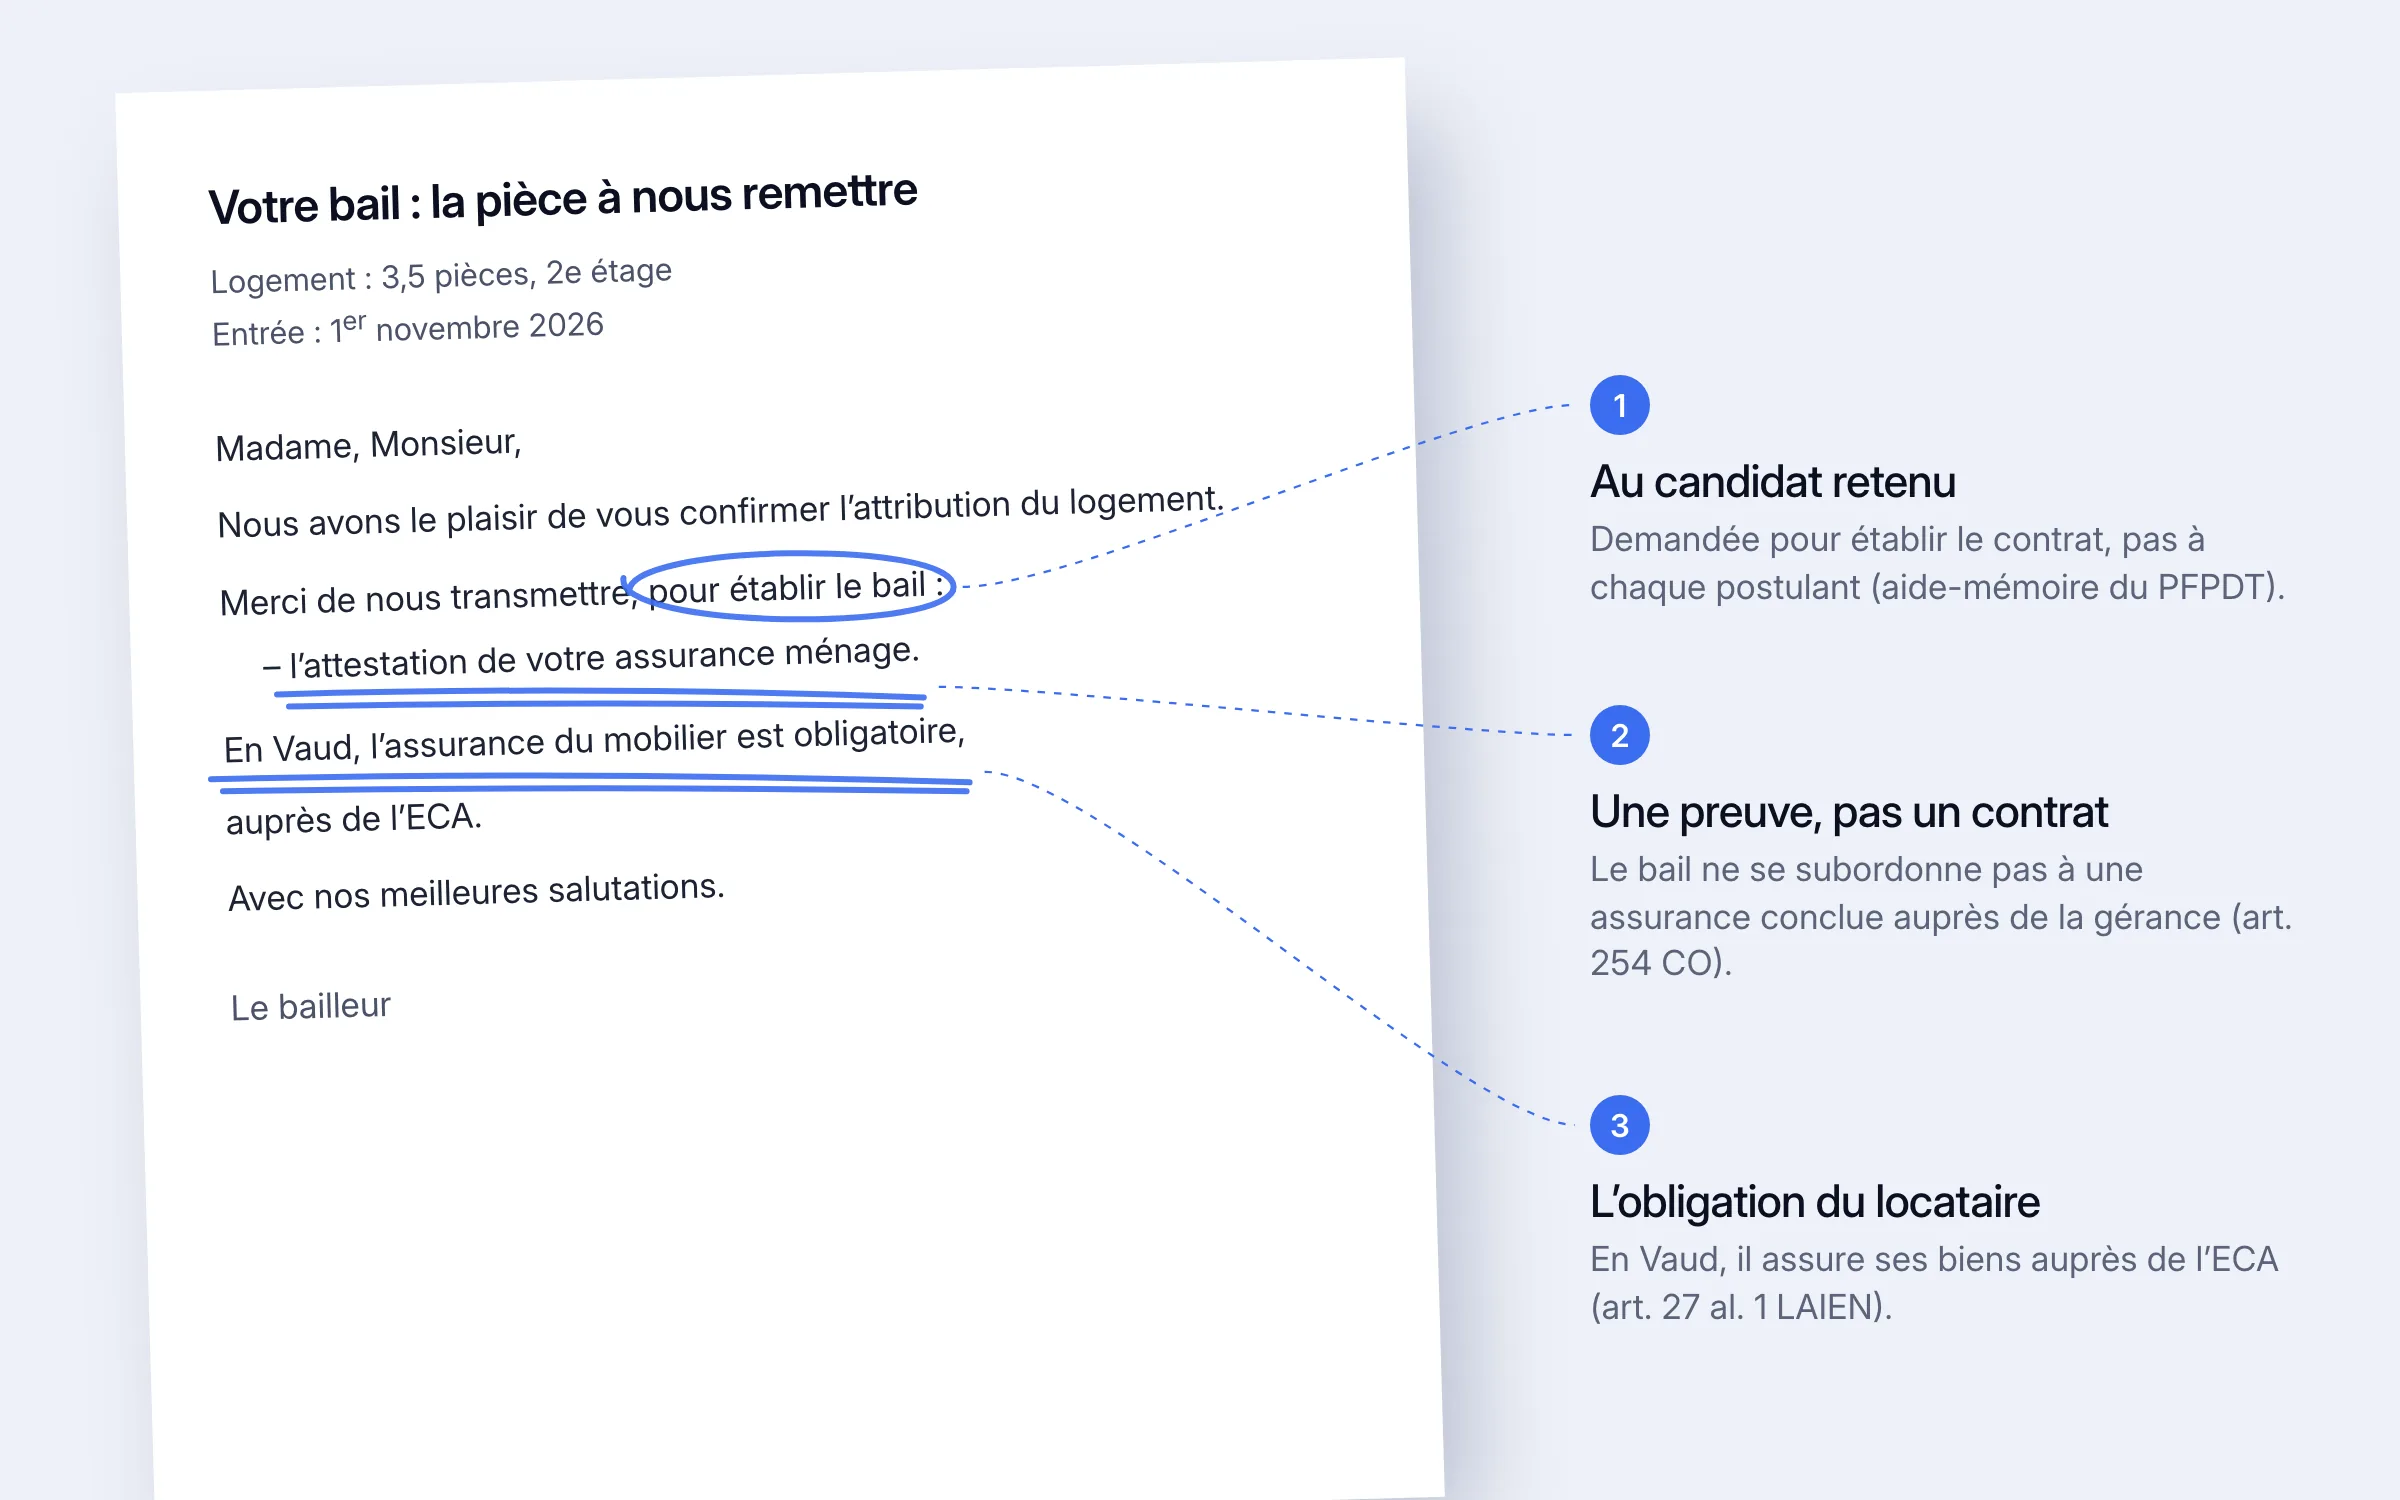
Les meubles et affaires du locataire lui appartiennent ; c'est à lui de les assurer. Dans le canton de Vaud, la loi en fait une obligation : tous les biens mobiliers sont soumis à l'assurance (art. 6a LAIEN) ; « Toute personne ayant en sa possession des biens mobiliers situés dans le canton est tenue de les assurer auprès de l’Etablissement » (art. 27 al. 1 LAIEN). L'ECA indique que propriétaire, locataire, sous-locataire ou colocataire doivent souscrire l'assurance mobilier ménage de l'ECA. L'obligation pèse sur la personne qui possède les biens, pas sur le bailleur.
Le bailleur peut-il en demander la preuve ? Selon l'aide-mémoire du Préposé fédéral à la protection des données, oui, au moment d'établir le contrat avec le candidat retenu : il cite expressément « la preuve qu'il a souscrit une assurance ménage ». Le même aide-mémoire rappelle, en se fondant sur l'art. 254 CO, qu'une gérance n'a pas le droit de demander à un candidat s'il est disposé à conclure auprès d'elle un contrat d'assurance.
Art. 254 COUne transaction couplée avec le bail d’habitations ou de locaux commerciaux est nulle lorsque la conclusion ou la continuation du bail y est subordonnée et que, par cette transaction, le locataire contracte envers le bailleur ou un tiers des obligations qui ne sont pas en relation directe avec l’usage de la chose louée.
Les primes, dans les comptes et dans la déclaration
Pour l'impôt fédéral direct, les primes d'assurances relatives à un immeuble privé font partie des frais que la loi permet de déduire (art. 32 al. 2 LIFD), sauf si vous optez pour le forfait, qui les couvre (art. 5 al. 1 let. f de l'ordonnance RS 642.116). L'impôt cantonal suit la loi de votre canton.
| Assurance | Ce qu'elle couvre | Qui la souscrit |
|---|---|---|
| Bâtiment | L'immeuble, contre l'incendie et les éléments naturels | Le propriétaire ; en Vaud, obligatoire auprès de l'ECA |
| RC immeuble | Les dommages causés à des tiers par le bâtiment (art. 58 CO) | Le propriétaire, selon son contrat |
| Mobilier ménage | Les biens du locataire | Le locataire ; en Vaud, obligatoire auprès de l'ECA (art. 27 LAIEN) |
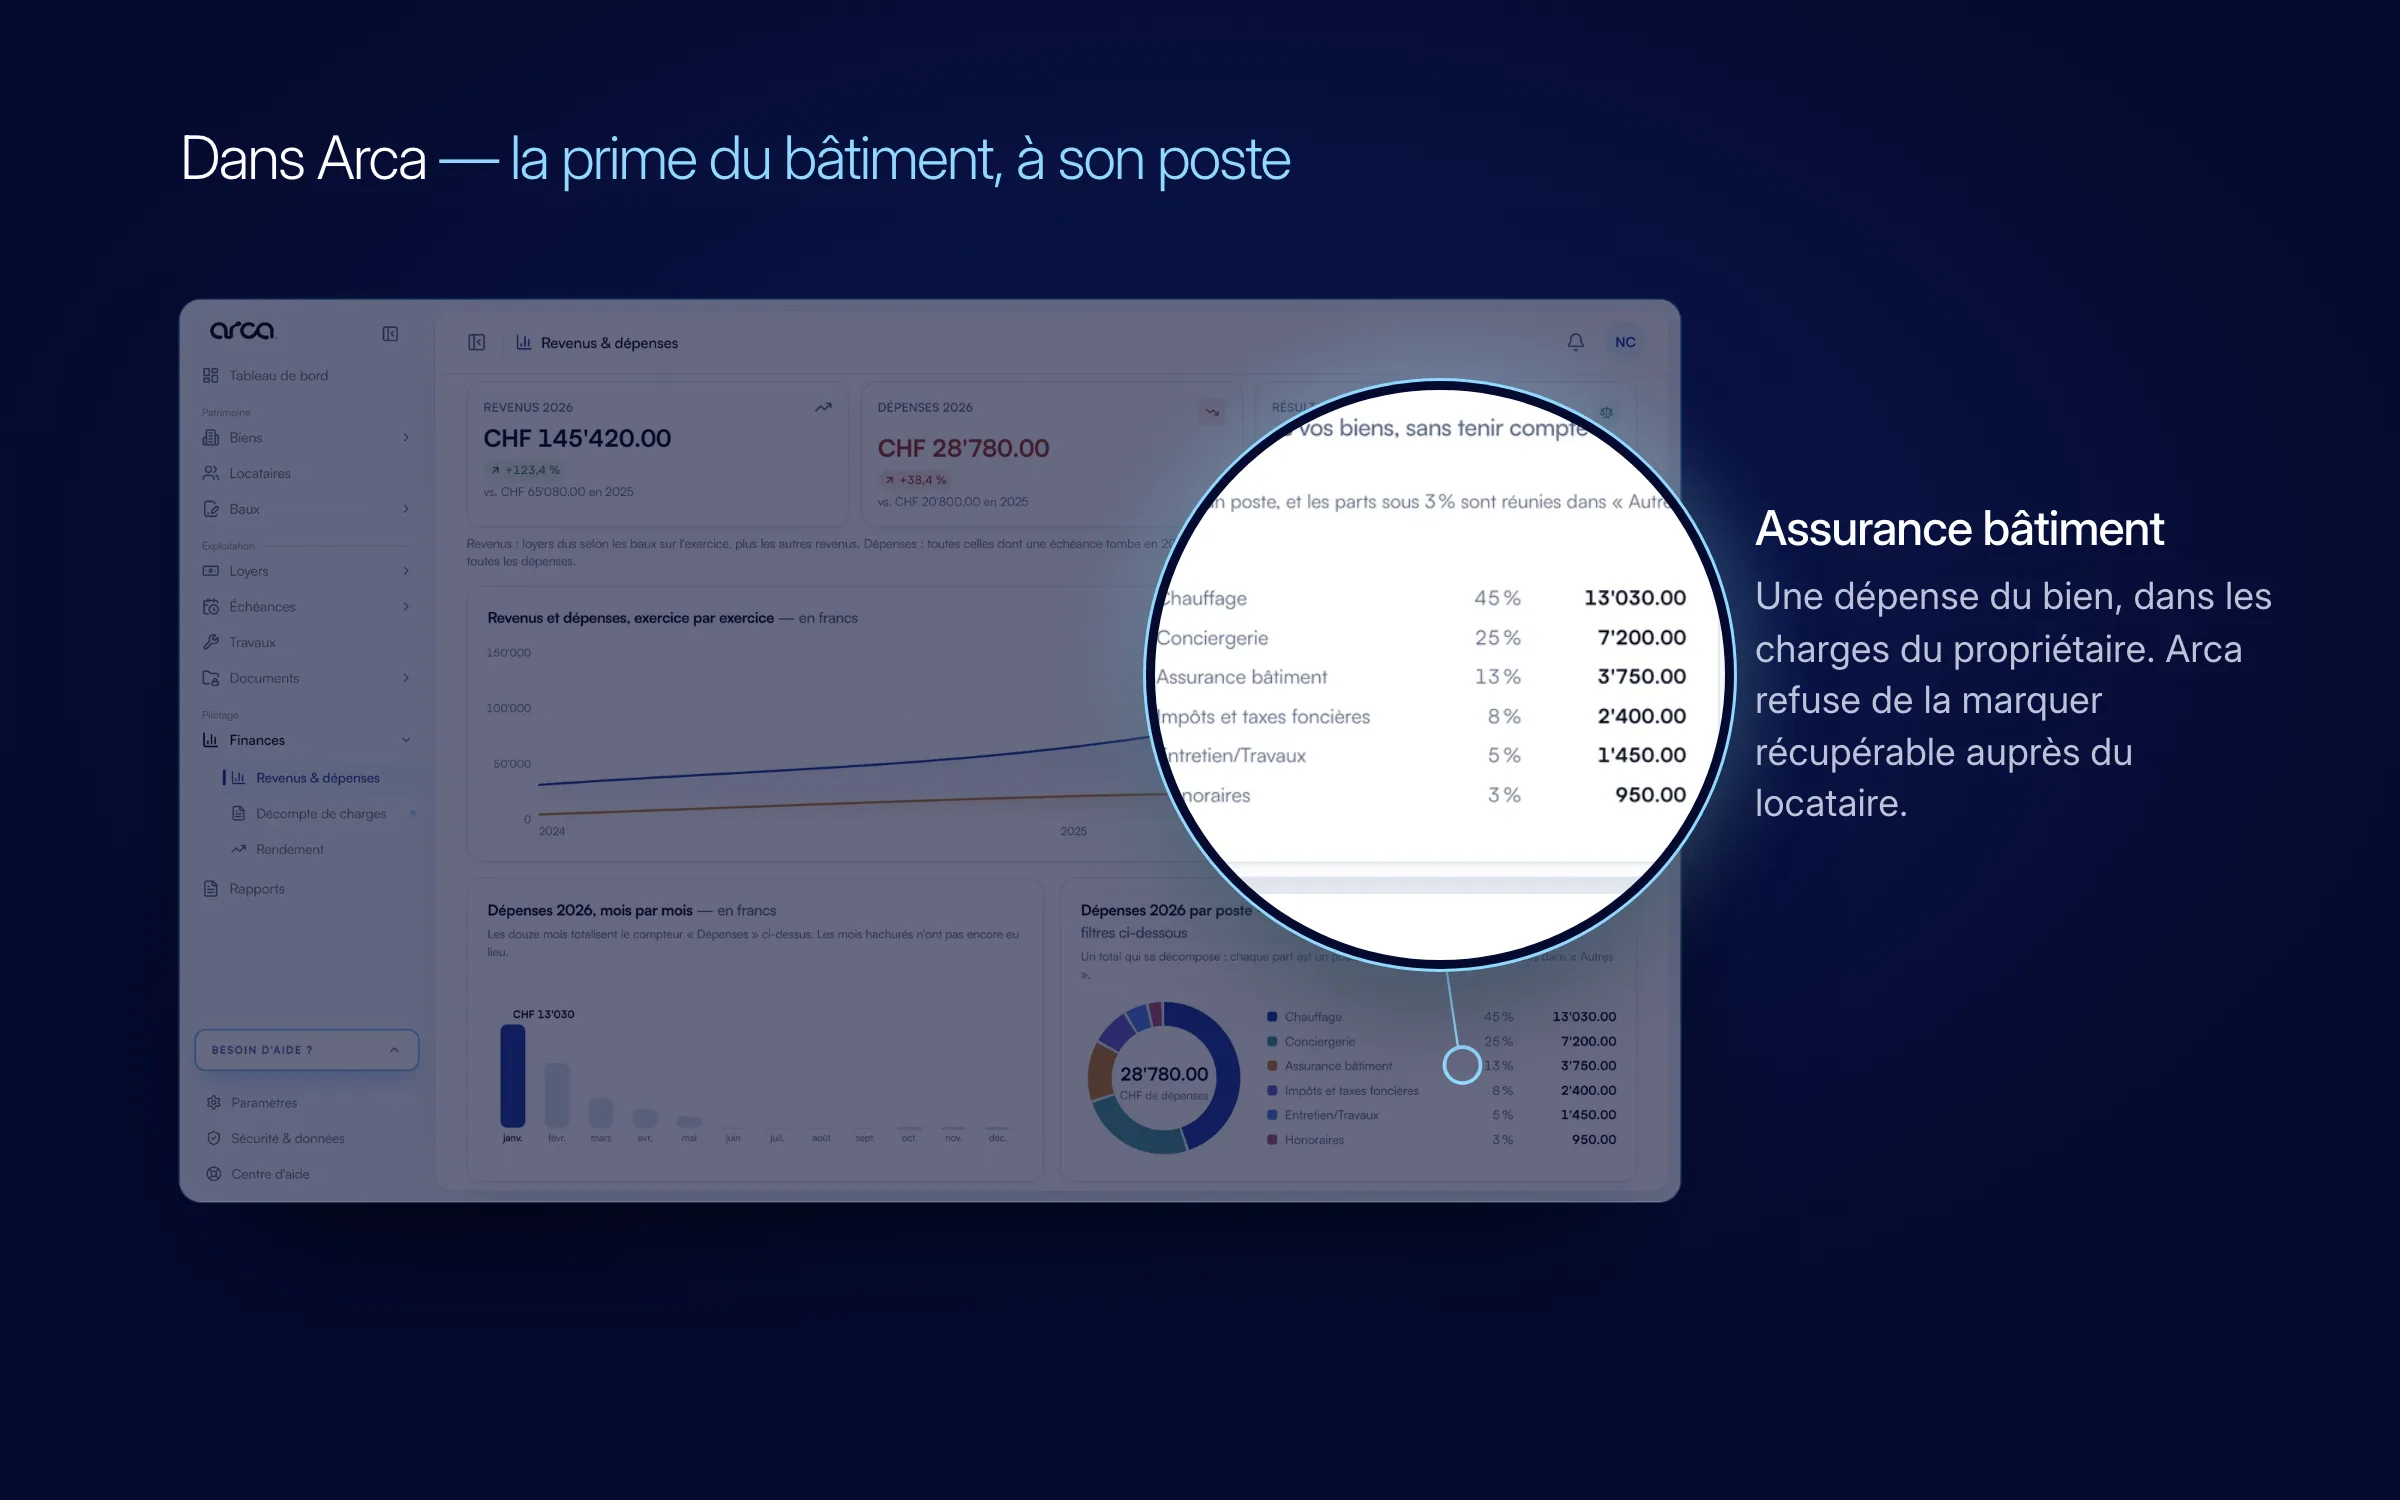
La prime au bon poste, jamais refacturée au locataire
Arca ne vend ni ne compare aucune assurance. Il vous aide à les suivre : la prime d'assurance du bâtiment se saisit comme dépense du bien, dans le groupe des charges du propriétaire, et Arca refuse de la marquer récupérable auprès du locataire ; une assurance liée à une installation précise a son propre poste parmi les charges récupérables. Les polices se rangent dans les documents du bien. Pour le bail, la bibliothèque de clauses propose une clause « Assurance RC » à insérer si vous souhaitez que le locataire s'engage à en maintenir une ; c'est un choix contractuel, que vous faites.
Questions fréquentes
L'assurance du bâtiment est-elle obligatoire ?
Son régime dépend du canton. Dans le canton de Vaud, tous les bâtiments sont obligatoirement assurés, auprès de l'établissement cantonal, l'ECA (art. 6 al. 1 et 1a al. 1 LAIEN).
La prime d'assurance du bâtiment peut-elle être refacturée au locataire ?
Non. Le Tribunal fédéral range les primes d'assurance du bâtiment parmi les dépenses liées à la propriété, qui ne peuvent être facturées comme frais accessoires (ATF 137 I 135 consid. 2.4).
Le bailleur peut-il exiger une assurance ménage du locataire ?
Selon l'aide-mémoire du PFPDT, il peut en demander la preuve au candidat retenu, au moment d'établir le contrat. Une gérance n'a pas le droit, en revanche, de demander à un candidat s'il est disposé à conclure un contrat d'assurance auprès d'elle (art. 254 CO).
Les primes d'assurance sont-elles déductibles des impôts ?
Pour l'impôt fédéral direct, oui : les primes d'assurances relatives à un immeuble privé sont déductibles (art. 32 al. 2 LIFD), sauf si vous optez pour le forfait, qui les couvre. L'impôt cantonal suit la loi de votre canton.
- Code des obligations, art. 58 — Responsabilité du propriétaire d'un ouvrage
- Code des obligations, art. 254 — Transactions couplées
- LIFD, art. 32 — Déductions liées à la fortune
- Ordonnance sur les frais relatifs aux immeubles (RS 642.116), art. 5
- Tribunal fédéral, ATF 96 II 337
- Tribunal fédéral, ATF 137 I 135, consid. 2.4 — frais accessoires
- Vaud — LAIEN (BLV 963.41), version en vigueur dès le 01.03.2026
- ECA Vaud — Assurance bâtiment
- ECA Vaud — Assurance mobilier ménage
- PFPDT — Aide-mémoire concernant les formulaires de demande de location d'un appartement (15.07.2025)
Textes de loi vérifiés sur Fedlex le 30.09.2026.
Cet article informe ; il ne remplace pas un conseil juridique pour un cas particulier.
Ne manquez pas
 Gérer ses biensArticle · 5 min de lecture
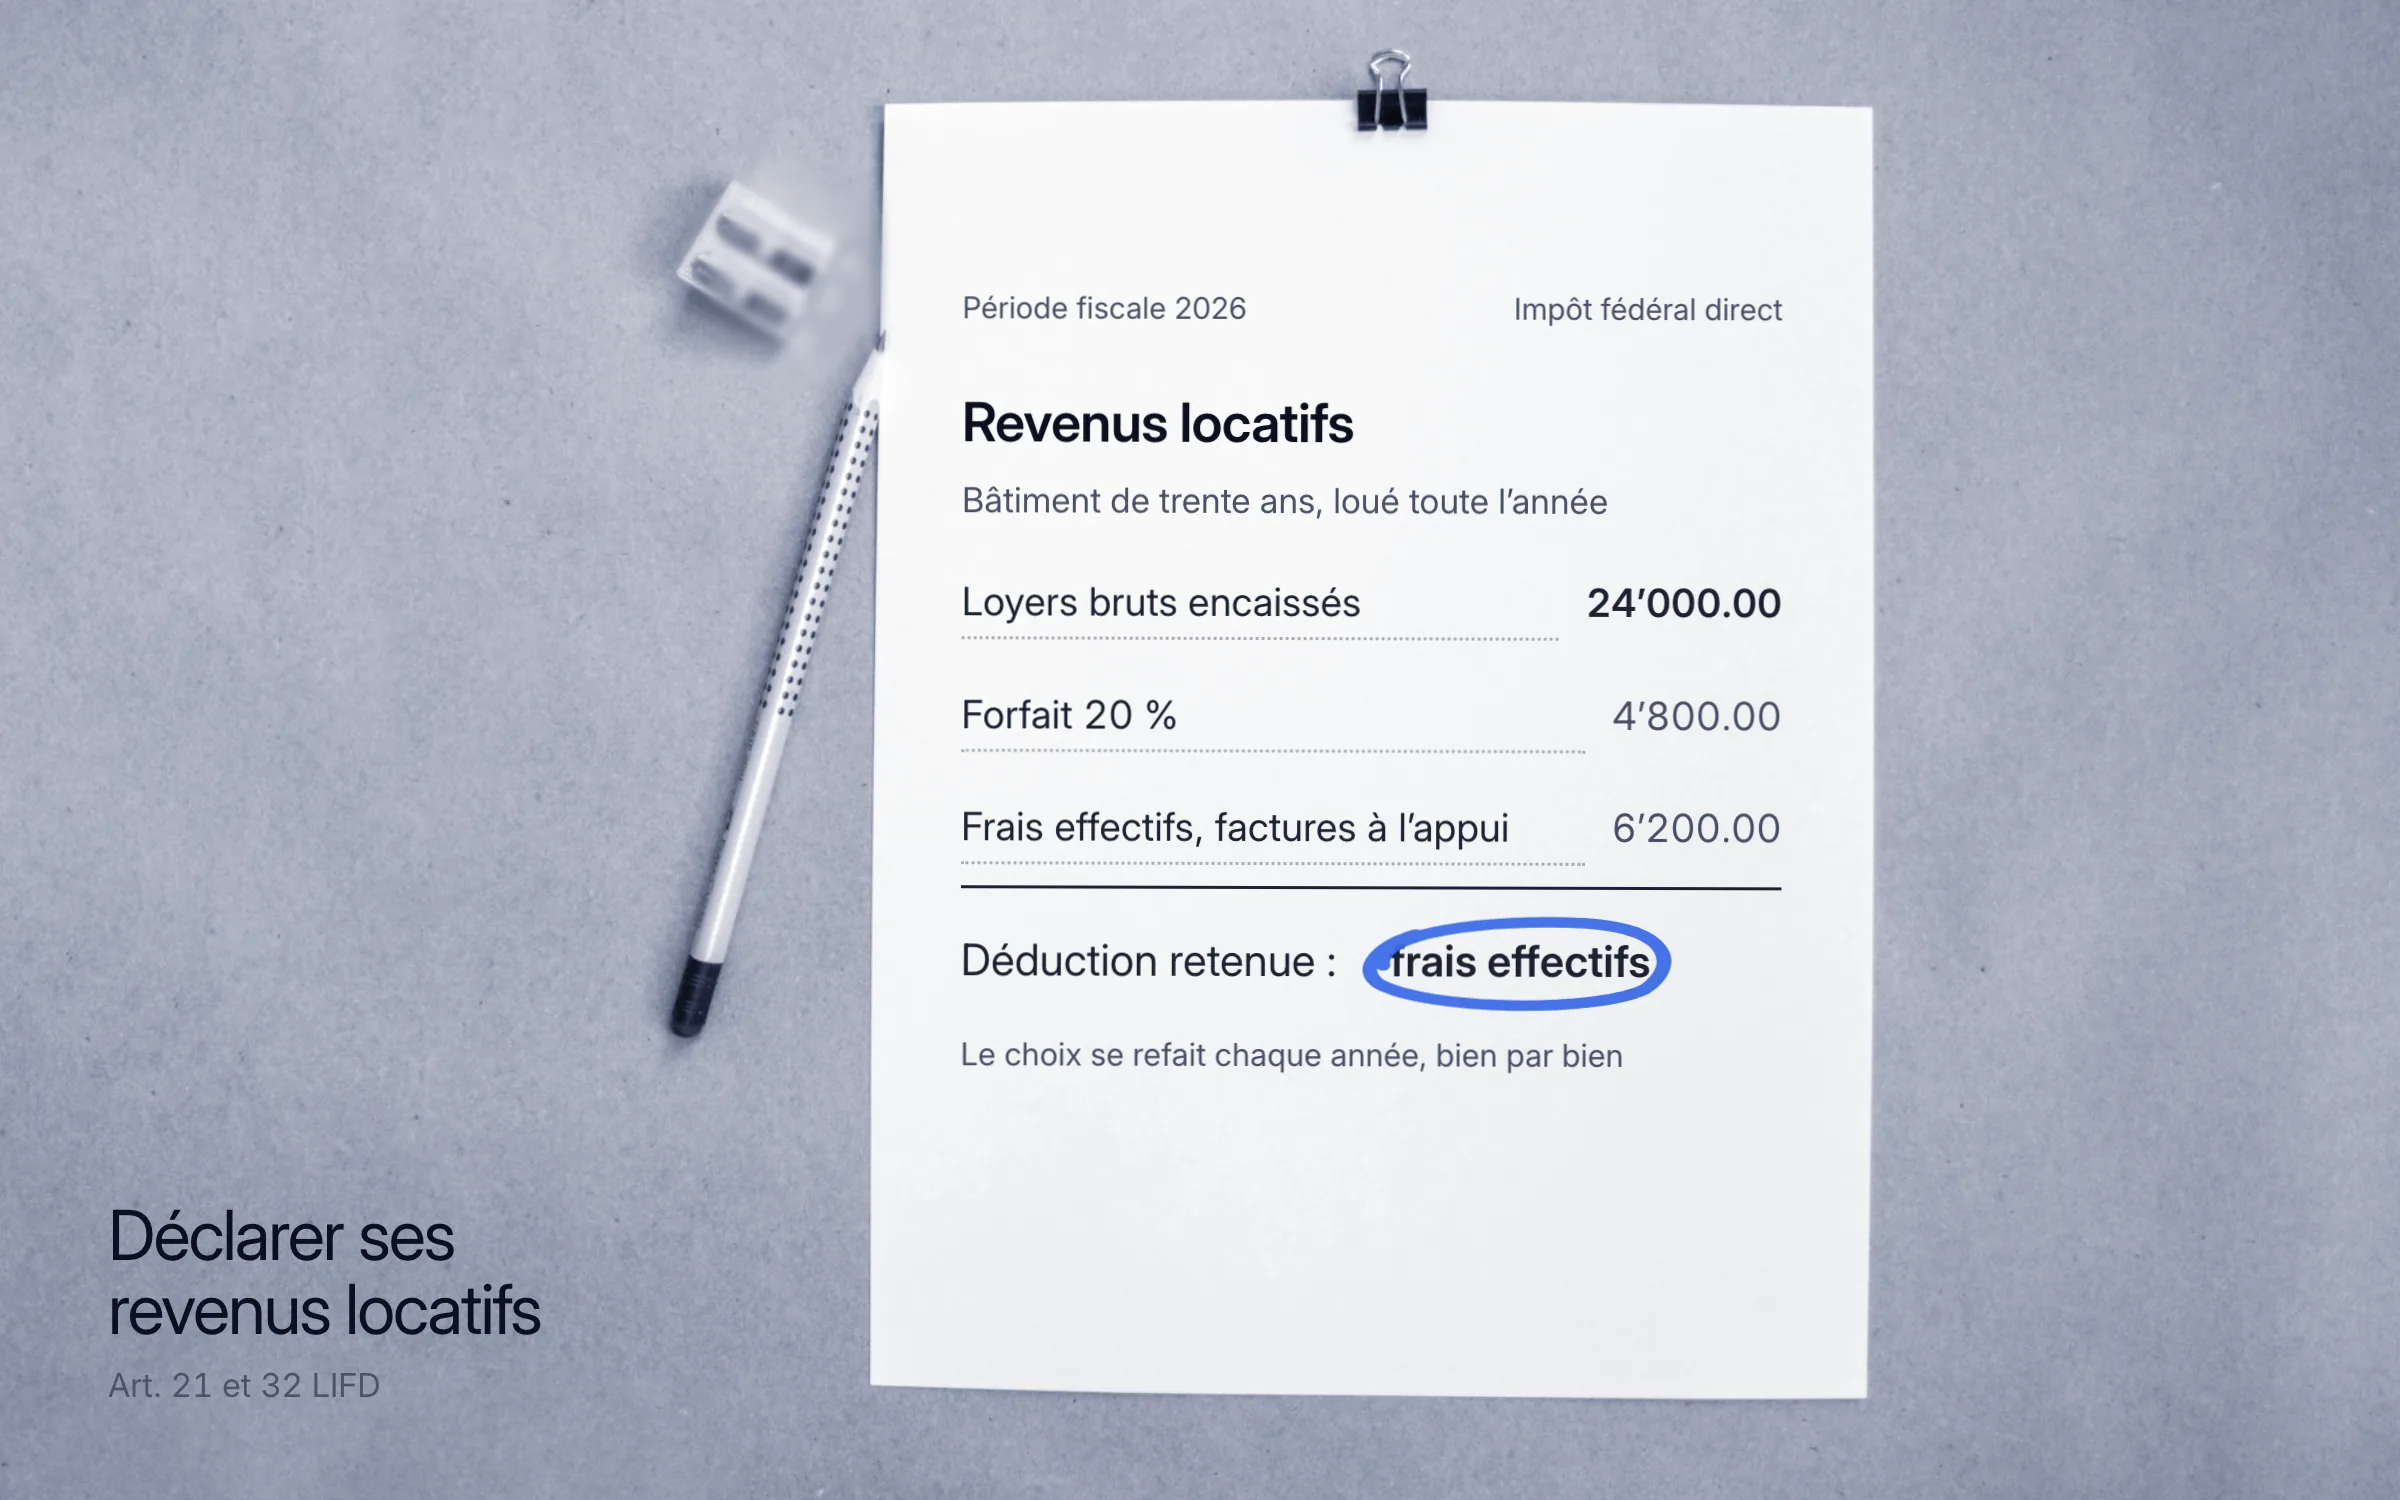
Déclarer ses revenus locatifs : loyers imposables, frais effectifs ou forfait
Les loyers sont un revenu imposable, les frais d'entretien viennent en déduction, au réel ou au forfait. Les principes fédéraux, et où les cantons divergent.
 Gérer ses biensArticle · 5 min de lecture
Choisir un locataire : le dossier de candidature et la protection des données
Ce qu'un bailleur peut demander aux candidats, à quel moment, et ce qu'il doit faire des dossiers non retenus, selon la LPD et le Préposé fédéral.
 Charges et décomptesArticle · 6 min de lecture
Charges récupérables : ce que le bailleur peut facturer en plus du loyer
Une charge ne se facture au locataire que si elle tient à l'usage du logement et qu'elle est convenue au bail. Ce qui entre, ce qui n'entre jamais.