Dans cet article
Une charge ne se facture au locataire que si elle tient à l'usage du logement et qu'elle est convenue au bail. Ce qui entre, ce qui n'entre jamais.
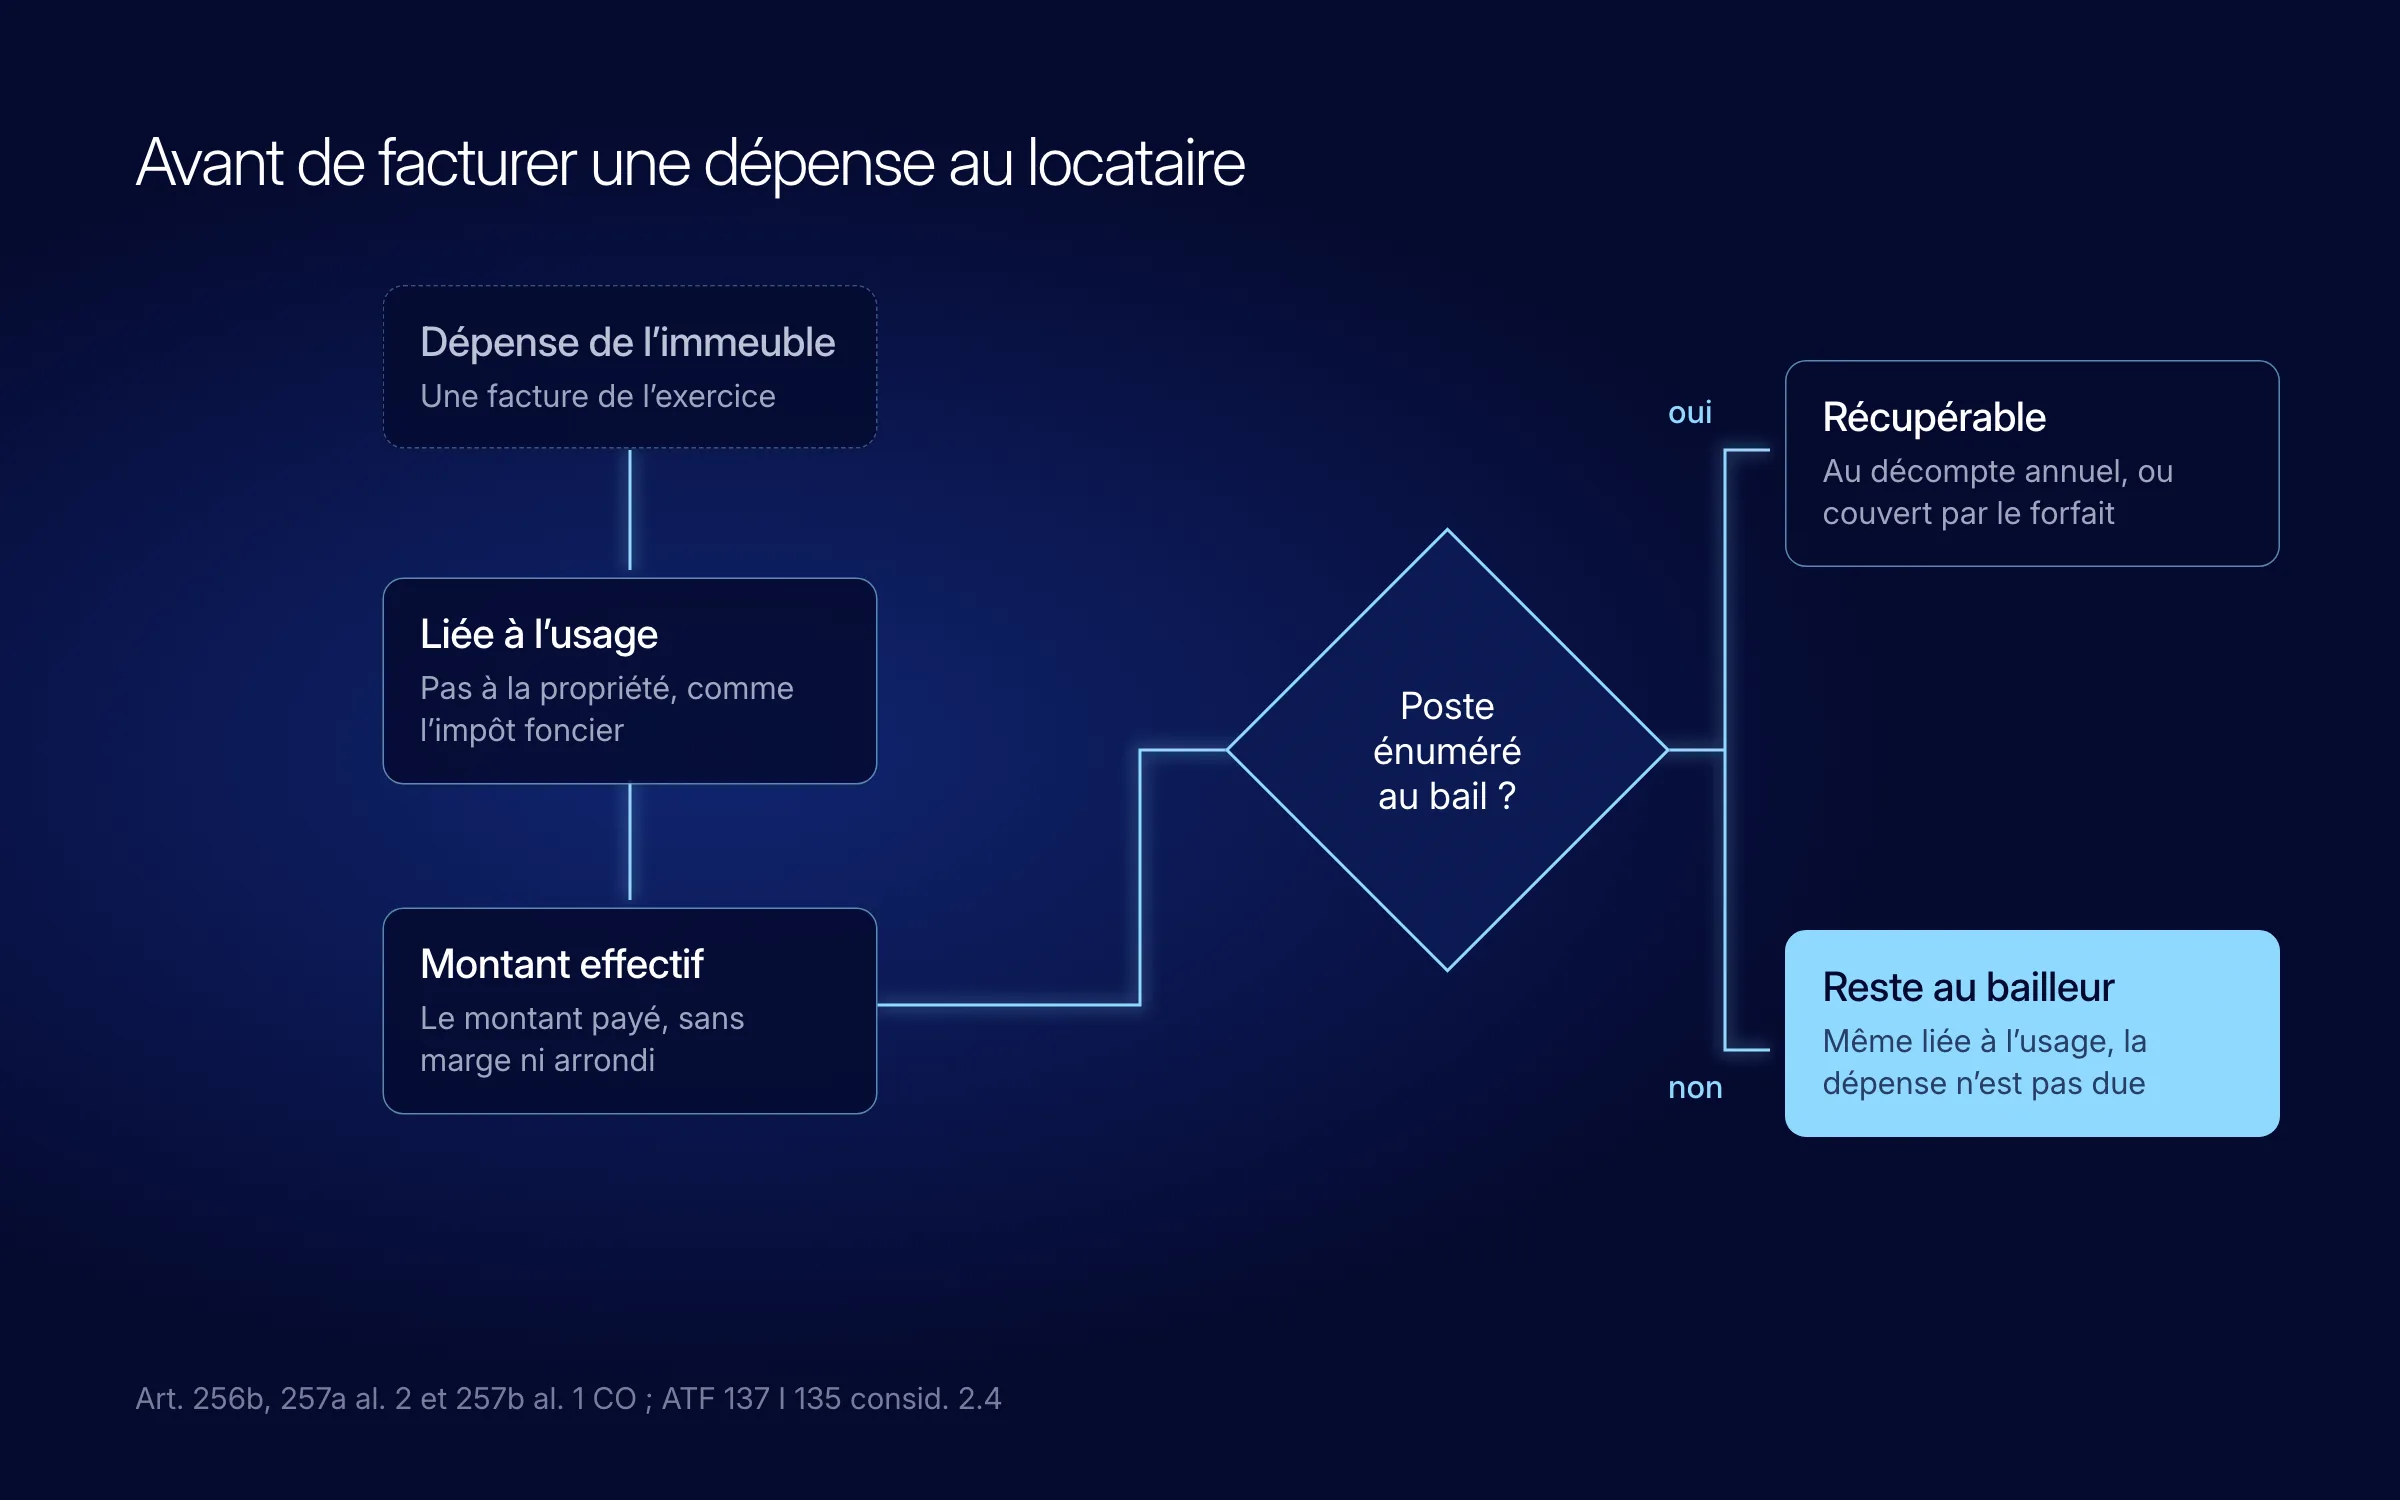
Le loyer paie l'usage du logement. Les prestations liées à l'usage que le bailleur veut facturer à côté — le chauffage, la conciergerie, l'eau — relèvent des frais accessoires, et le Code des obligations les soumet à deux conditions cumulatives. Il suffit qu'une seule manque pour que le poste retombe dans le loyer, c'est-à-dire à la charge du bailleur.
Première condition : un lien avec l'usage
Le loyer est défini comme « la rémunération due par le locataire au bailleur pour la cession de l’usage de la chose » (art. 257 CO). Les frais accessoires, eux, rémunèrent des prestations qui accompagnent cet usage : chauffer le logement, fournir l'eau chaude, éclairer l'escalier, nettoyer les parties communes.
Art. 257b al. 1 COPour les habitations et les locaux commerciaux, on entend par frais accessoires les dépenses effectives du bailleur pour des prestations en rapport avec l’usage de la chose, telles que frais de chauffage, d’eau chaude et autres frais d’exploitation, ainsi que les contributions publiques qui résultent de l’utilisation de la chose.
Deux mots de cette phrase font le tri. « Effectives » : on refacture ce qui a été dépensé, sans marge ; même un forfait se fonde sur la moyenne des dépenses de trois ans (art. 4 al. 2 OBLF). « En rapport avec l'usage » : ce qui découle de la propriété de l'immeuble et non de son occupation n'entre pas dans la définition. Le bailleur « supporte les contributions publiques et les charges qui grèvent la chose louée » (art. 256b CO), et le Tribunal fédéral range parmi les dépenses liées à la propriété, qui ne peuvent être facturées comme frais accessoires, « les impôts fonciers et les primes d’assurance du bâtiment » (ATF 137 I 135 consid. 2.4). Pour l'installation de chauffage, l'ordonnance exclut expressément l'intérêt et l'amortissement (art. 6 let. b OBLF).
Seconde condition : une convention spéciale au bail
Art. 257a al. 2 COIls ne sont à la charge du locataire que si cela a été convenu spécialement.
« Convenu spécialement » veut dire que le poste figure au bail, identifiable, et non qu'il pourrait s'y rattacher par une formule générale. Un bail qui prévoit le chauffage et l'eau chaude ne permet pas de facturer la conciergerie, même si elle est manifestement liée à l'usage. À l'inverse, inscrire au bail un poste sans rapport avec l'usage ne le rend pas facturable pour autant (ATF 137 I 135 consid. 2.4) : les deux conditions se cumulent. Le Tribunal fédéral l'exprime ainsi : les parties doivent s'entendre « spécialement sur les frais accessoires, dont les postes effectifs doivent être détaillés » (arrêt 4C.224/2006, consid. 2.1).
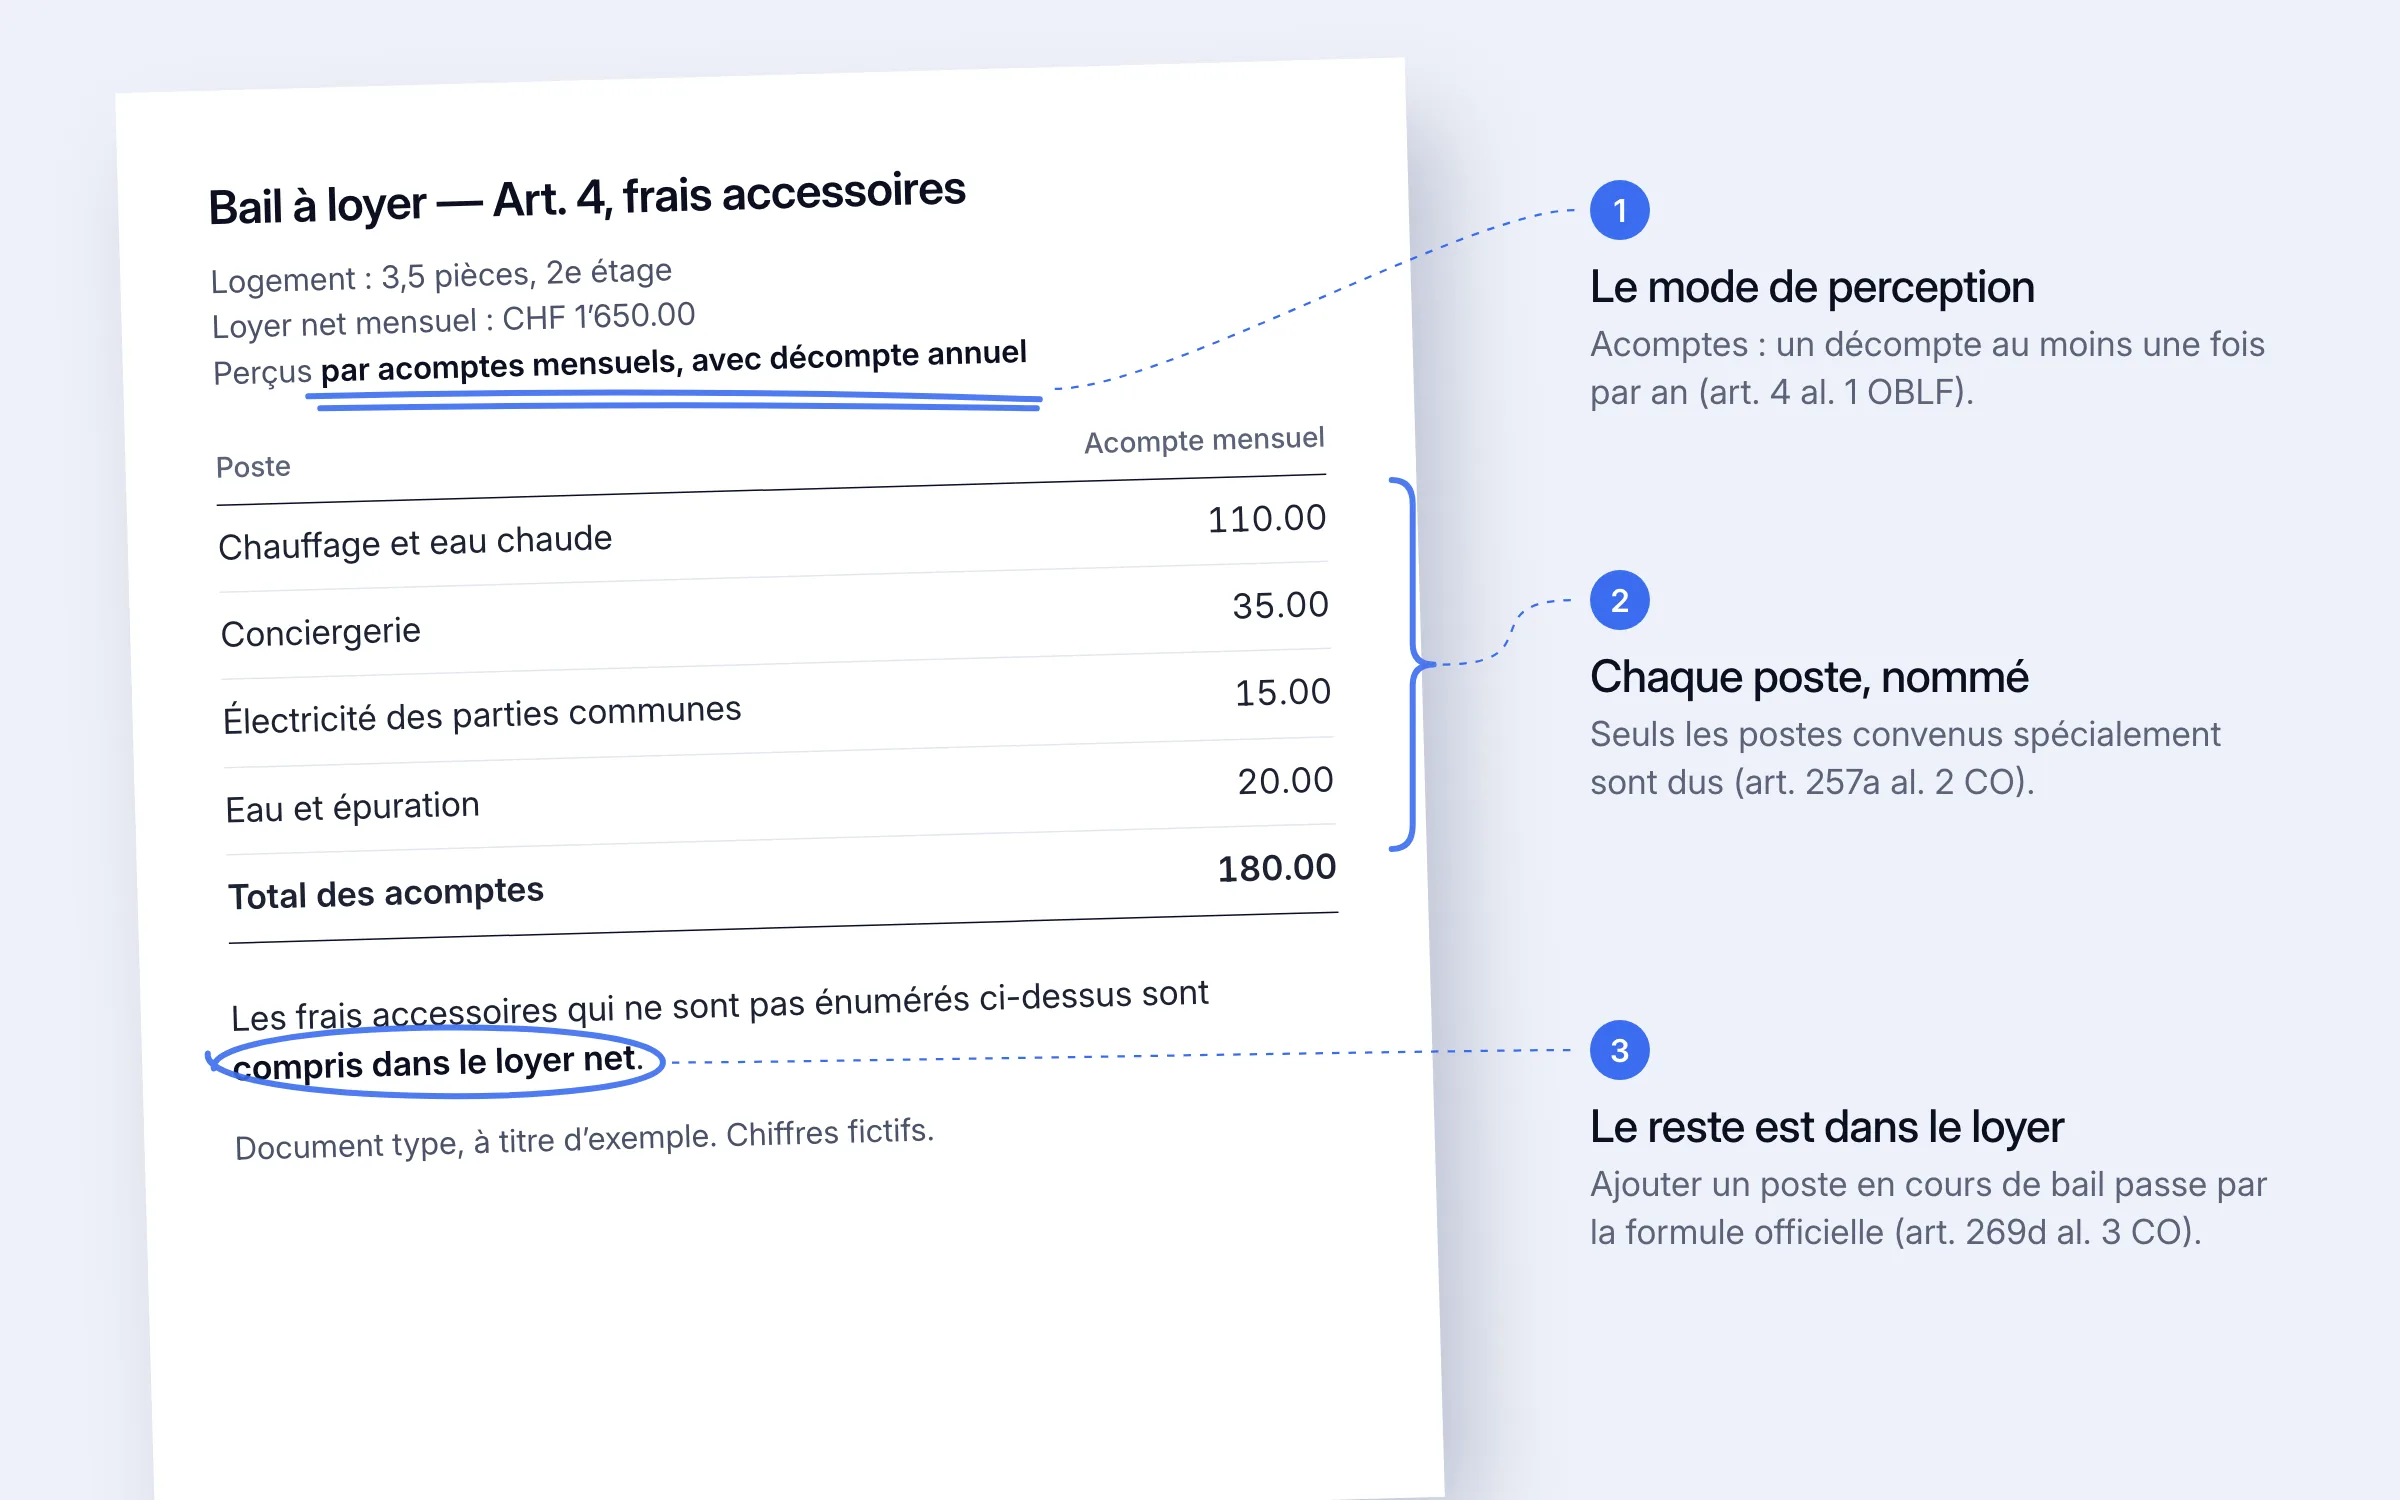
Ajouter en cours de bail un poste que le contrat ne prévoyait pas n'est pas une simple mise à jour du décompte. L'art. 269d al. 3 CO soumet l'introduction de nouveaux frais accessoires aux mêmes règles qu'une hausse de loyer : avis parvenu au locataire dix jours au moins avant le début du délai de résiliation, au moyen de la formule agréée par le canton et avec indication des motifs (al. 1). La modification est nulle si elle n'est pas notifiée sur la formule officielle, si les motifs ne sont pas indiqués ou si elle est assortie d'une résiliation ou d'une menace de résiliation (al. 2). Le Tribunal fédéral exige en outre que l'avis indique à quels frais jusque-là inclus dans le loyer correspondent ceux qui seront facturés séparément (ATF 137 III 362 consid. 3.2.1).
Ce qui n'est jamais récupérable
Le bailleur doit délivrer le logement dans un état approprié à l'usage et l'entretenir en cet état (art. 256 al. 1 CO). Dans un bail d'habitation, une clause qui ferait supporter cette obligation au locataire est nulle (art. 256 al. 2 let. b CO). Les réparations restent donc au bailleur, et ne se glissent pas dans les charges (ATF 137 I 135 consid. 2.4). Seuls les menus travaux de nettoyage ou de réparation indispensables à l'entretien normal sont, conformément à l'usage local, pour le locataire, qui les exécute ou les paie directement (art. 259 CO) — ils ne passent pas non plus par le décompte.
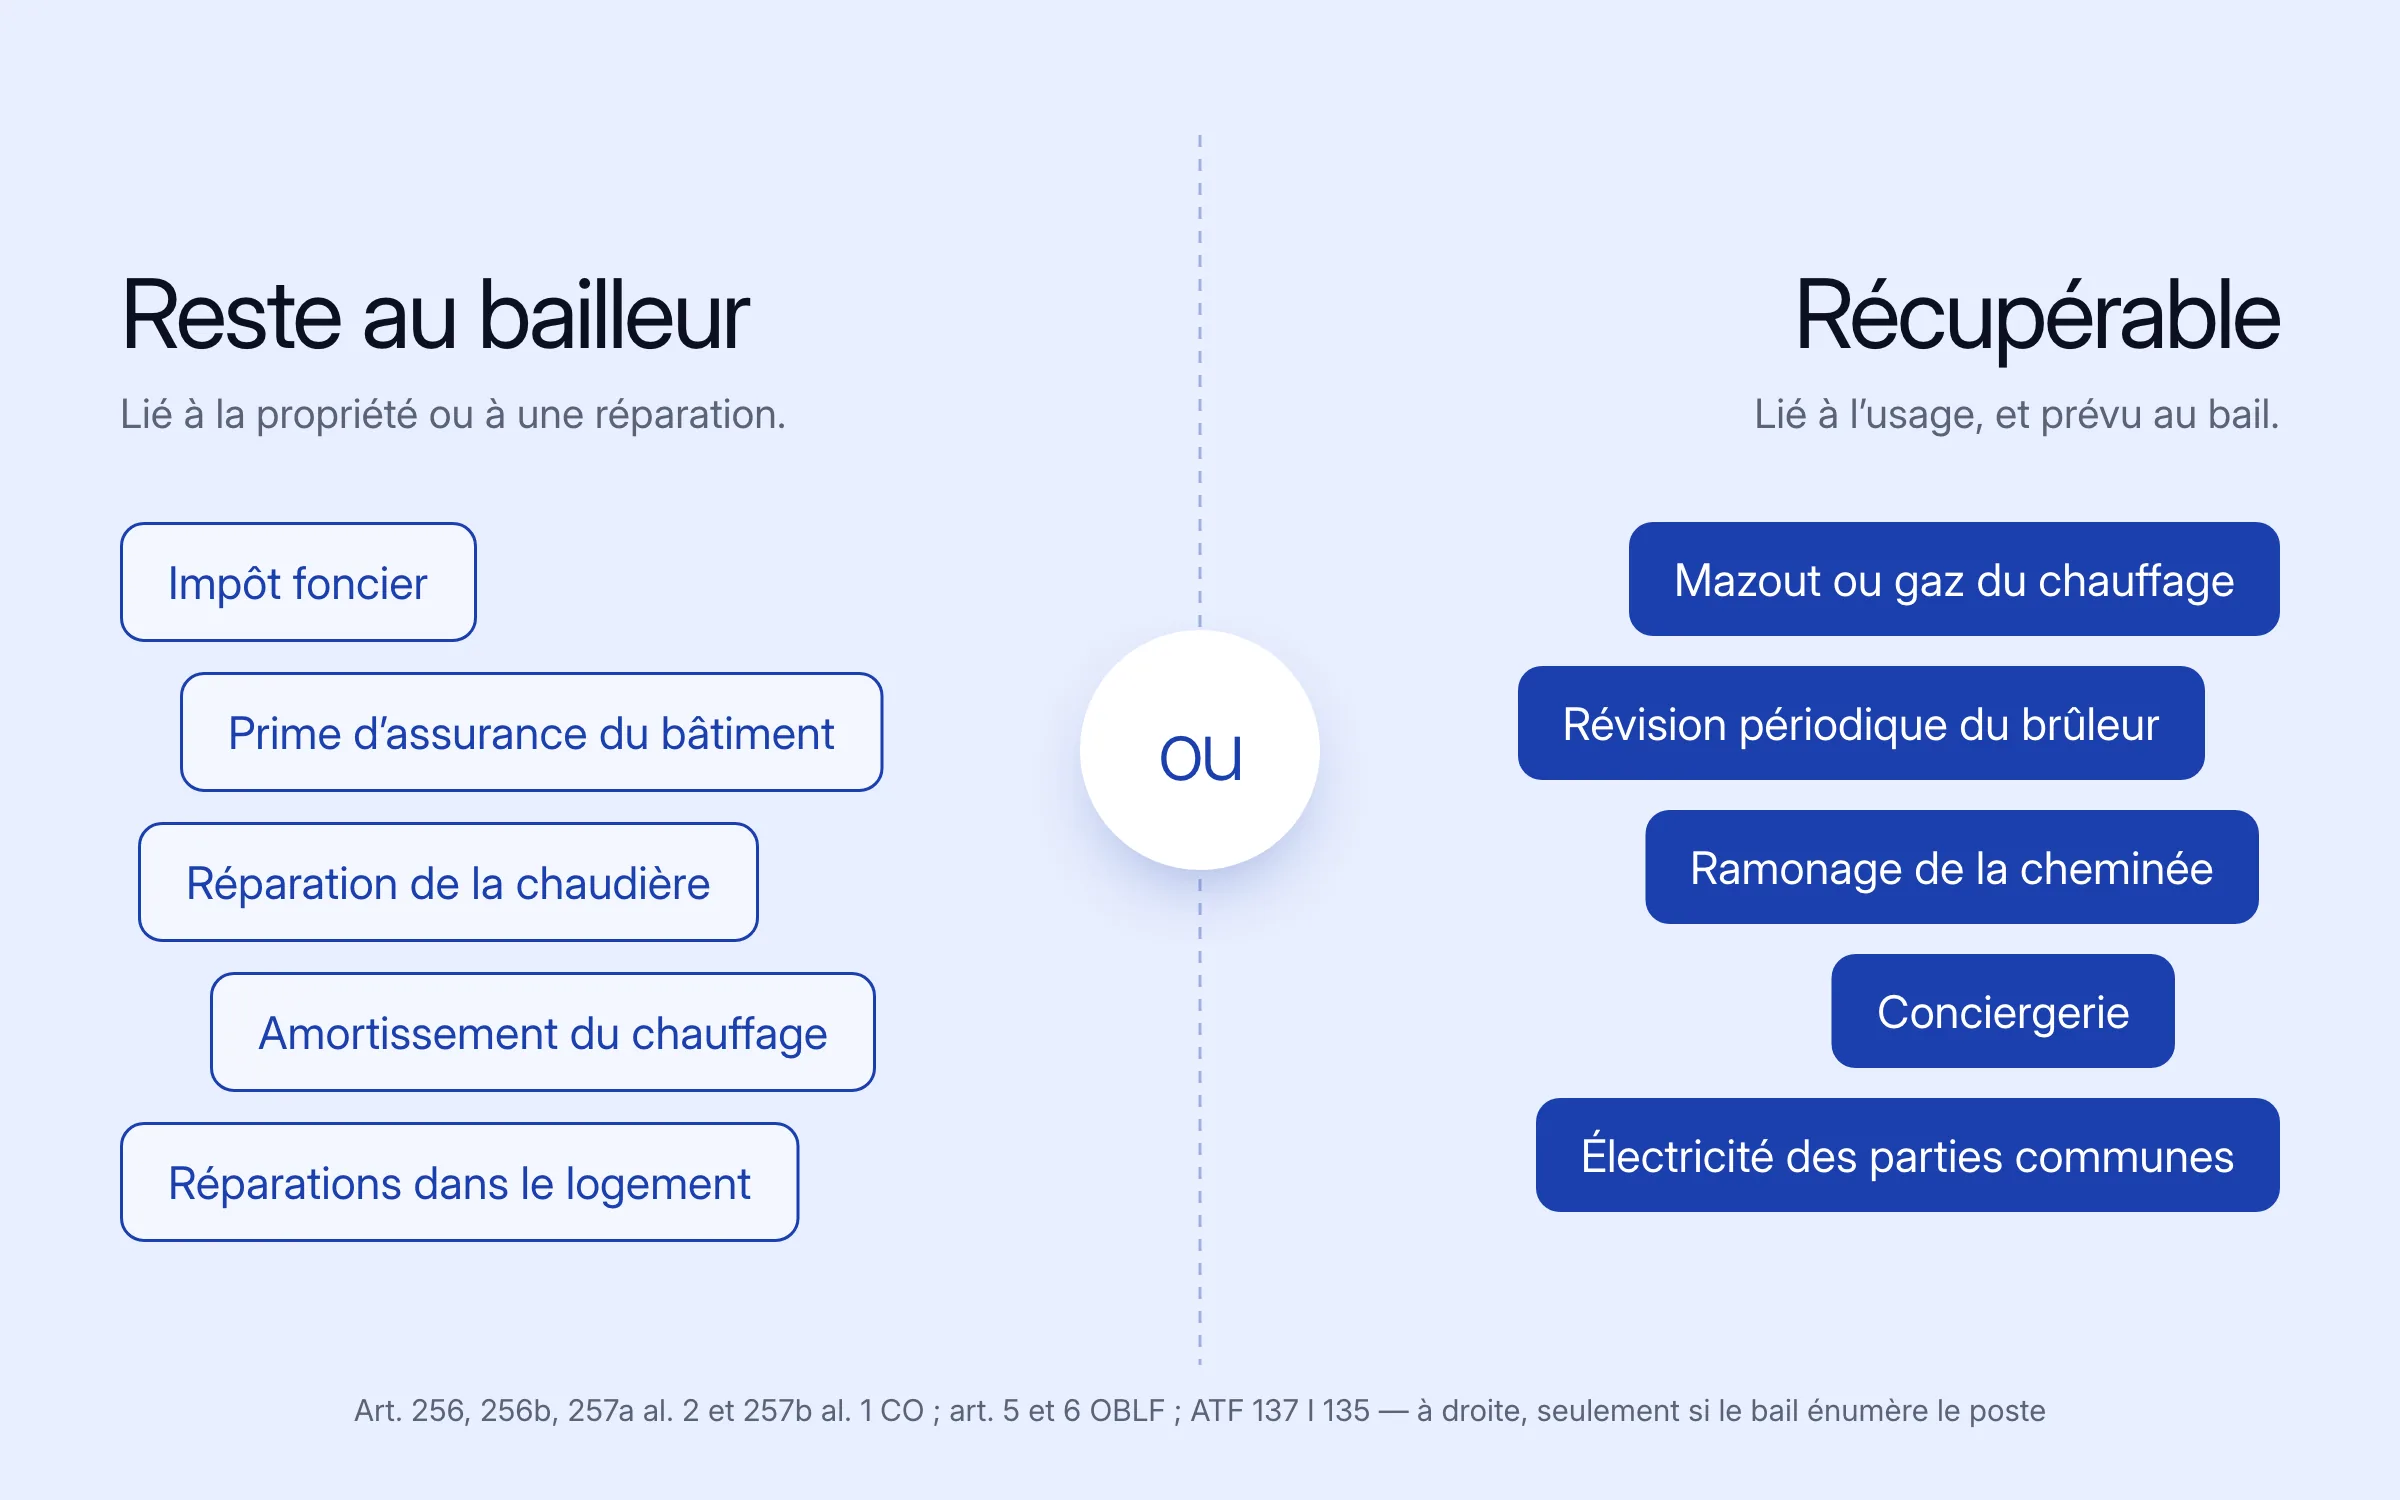
L'ordonnance le précise pour le poste le plus lourd, le chauffage : la réparation et la réfection des installations, ainsi que le service de l'intérêt et l'amortissement des installations, n'entrent pas en ligne de compte (art. 6 OBLF). Les dépenses admises, elles, sont énumérées à l'art. 5 OBLF — combustible, électricité des brûleurs et des pompes, nettoyage, révision périodique, maintenance, notamment.
| Dépense | Facturable au locataire ? | Texte |
|---|---|---|
| Chauffage et eau chaude (combustible, énergie, nettoyage, révision périodique, maintenance de l'installation) | Oui, si le bail le prévoit | Art. 257a al. 2, 257b al. 1 CO ; art. 5 OBLF |
| Autres frais d'exploitation liés à l'usage | Oui, si le bail le prévoit, poste par poste | Art. 257a al. 2, 257b al. 1 CO |
| Contributions publiques résultant de l'utilisation | Oui, si le bail le prévoit | Art. 257b al. 1 CO |
| Réparation et réfection des installations de chauffage et d'eau chaude | Non | Art. 6 let. a OBLF |
| Intérêt et amortissement des installations de chauffage et d'eau chaude | Non | Art. 6 let. b OBLF |
| Réparations nécessaires à l'entretien du logement | Non, à la charge du bailleur | Art. 256 CO ; ATF 137 I 135 consid. 2.4 |
| Impôt foncier, primes d'assurance du bâtiment | Non | Art. 256b CO ; ATF 137 I 135 consid. 2.4 |
| Menus travaux de nettoyage et de réparation | Payés directement par le locataire, hors décompte | Art. 259 CO |
Le tableau résume les textes cités ; il ne remplace pas la lecture de votre bail, qui décide seul de la liste des postes que vous pouvez facturer.
Trois erreurs qui reviennent
- Facturer un poste réel et lié à l'usage, mais absent du bail : il n'est pas dû (art. 257a al. 2 CO).
- Faire passer une réparation pour de l'entretien : la réparation ou la réfection d'un brûleur ou d'une pompe relève de l'art. 6 let. a OBLF, pas des frais de chauffage.
- Refacturer une estimation ou un montant arrondi à la hausse : seules les dépenses effectives entrent dans le décompte (art. 257b al. 1 CO).
Les postes non récupérables bloqués dès la saisie
Chaque dépense saisie dans Finances porte un poste et une case « Récupérable auprès du locataire ». Pour cinq postes, dont les honoraires, les impôts et taxes foncières, l'assurance bâtiment et les travaux de rénovation, la case reste décochée et grisée, et le serveur refuse l'enregistrement si on tente de la forcer. Seules les dépenses marquées récupérables entrent dans le décompte de l'immeuble.
Dans le décompte que vous préparez depuis l'éditeur de documents, vous recopiez les catégories que la clause de votre bail énumère. Un poste qui n'y figure pas est refusé : son montant ne s'imprime pas, le motif s'affiche à sa place. Un intitulé de réparation, de rénovation, de remplacement ou d'amortissement l'est aussi. Arca prépare le décompte ; c'est vous qui le signez et l'envoyez.
Décompte de chargesLa répartition poste par poste, avec la clé appliquée à chacun.Frais accessoiresLa définition, dans le glossaire du bail.Questions fréquentes
Quelles charges le bailleur peut-il facturer au locataire ?
Les dépenses effectives pour des prestations en rapport avec l'usage, comme le chauffage, l'eau chaude et les autres frais d'exploitation, ainsi que les contributions publiques qui résultent de l'utilisation (art. 257b al. 1 CO). Et seulement si le bail les prévoit spécialement (art. 257a al. 2 CO).
L'impôt foncier et l'assurance du bâtiment sont-ils récupérables ?
Non. Ce sont des dépenses liées à la propriété, qui ne peuvent être facturées comme frais accessoires (art. 256b CO ; ATF 137 I 135 consid. 2.4).
Peut-on ajouter un poste de charges en cours de bail ?
Seulement aux mêmes règles qu'une hausse de loyer : un avis sur la formule agréée par le canton, avec les motifs, parvenu au locataire dix jours au moins avant le début du délai de résiliation (art. 269d al. 1 et 3 CO). À défaut, la modification est nulle (al. 2).
La réparation de la chaudière peut-elle entrer dans les charges ?
Non. La réparation et la réfection des installations, comme l'intérêt et l'amortissement, n'entrent pas dans les frais de chauffage (art. 6 OBLF).
- Code des obligations, art. 256 — Obligations du bailleur, en général
- Code des obligations, art. 256b — Contributions publiques
- Code des obligations, art. 257 — Loyer, définition
- Code des obligations, art. 257a — Frais accessoires, en général
- Code des obligations, art. 257b — Frais accessoires, habitations et locaux commerciaux
- Code des obligations, art. 259 — Menus travaux
- Code des obligations, art. 269d — Majorations de loyer et autres modifications unilatérales
- OBLF, art. 4 — Frais accessoires en général
- OBLF, art. 5 — Frais de chauffage et d'eau chaude entrant en ligne de compte
- OBLF, art. 6 — Frais de chauffage et d'eau chaude n'entrant pas en ligne de compte
- Tribunal fédéral, ATF 137 I 135
- Tribunal fédéral, ATF 137 III 362
- Tribunal fédéral, arrêt 4C.224/2006 du 24 octobre 2006
Textes de loi vérifiés sur Fedlex le 03.10.2026.
Cet article informe ; il ne remplace pas un conseil juridique pour un cas particulier.
Ne manquez pas
 Charges et décomptesArticle · 5 min de lecture
Forfait ou acomptes de charges : deux régimes qui ne se mélangent pas
Un acompte se régularise par un décompte annuel ; un forfait ne donne lieu à aucun décompte ni solde. Ce que le bail a intérêt à dire, et le calcul du forfait.
 Charges et décomptesArticle · 6 min de lecture
Décompte de charges : ce qu'il doit montrer, quand le remettre, un exemple chiffré
Au moins une fois par an, sur les dépenses effectives de l'exercice, poste par poste et au prorata de l'occupation. Ce qu'un décompte doit montrer.
 Charges et décomptesArticle · 6 min de lecture
Chauffage et eau chaude : ce qui se répartit, et comment
L'ordonnance dresse la liste des frais de chauffage refacturables et de ceux qui ne le sont jamais, et règle le cas des logements vides.