Dans cet article
Les loyers sont un revenu imposable, les frais d'entretien viennent en déduction, au réel ou au forfait. Les principes fédéraux, et où les cantons divergent.
Les loyers d'un bien mis en location s'ajoutent à votre revenu imposable. En face, la loi permet de déduire les frais liés à l'immeuble, soit au montant réel, soit par un forfait. Le principe est posé pour l'impôt fédéral direct par la LIFD ; l'impôt cantonal et communal suit la loi de chaque canton, et c'est là que les règles divergent. Cet article décrit le cadre fédéral et signale où regarder chez vous.
Les loyers sont un revenu imposable
La loi fédérale range les revenus de la location parmi le rendement de la fortune immobilière. La formule 16 de l'Administration fédérale des contributions, « Revenus provenant d'immeubles », suit la même logique pour chaque immeuble : les loyers et fermages en montant brut, les autres rendements, puis la déduction des frais — effectifs ou forfaitaires — pour arriver au rendement net, reporté dans la déclaration.
Art. 21 al. 1 let. a LIFDEst imposable le rendement de la fortune immobilière, en particulier: a. tous les revenus provenant de la location, de l’affermage, de l’usufruit ou d’autres droits de jouissance;
Ce qui se déduit : les frais effectifs
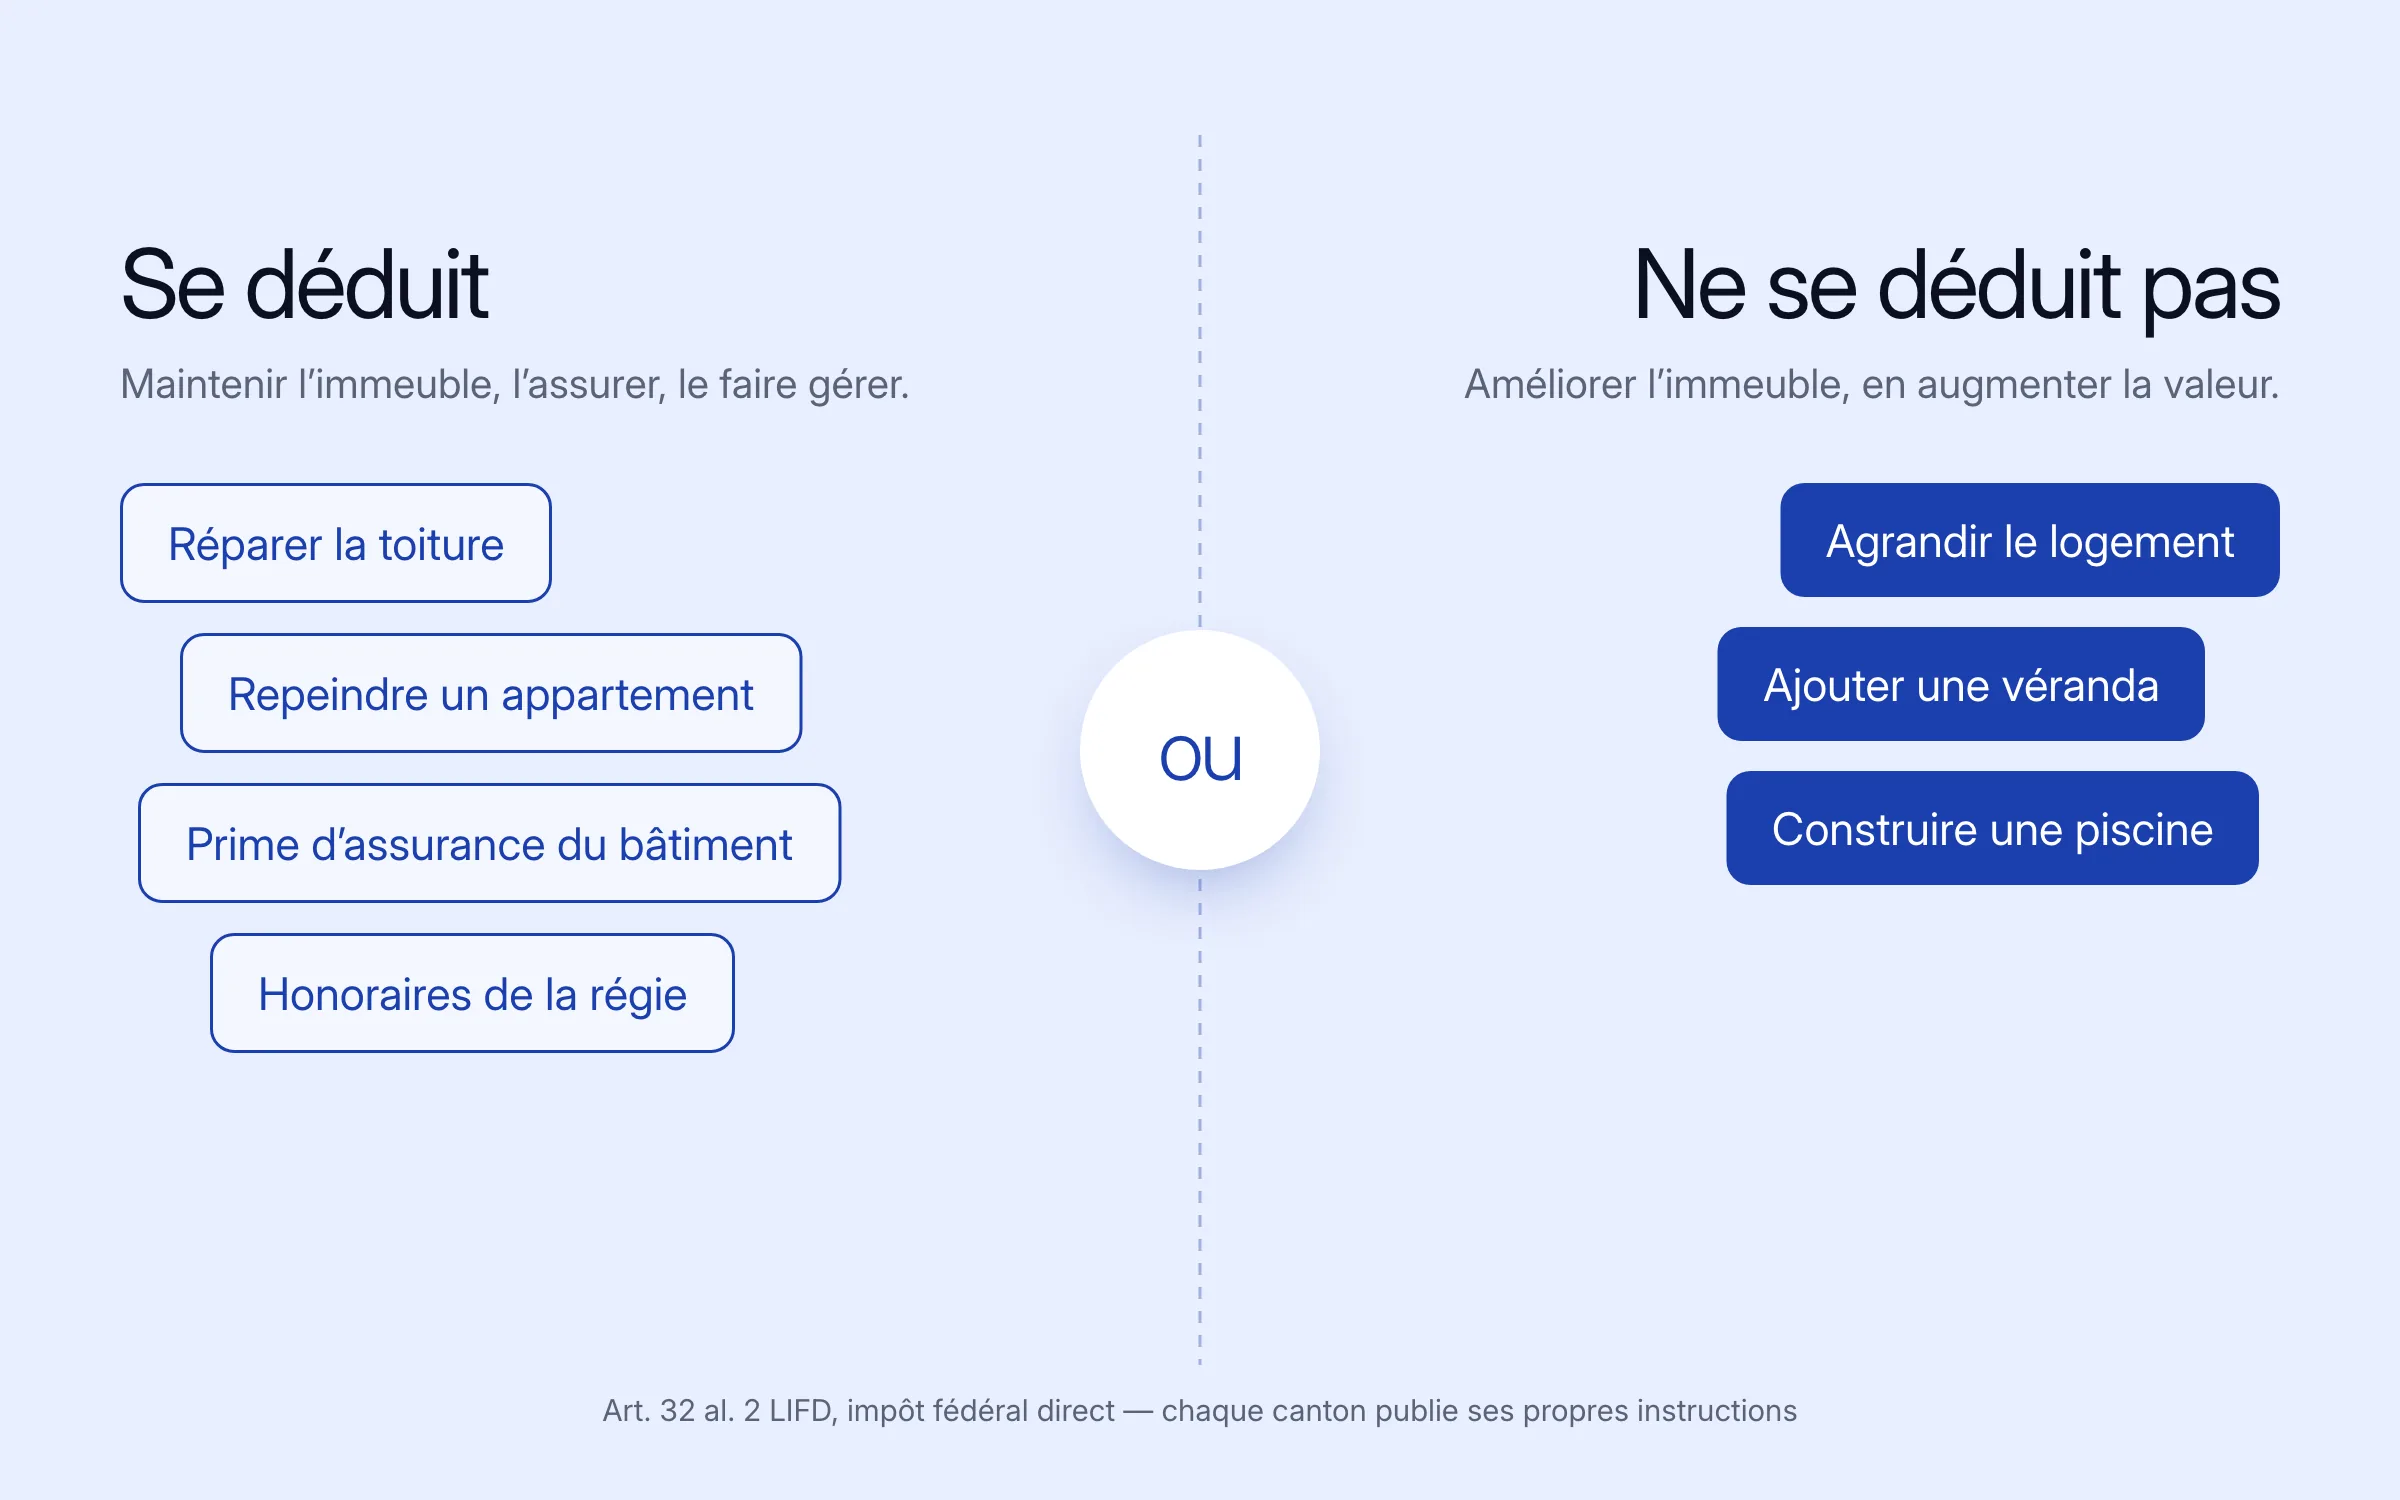
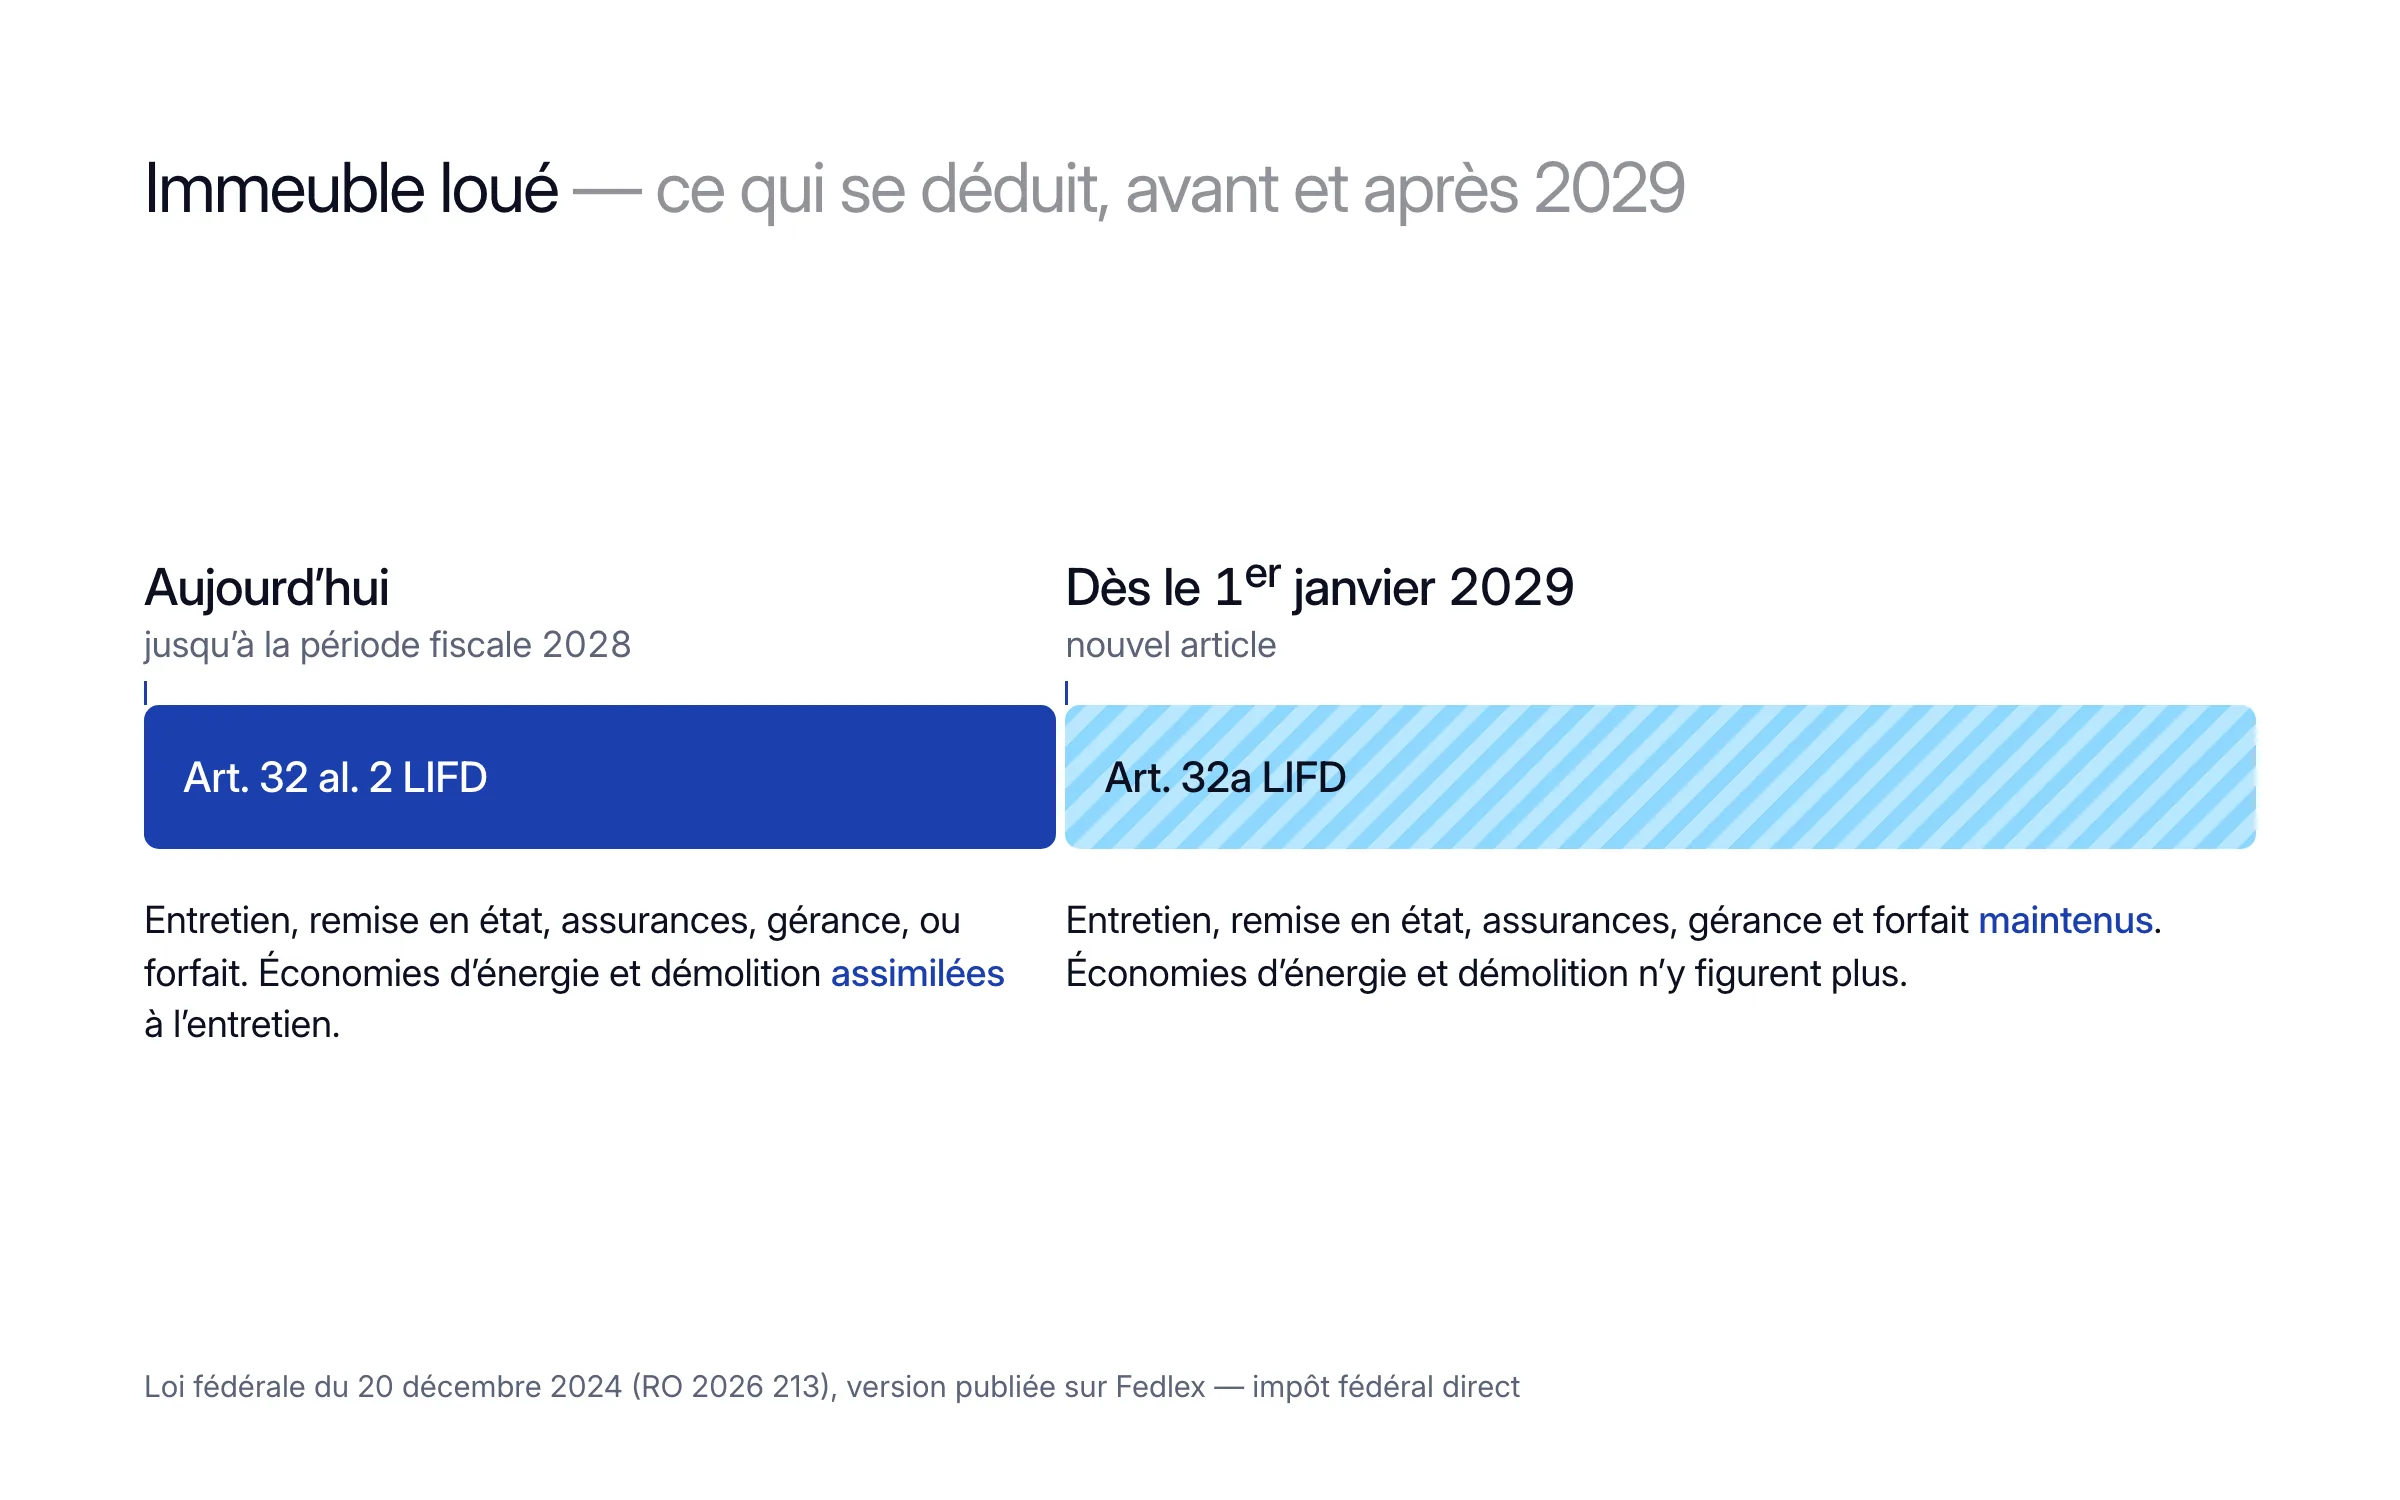
Pour l'impôt fédéral direct, le propriétaire d'immeubles privés peut déduire quatre familles de frais : l'entretien nécessaire, la remise en état d'un immeuble acquis récemment, les primes d'assurances relatives à l'immeuble, et les frais d'administration par des tiers — les honoraires d'une régie, par exemple. Jusqu'à fin 2028, les investissements destinés à économiser l'énergie et à ménager l'environnement que le Département fédéral des finances désigne peuvent être assimilés aux frais d'entretien, comme les frais de démolition en vue d'une construction de remplacement.
Art. 32 al. 2, 1re phrase, LIFDLe contribuable qui possède des immeubles privés peut déduire les frais nécessaires à leur entretien, les frais de remise en état d’immeubles acquis récemment, les primes d’assurances relatives à ces immeubles et les frais d’administration par des tiers.
La frontière qui compte en pratique est celle entre l'entretien, qui maintient l'immeuble dans son état, et la dépense qui l'améliore et en augmente la valeur. Genève la décrit ainsi : les frais d'entretien sont les dépenses nécessaires pour maintenir l'immeuble dans l'état où il se trouvait lors de son acquisition. Chaque canton publie ses propres instructions ; Genève renvoie par exemple à son information fiscale 1/2021 et à sa notice.
Ou le forfait : 10 % ou 20 % selon l'âge du bâtiment
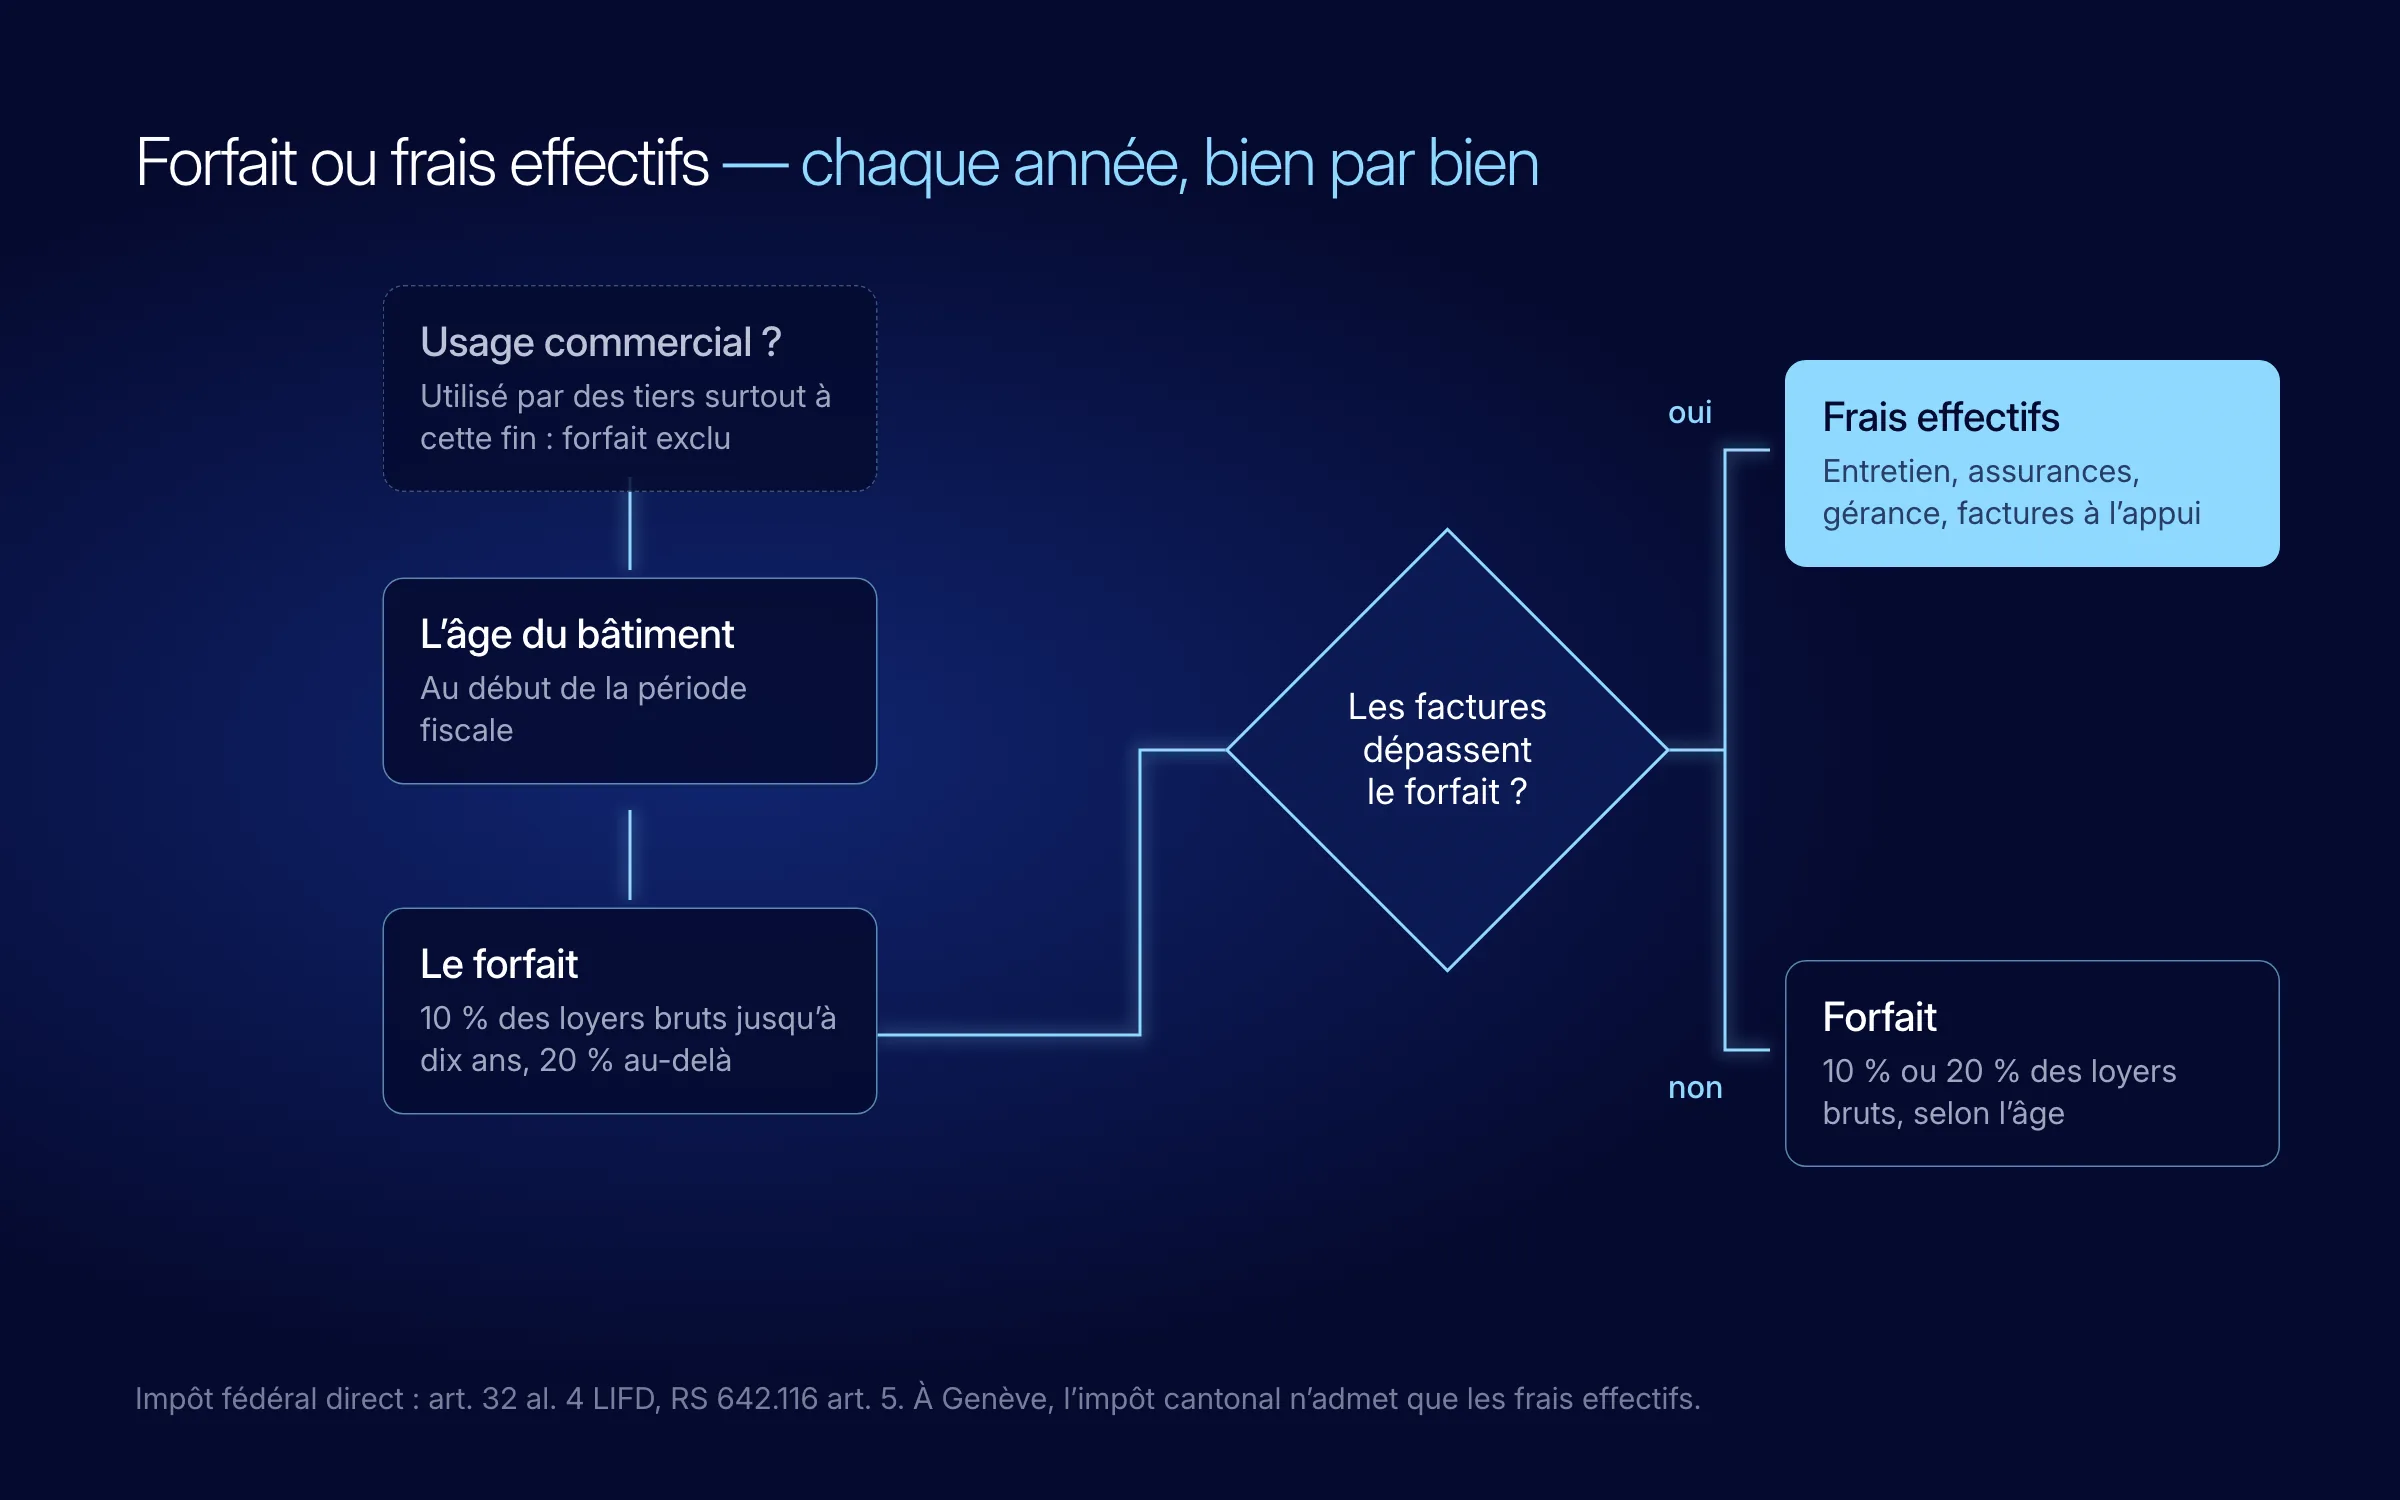
Au lieu des frais réels, la loi fédérale permet une déduction forfaitaire, fixée par une ordonnance du Conseil fédéral. Le choix se fait à chaque période fiscale et pour chaque immeuble : on peut prendre le forfait une année et les frais effectifs l'année suivante, lorsque de gros travaux ont eu lieu.
Art. 32 al. 4 LIFDAu lieu du montant effectif des frais et primes se rapportant aux immeubles privés, le contribuable peut faire valoir une déduction forfaitaire. Le Conseil fédéral arrête cette déduction forfaitaire.
| Âge du bâtiment au début de la période fiscale | Forfait (impôt fédéral direct) |
|---|---|
| Dix ans ou moins | 10 % du rendement brut des loyers |
| Plus de dix ans | 20 % du rendement brut des loyers |
| Immeuble utilisé par des tiers principalement à des fins commerciales | Forfait exclu |
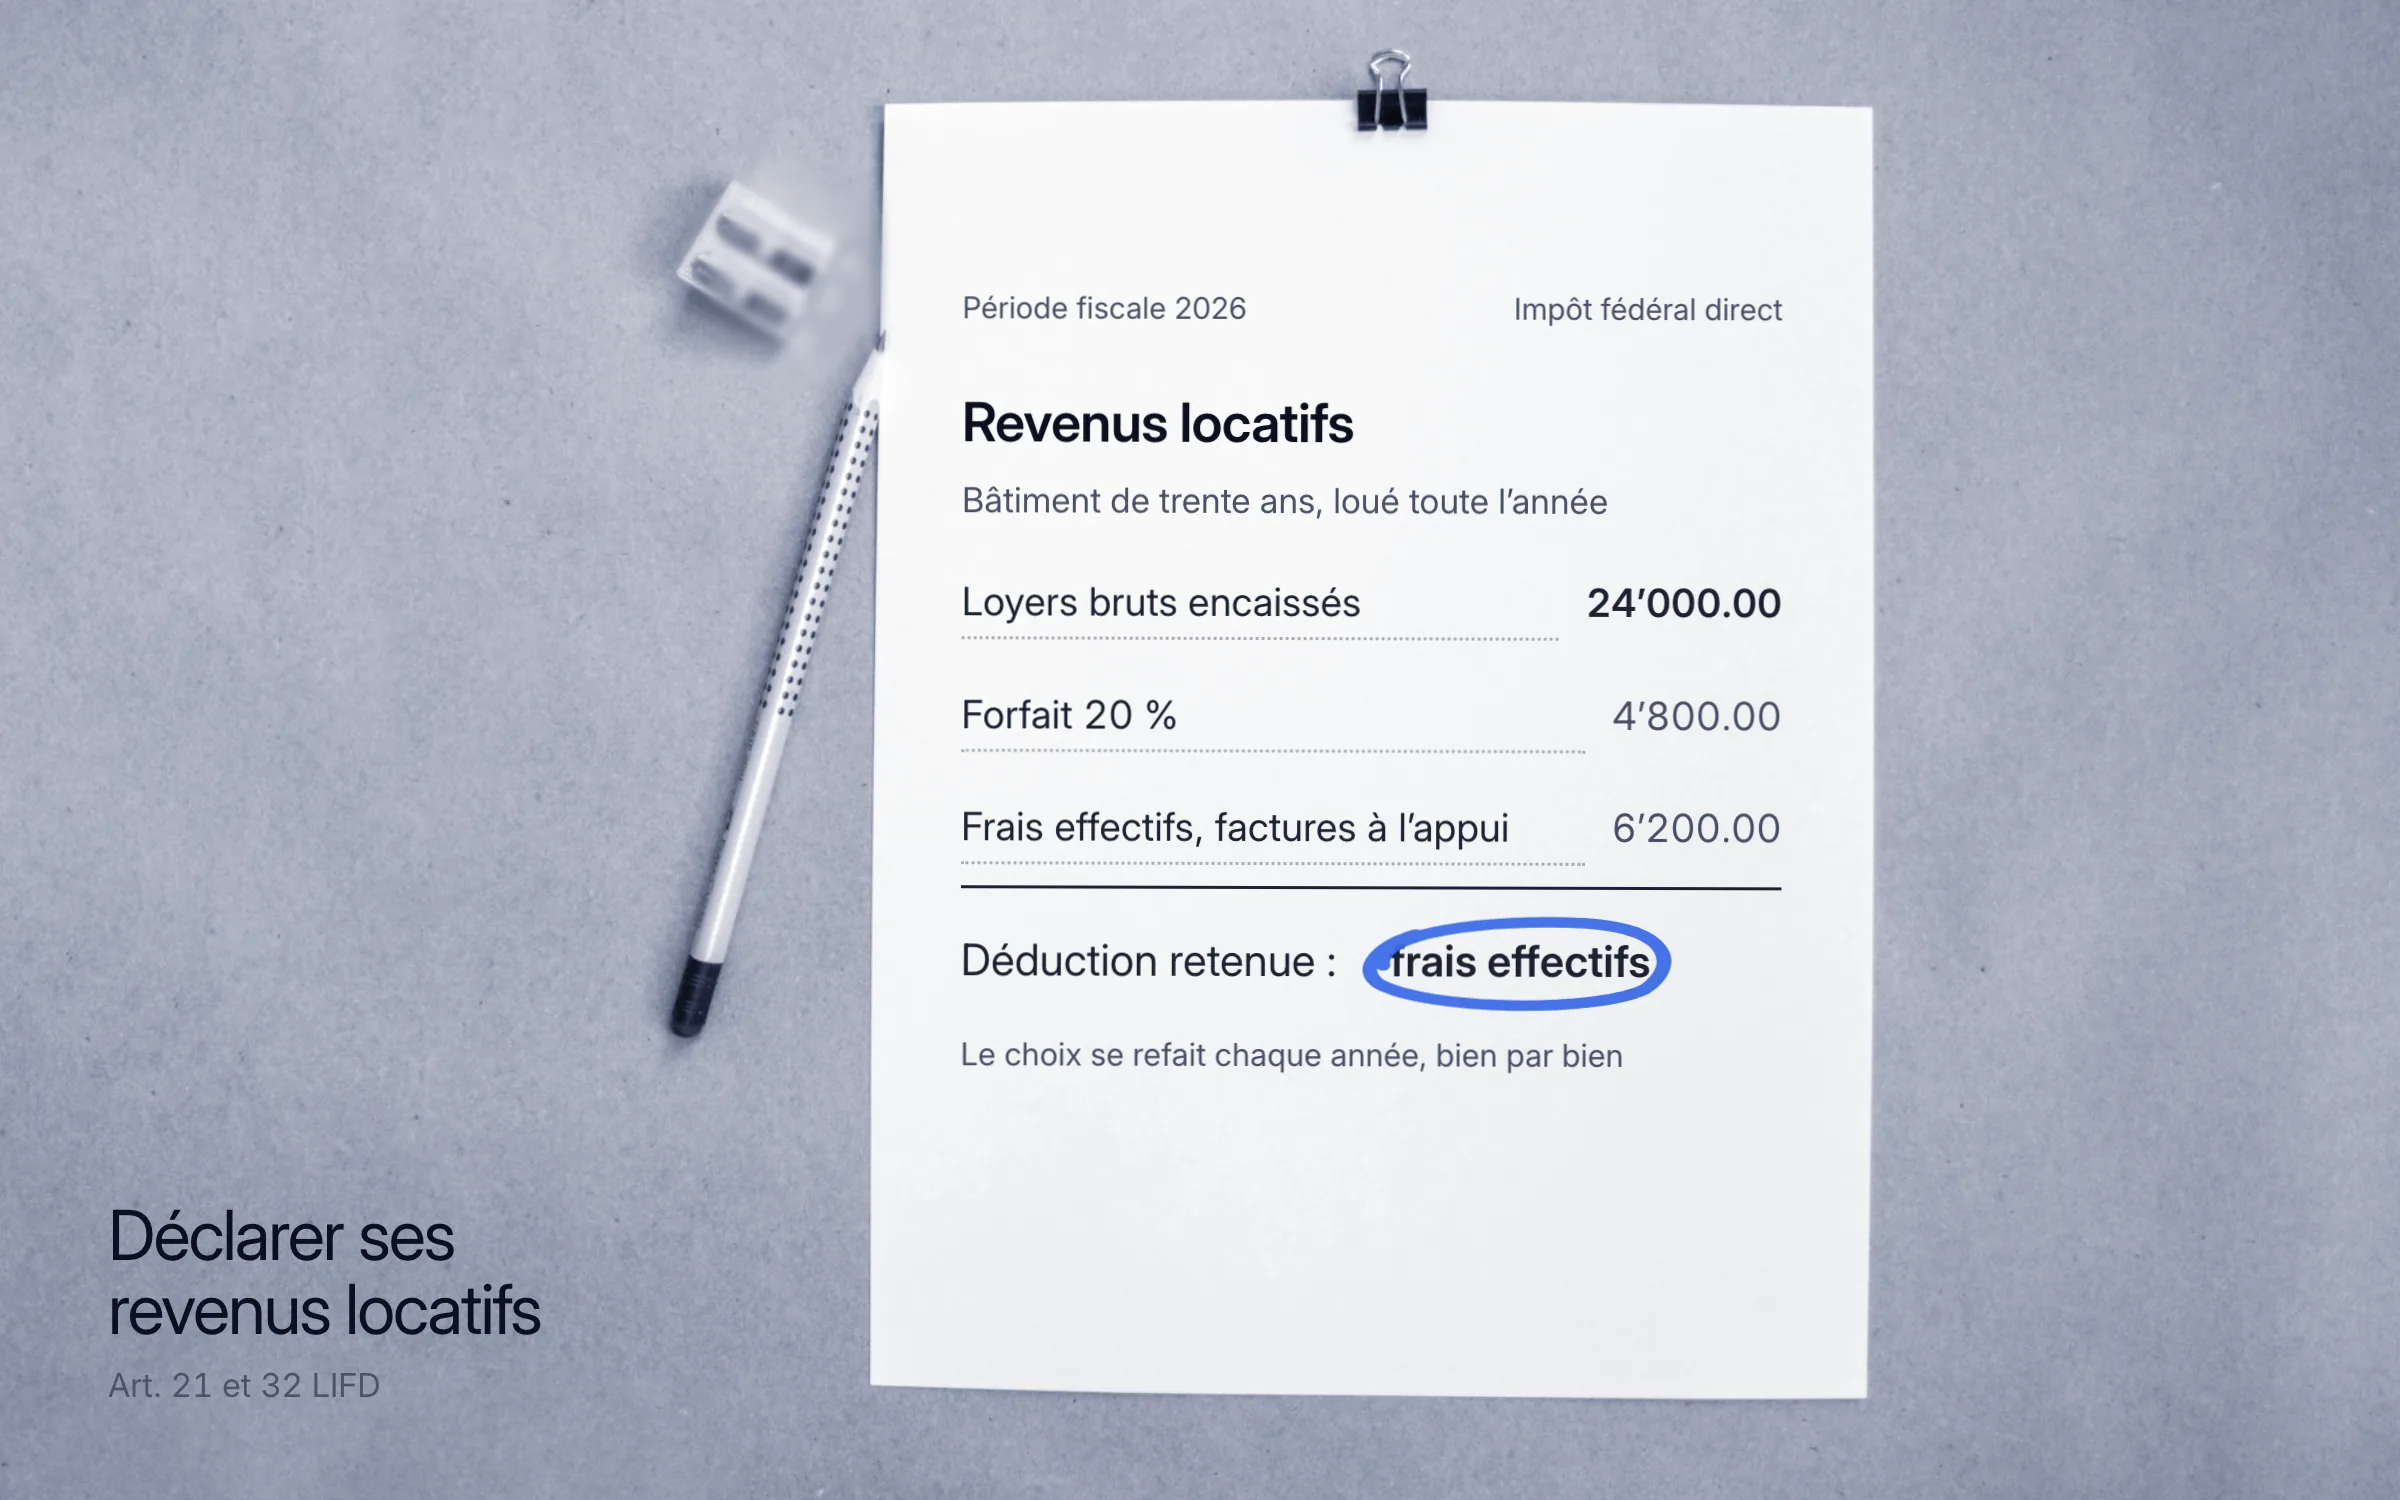
Exemple fictif, pour l'impôt fédéral direct seulement : un bâtiment de trente ans rapporte CHF 24’000.00 de loyers bruts dans l'année. Le forfait vaut 20 %, soit CHF 4’800.00. Si les factures d'entretien, d'assurance et de gérance de l'année totalisent CHF 6’200.00, les frais effectifs sont plus avantageux ; si elles totalisent CHF 3’100.00, le forfait l'est. Calcul refait : 24’000 × 20 % = 4’800.
Les cantons ne suivent pas tous ce modèle. À Genève, pour l'impôt cantonal et communal, un bien loué n'ouvre droit qu'à la déduction des frais effectifs ; le forfait y reste possible pour l'impôt fédéral direct. Avant de choisir, lisez les instructions de votre canton pour l'année concernée, ou demandez à votre fiduciaire.
Ce qui change en 2029
La loi fédérale du 20 décembre 2024 relative au changement de système d'imposition de la propriété du logement modifie la LIFD dès le 1er janvier 2029, selon la version publiée sur Fedlex. Pour les immeubles loués détenus dans la fortune privée, un nouvel art. 32a maintient la déduction des frais d'entretien, de remise en état d'un immeuble nouvellement acquis, des primes d'assurance et des frais d'administration par des tiers, ainsi que le choix du forfait. Les investissements destinés à économiser l'énergie et les frais de démolition n'y figurent plus. Le montant du forfait reste fixé par le Conseil fédéral : l'ordonnance publiée sur Fedlex est, à ce jour, celle de l'état au 1er janvier 2020. Le traitement des biens que le propriétaire occupe lui-même, lui, change ; il sort du cadre de cet article.
Préparer sa déclaration avec Arca
Dans Arca, chaque dépense saisie peut porter la mention « Frais d'entretien ». Le rapport « Décompte fiscal » reprend, bien par bien, les loyers nets dus selon les baux sur l'exercice et les dépenses ainsi marquées, avec un résultat indicatif. C'est un document d'aide : Arca ne calcule pas le forfait, ne choisit pas entre forfait et frais effectifs, et ne remplit pas votre déclaration. Le rapport le dit lui-même : le traitement des dépenses dépend du canton et de votre situation, et se fait valider par votre fiduciaire ou votre conseiller fiscal.
Pilotage : finances, rendement et rapportsLes dépenses de l'exercice par poste, et les rapports à remettre à votre fiduciaire.DocumentsLes factures de l'année classées avec leur bien, prêtes si l'administration les demande.Questions fréquentes
Les loyers encaissés sont-ils imposables ?
Oui. Pour l'impôt fédéral direct, tous les revenus provenant de la location sont imposables comme rendement de la fortune immobilière (art. 21 al. 1 let. a LIFD). L'impôt cantonal et communal suit la loi de chaque canton.
Forfait ou frais effectifs : que choisir ?
Pour l'impôt fédéral direct, le choix se fait à chaque période fiscale et pour chaque immeuble. Le forfait vaut 10 % du rendement brut des loyers pour un bâtiment de dix ans ou moins, 20 % au-delà ; les frais effectifs l'emportent souvent les années de gros travaux.
Le forfait est-il admis dans tous les cantons ?
Non. À Genève, pour l'impôt cantonal et communal, un bien loué n'ouvre droit qu'à la déduction des frais effectifs ; le forfait y reste possible pour l'impôt fédéral direct. Lisez les instructions de votre canton pour l'année concernée.
Les honoraires de la régie sont-ils déductibles ?
Oui, pour l'impôt fédéral direct : les frais d'administration par des tiers sont déductibles, avec l'entretien et les primes d'assurances relatives à l'immeuble (art. 32 al. 2 LIFD).
- LIFD, art. 21 — Rendement de la fortune immobilière
- LIFD, art. 32 — Déductions liées à la fortune (frais d'entretien, forfait)
- Ordonnance sur les frais relatifs aux immeubles (RS 642.116), art. 5 — Déduction forfaitaire
- AFC — Formule 16, Revenus provenant d'immeubles 2025
- République et canton de Genève — Les charges et frais déductibles
- Loi fédérale du 20 décembre 2024 relative au changement de système d'imposition de la propriété du logement (RO 2026 213)
Cet article informe ; il ne remplace pas un conseil juridique pour un cas particulier.
Ne manquez pas
 Gérer ses biensArticle · 5 min de lecture
Tenir les comptes de ses biens : encaissements, dépenses, rendement brut et net
Ce qu'il faut noter chaque mois, et comment passer des loyers au rendement brut, au rendement net et au flux de trésorerie, avec un exemple chiffré.
 Gérer ses biensArticle · 5 min de lecture
Régie ou gestion en direct : comment choisir, bien par bien
Un pourcentage des loyers ne se ressent pas, un montant annuel oui. Comment chiffrer vos honoraires de gérance, et ce qu'ils paient réellement.
 Gérer ses biensArticle · 5 min de lecture
Les assurances du propriétaire : bâtiment, responsabilité civile, et celle du locataire
Qui assure quoi autour d'un bien loué : le bâtiment, la responsabilité du propriétaire, le mobilier du locataire. Ce que dit la loi, et ce qui dépend du canton.