Dans cet article
Un pourcentage des loyers ne se ressent pas, un montant annuel oui. Comment chiffrer vos honoraires de gérance, et ce qu'ils paient réellement.
Quand un contrat de gérance fixe les honoraires en pourcentage des loyers, c'est un chiffre qu'on accepte à la signature et qu'on ne revoit plus. Pour décider entre une régie et une gestion en direct, il faut d'abord le convertir en francs, puis regarder ce qu'il achète.
Convertir un pourcentage en francs par année
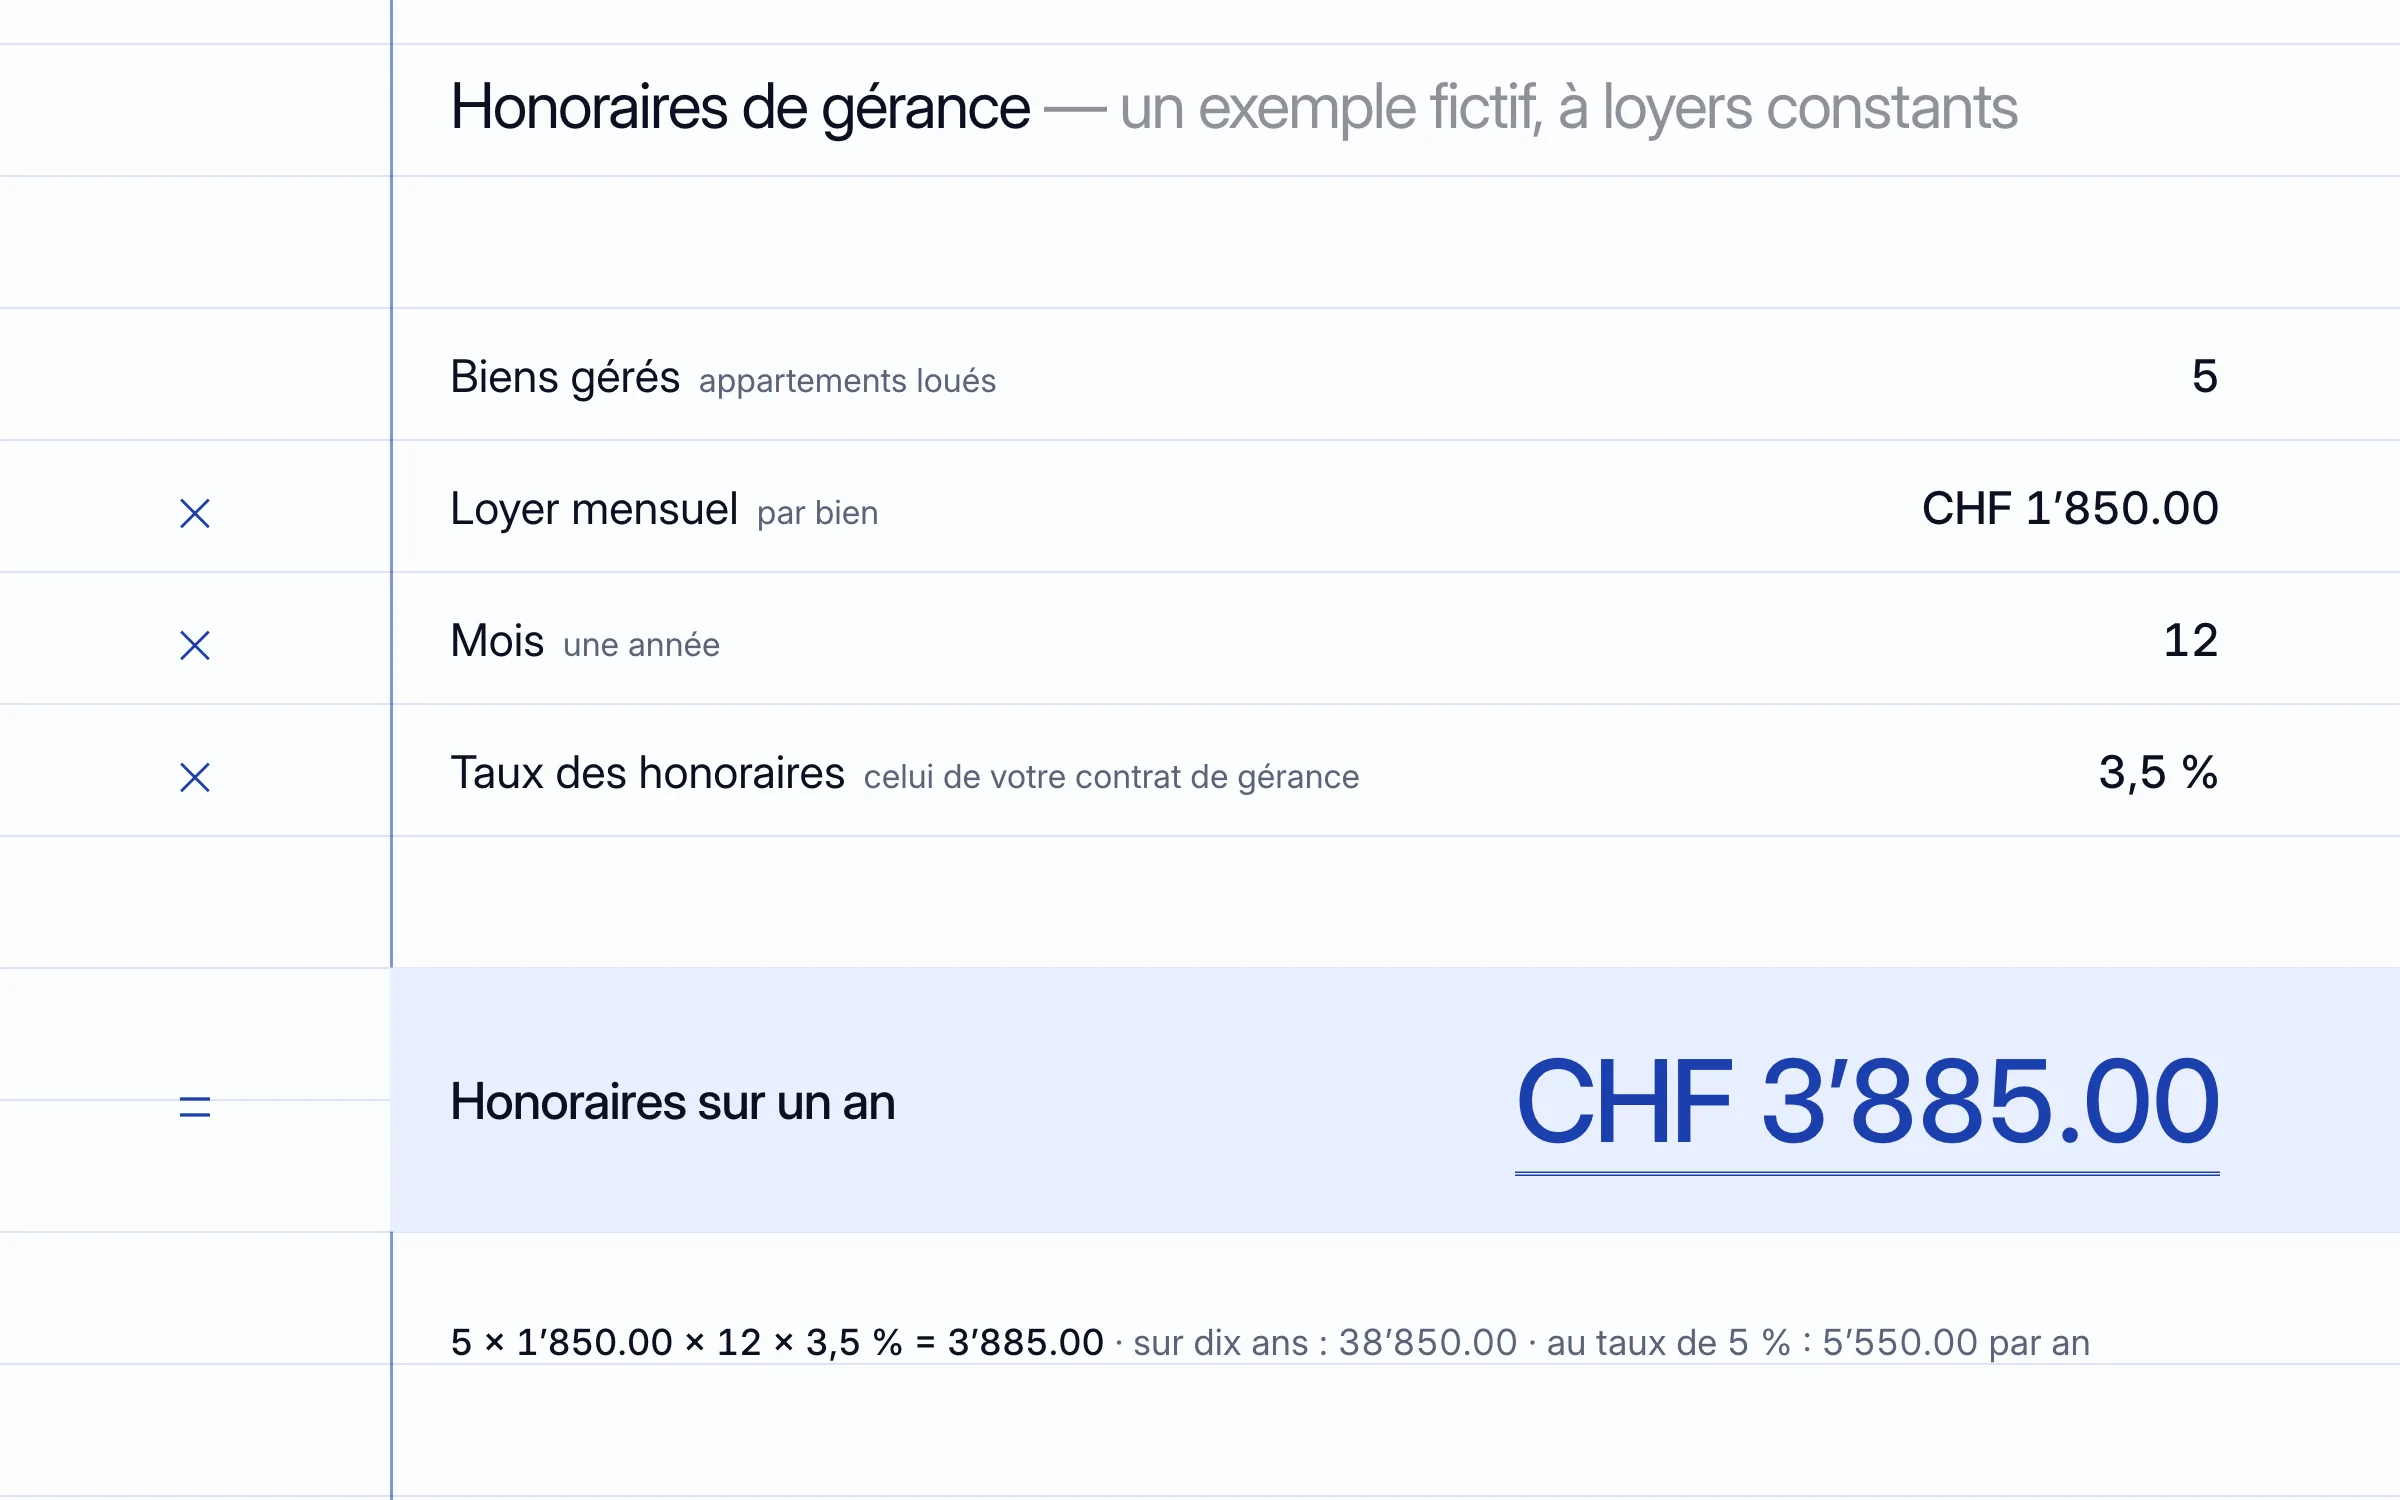
Le calcul tient en une ligne : nombre de biens × loyer mensuel × 12 × taux des honoraires. C'est celui de notre simulateur pour calculer vos frais de régie, qui part de valeurs volontairement prudentes : cinq biens, un loyer de CHF 1’850.00 par mois et un taux de 3,5 %. Le taux à retenir n'est pas une moyenne : c'est celui qui est écrit dans votre contrat de gérance, et que le décompte annuel de la régie reprend.
| Exemple (fictif) : 5 biens à CHF 1’850.00 | Honoraires à 3,5 % | Honoraires à 5 % |
|---|---|---|
| Loyers d'une année | CHF 111’000.00 | CHF 111’000.00 |
| Honoraires sur un an | CHF 3’885.00 | CHF 5’550.00 |
| Honoraires sur dix ans, loyers constants | CHF 38’850.00 | CHF 55’500.00 |
Calcul refait : 5 × 1’850 × 12 = 111’000 ; 111’000 × 3,5 % = 3’885 ; 111’000 × 5 % = 5’550. Le calcul est fait à loyers constants. Or un pourcentage suit les loyers : chaque indexation ou hausse augmente aussi les honoraires. Et il ne compte pas ce que votre contrat peut facturer à part, comme la recherche d'un nouveau locataire ou le suivi de travaux : votre contrat de gérance en donne la liste.
Le locataire ne paie des frais accessoires que si cela a été convenu spécialement (art. 257a al. 2 CO), et il s'agit des dépenses du bailleur pour des prestations en rapport avec l'usage de la chose (art. 257b al. 1 CO). L'ordonnance permet d'y ajouter les frais d'administration découlant de l'établissement du décompte (art. 4 al. 3 OBLF).
Ce que ces honoraires paient
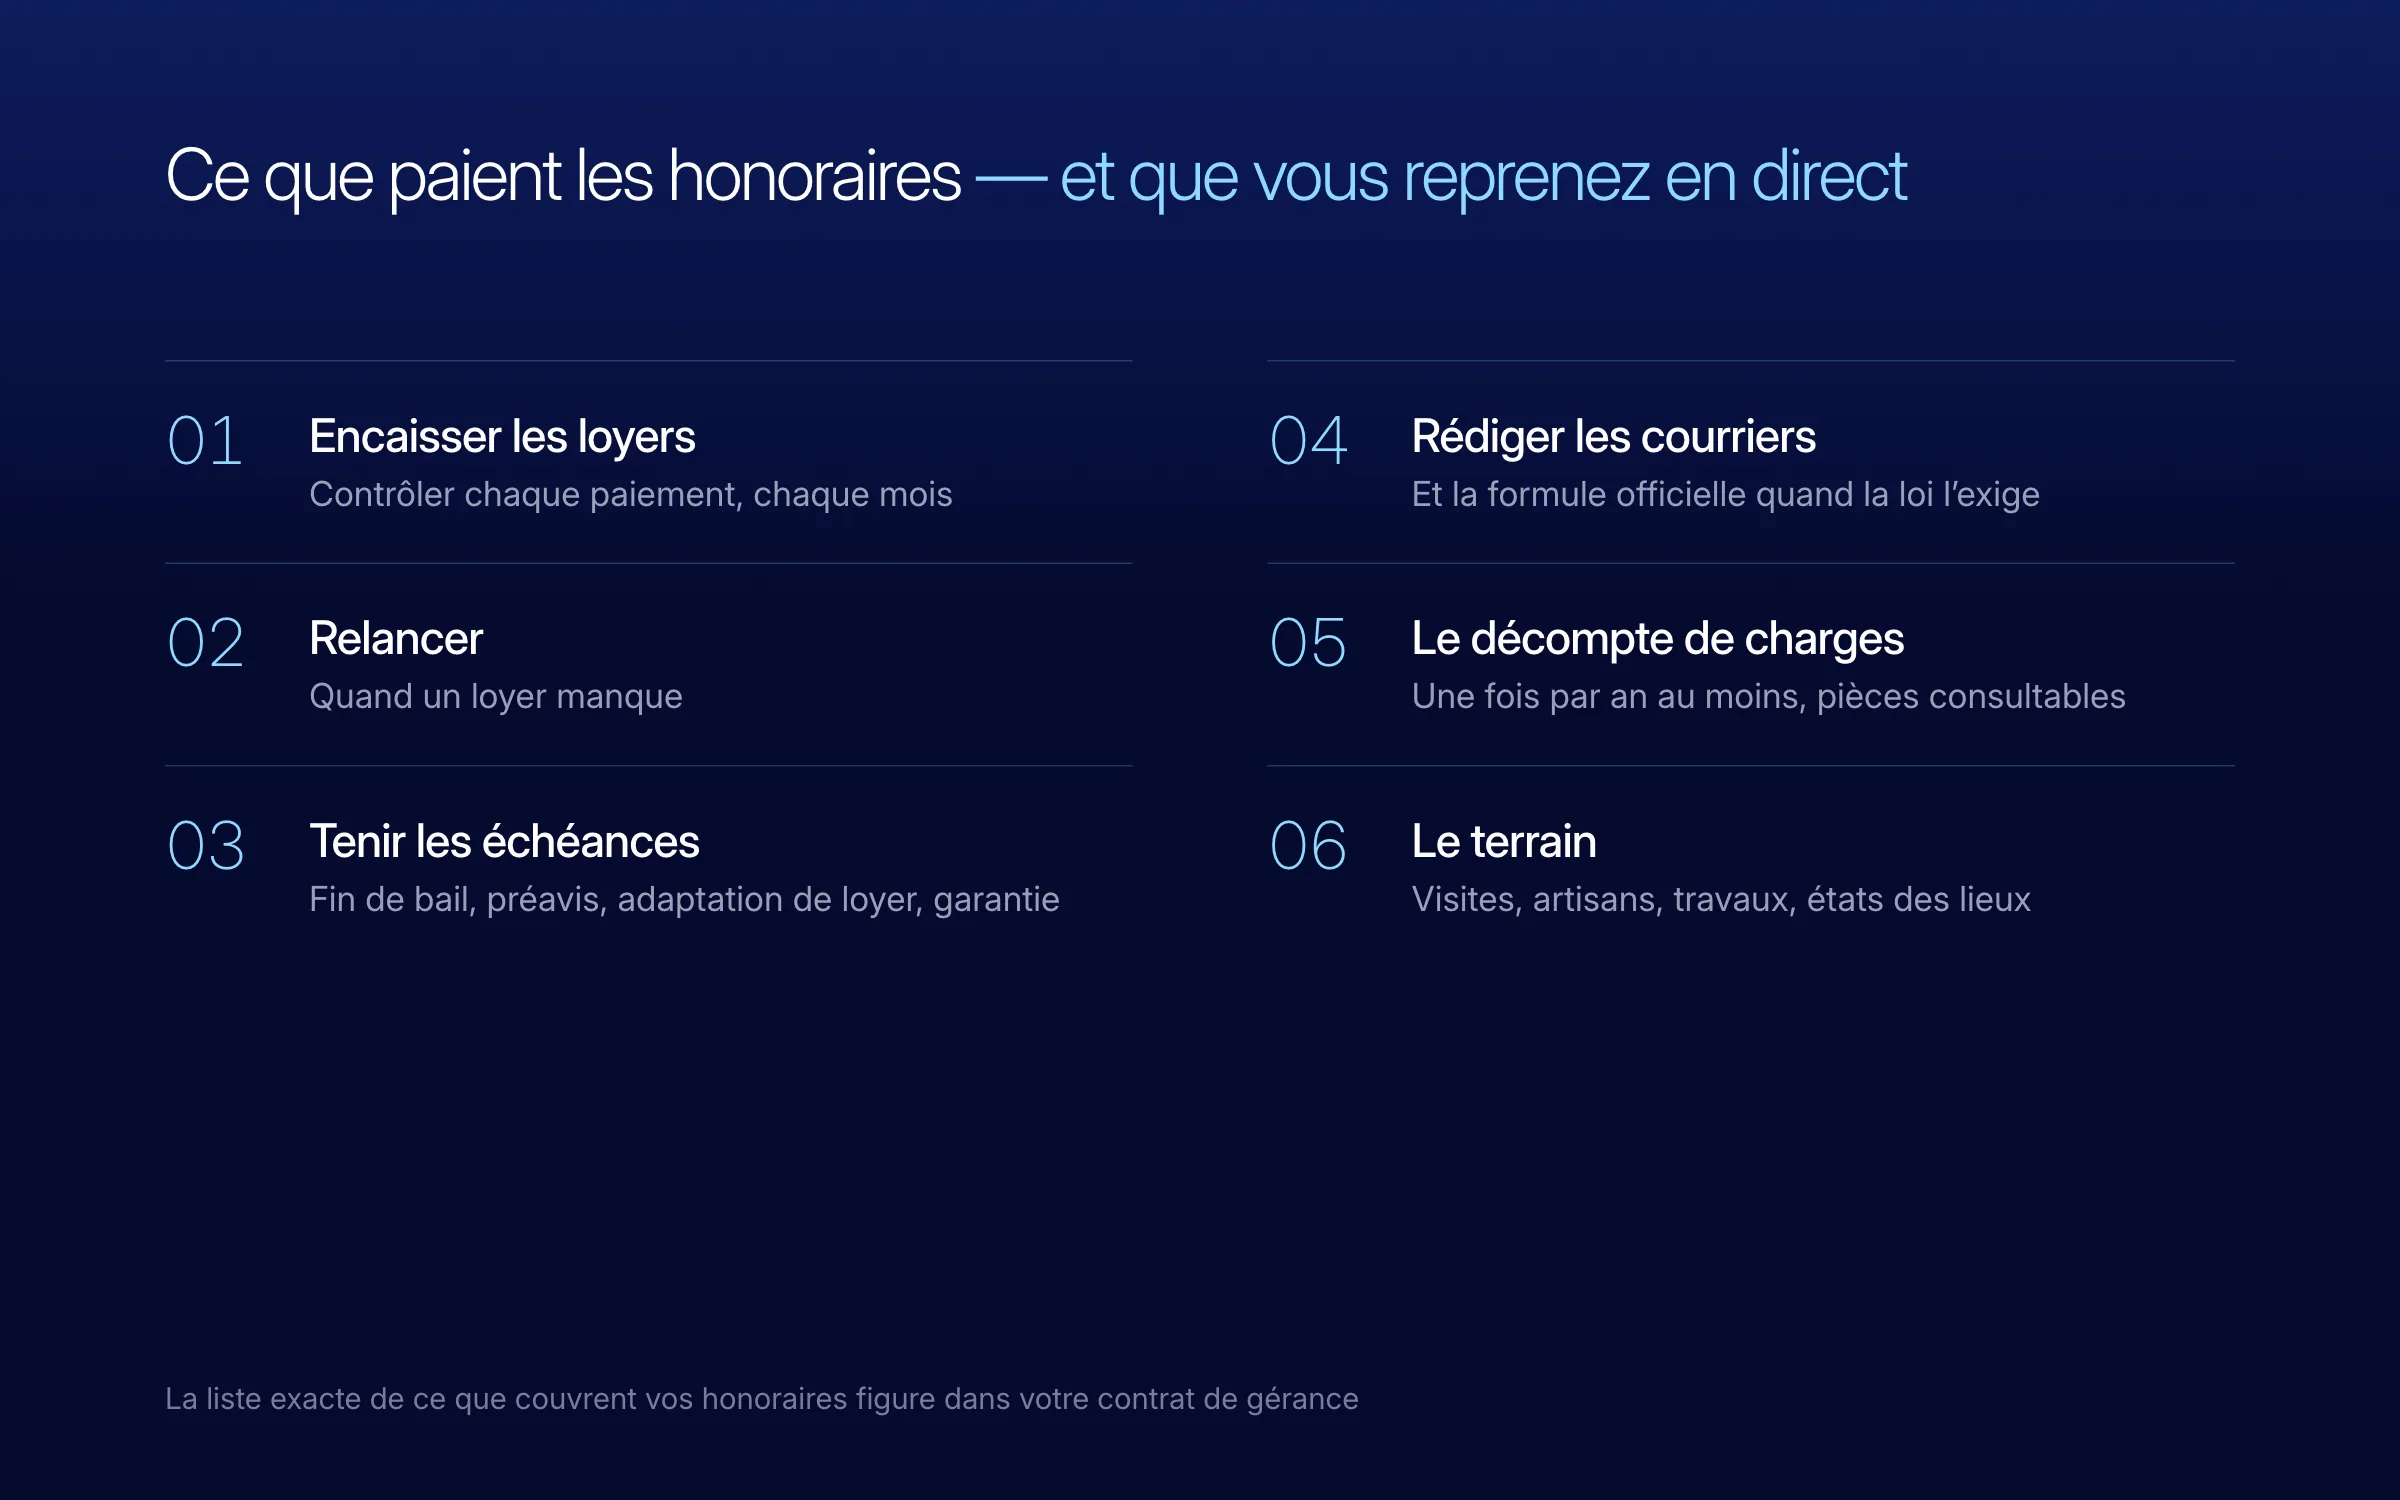
Comparer deux montants n'a de sens que si l'on sait ce que chacun achète. Selon son contrat, une régie visite les objets, rencontre les locataires, encaisse les loyers, relance, mandate les artisans, traite les litiges et porte la gestion au quotidien. Gérer en direct, c'est reprendre ces tâches soi-même : le temps passé, les déplacements, et la responsabilité de tenir les délais légaux.
- Encaisser et contrôler chaque loyer, puis relancer quand il manque.
- Tenir les échéances : fin de bail, préavis, adaptation de loyer, restitution de la garantie.
- Rédiger les courriers et les actes, et utiliser la formule officielle quand la loi l'exige.
- Établir le décompte de charges au moins une fois par an et, à la demande du locataire, lui permettre d'en consulter les pièces justificatives.
- Organiser les travaux et les états des lieux, sur place.
Rien de tout cela n'est hors de portée d'un propriétaire qui a un ou quelques biens, mais rien n'est automatique non plus. La vraie question n'est donc pas « régie ou pas », mais : combien d'heures par an ces tâches vous demandent-elles, et que valent ces heures au regard du montant du tableau ci-dessus ?
Le coût après impôt : ce que dit la loi fédérale
Pour l'impôt fédéral direct, la loi range les frais d'administration par des tiers parmi les frais qu'un propriétaire d'immeubles privés peut déduire. Mais elle offre aussi un forfait qui remplace les frais effectifs, et ce forfait couvre déjà les frais d'administration par des tiers (art. 5 al. 1 let. c de l'ordonnance sur les frais relatifs aux immeubles, RS 642.116). Si vous choisissez le forfait, les honoraires de la régie ne se déduisent donc pas une seconde fois.
Art. 32 al. 2, 1re phrase, LIFDLe contribuable qui possède des immeubles privés peut déduire les frais nécessaires à leur entretien, les frais de remise en état d’immeubles acquis récemment, les primes d’assurances relatives à ces immeubles et les frais d’administration par des tiers.
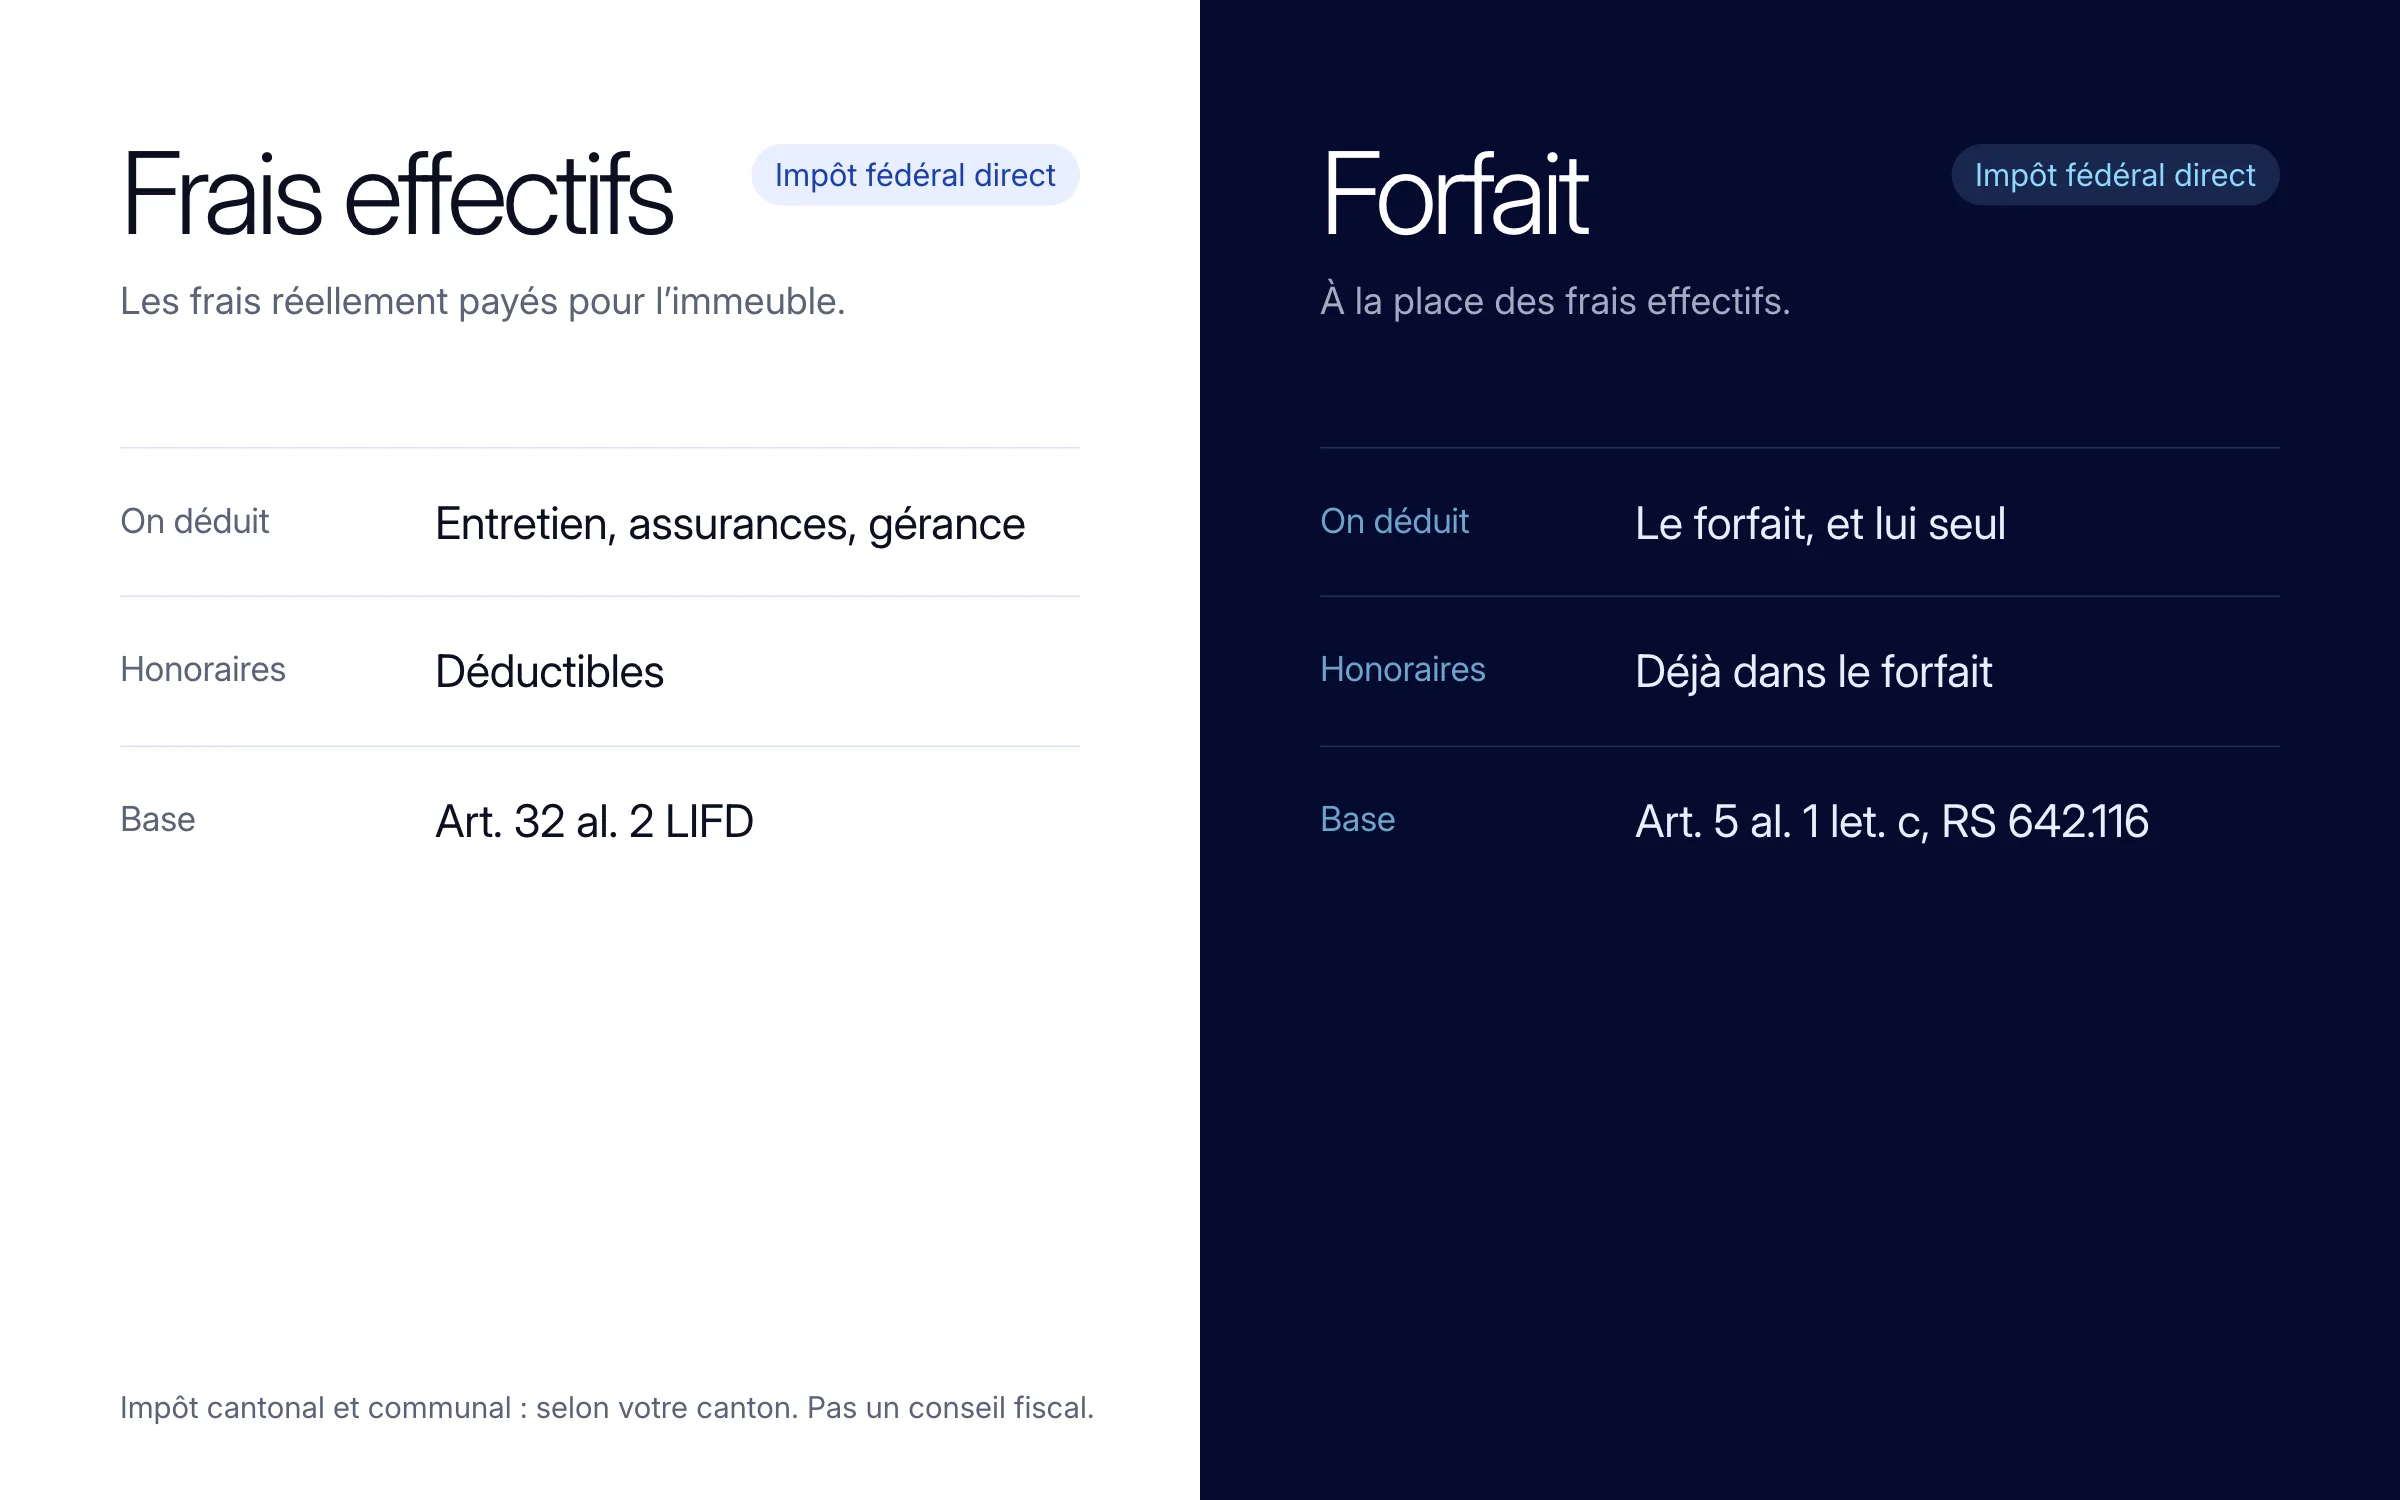
Ceci vaut pour l'impôt fédéral direct. L'impôt cantonal et communal suit la loi fiscale de votre canton, qui peut traiter le forfait autrement : à Genève, par exemple, l'administration fiscale indique que, pour l'impôt cantonal et communal, un bien loué n'ouvre droit qu'à la déduction des frais effectifs. Vérifiez auprès de votre administration fiscale ou de votre fiduciaire ; cet article n'est pas un conseil fiscal.
Gérer en direct, avec un outil
Arca ne remplace pas une régie et ne fait pas ce qu'elle fait sur le terrain : il ne visite pas, n'encaisse pas, ne relance pas à votre place et ne traite pas les litiges. Il tient vos dossiers — biens, baux, locataires, loyers encaissés, dépenses — calcule vos échéances à partir des baux et prépare les documents, que vous signez et envoyez vous-même. Son prix est un abonnement fixe par palier, publié sur la page des tarifs, qui ne varie pas avec vos loyers.
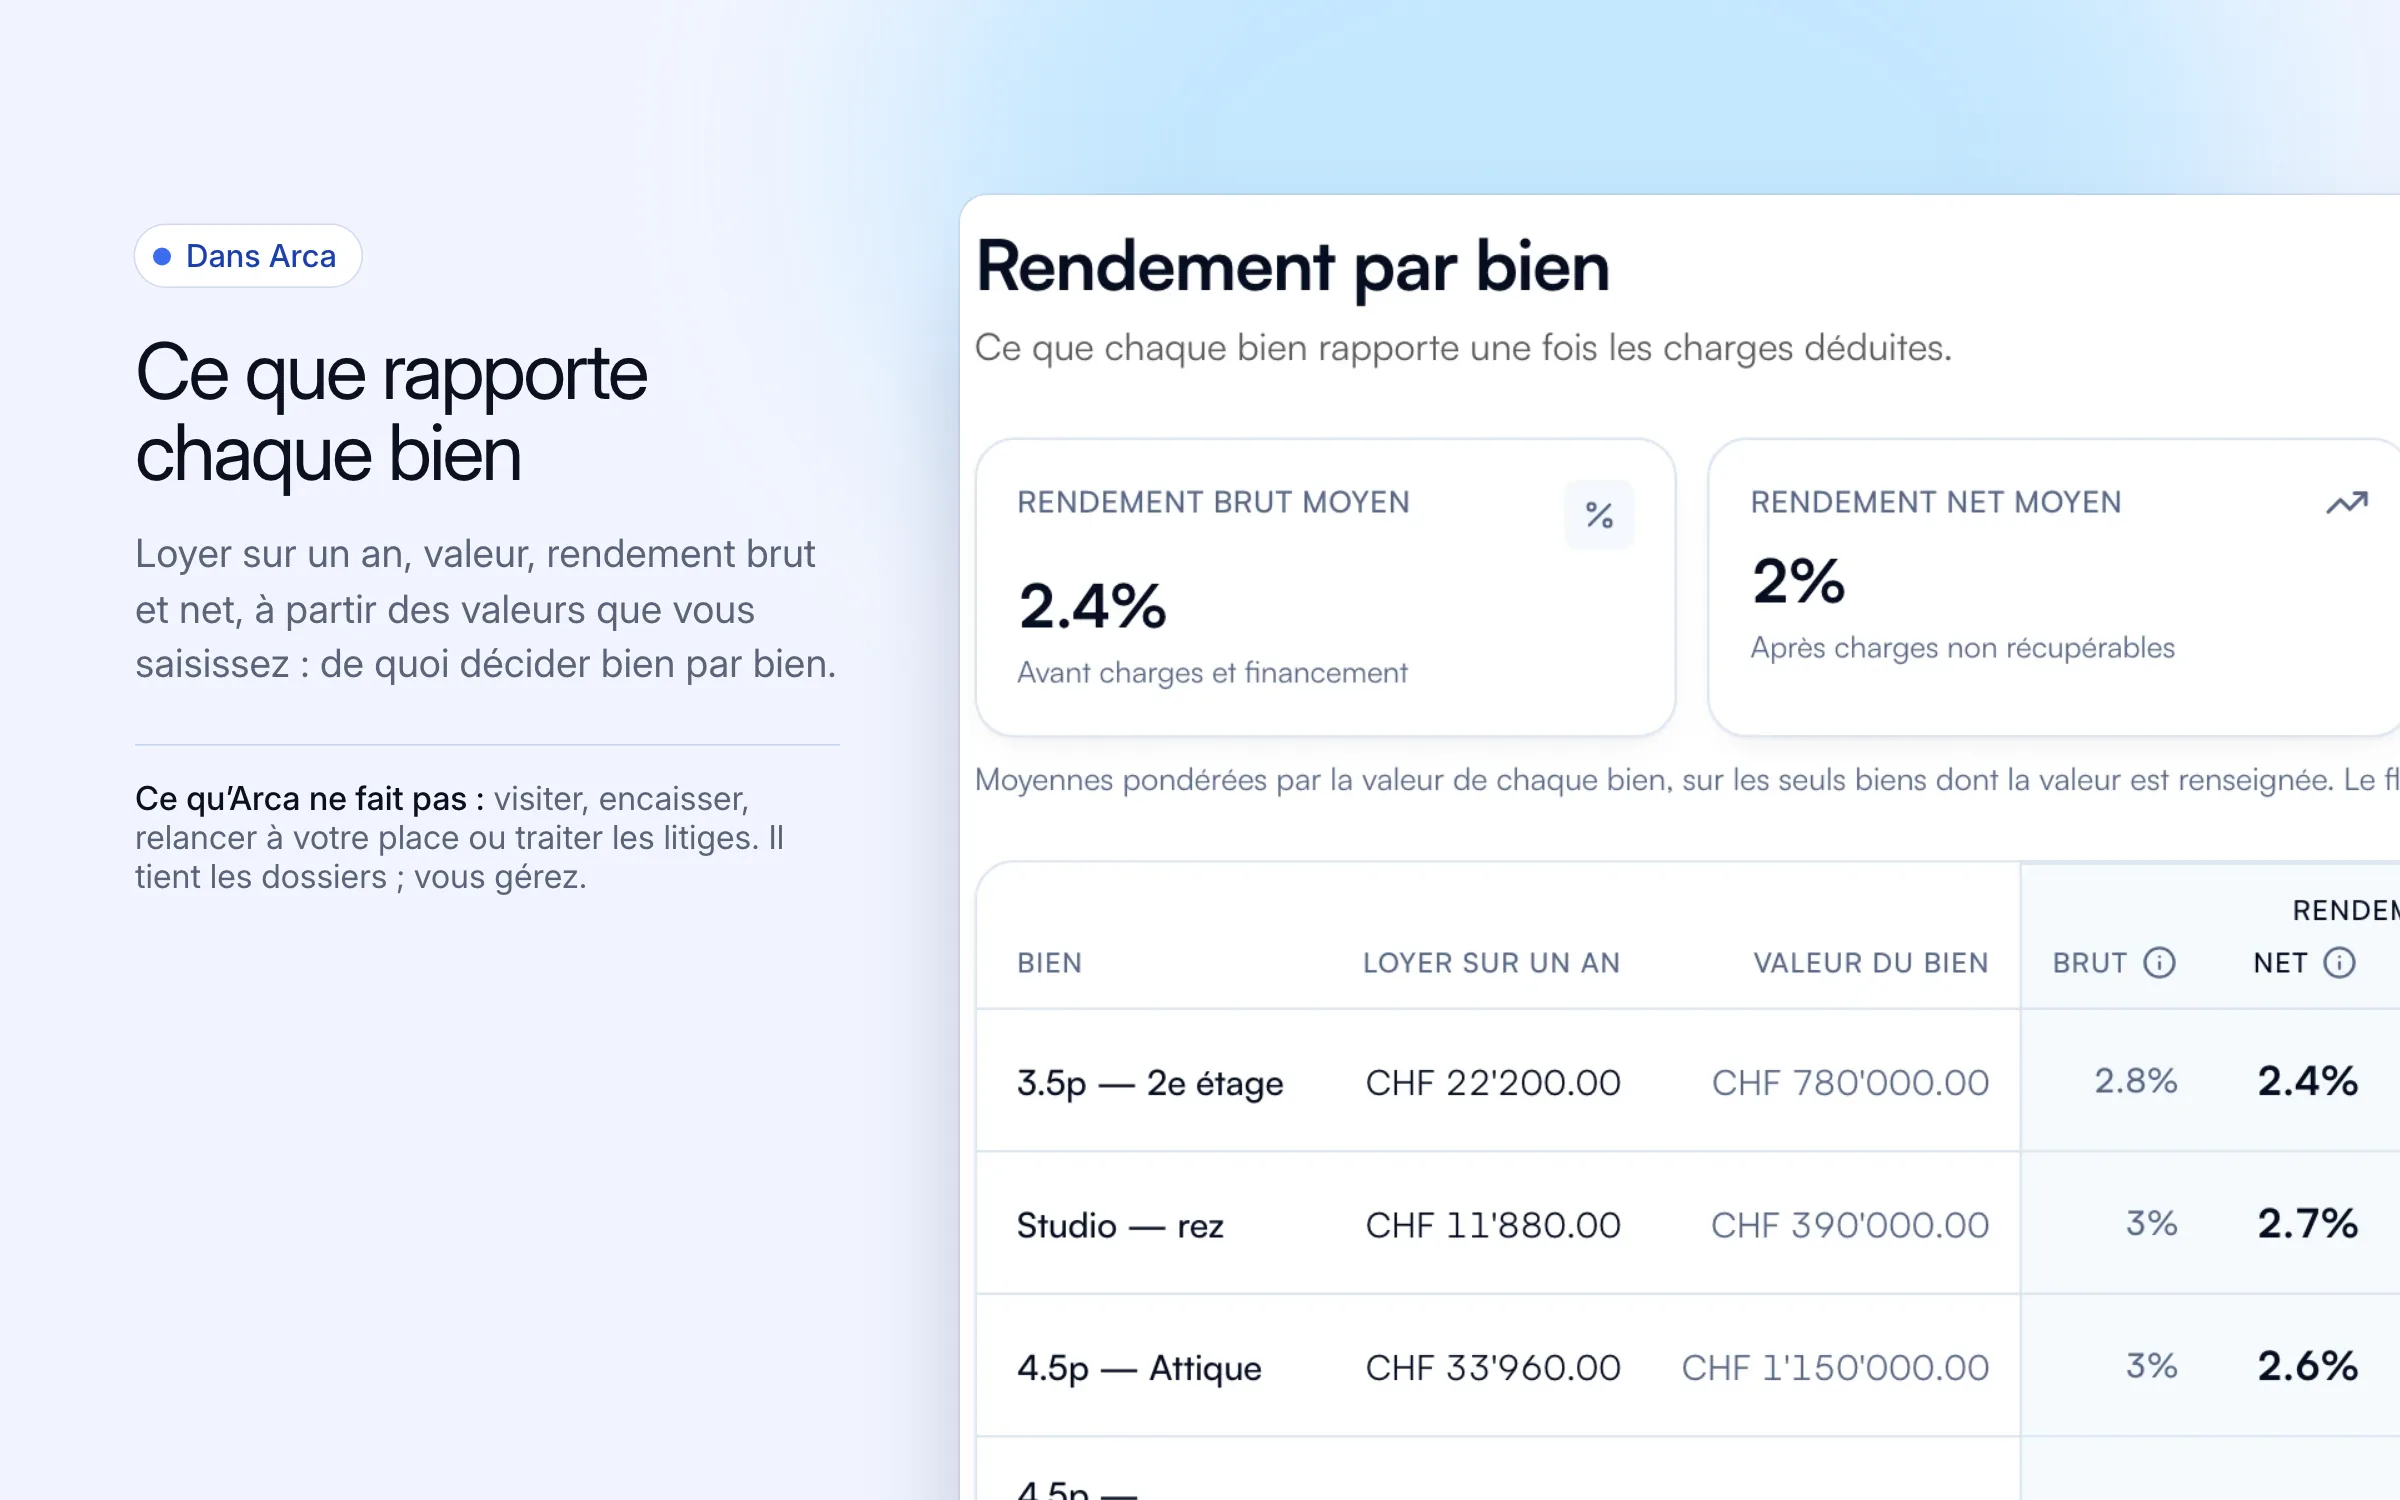
Le simulateur reprend le calcul de cet article avec vos propres chiffres : nombre de biens, loyer moyen, taux de votre contrat.
Ce que coûte votre régieEntrez vos biens, votre loyer et le taux de votre contrat : le montant par année et sur quinze ans.Les tarifs d'ArcaTrois paliers selon le nombre de biens, un prix fixe qui ne suit pas vos loyers.Questions fréquentes
Combien coûte une régie par année ?
Nombre de biens × loyer mensuel × 12 × taux des honoraires. Pour cinq biens à CHF 1’850.00 et 3,5 %, CHF 3’885.00 par an, à loyers constants. Le taux à retenir est celui de votre contrat de gérance.
Les honoraires de régie augmentent-ils avec les loyers ?
Oui, s'ils sont fixés en pourcentage : chaque indexation ou hausse augmente aussi les honoraires. Les prestations facturées à part, comme la recherche d'un nouveau locataire, s'y ajoutent selon votre contrat.
Les honoraires de régie sont-ils déductibles ?
Pour l'impôt fédéral direct, les frais d'administration par des tiers sont déductibles (art. 32 al. 2 LIFD), mais pas en plus du forfait, qui les couvre déjà. L'impôt cantonal et communal suit la loi de votre canton.
Que faut-il reprendre soi-même en gérant en direct ?
Encaisser et relancer les loyers, tenir les échéances, rédiger les courriers sur la bonne formule, établir le décompte de charges, organiser les travaux et les états des lieux.
- Loi fédérale sur l'impôt fédéral direct (LIFD), art. 32 — Déductions liées à la fortune
- Ordonnance sur les frais relatifs aux immeubles (RS 642.116), art. 5 — Déduction forfaitaire
- République et canton de Genève — Les charges et frais déductibles
- Code des obligations, art. 257a — Frais accessoires
- Code des obligations, art. 257b — Frais accessoires : habitations et locaux commerciaux
- Ordonnance sur le bail à loyer (OBLF), art. 4 — Décompte des frais accessoires
Cet article informe ; il ne remplace pas un conseil juridique pour un cas particulier.
Ne manquez pas
 Gérer ses biensArticle · 5 min de lecture
Déclarer ses revenus locatifs : loyers imposables, frais effectifs ou forfait
Les loyers sont un revenu imposable, les frais d'entretien viennent en déduction, au réel ou au forfait. Les principes fédéraux, et où les cantons divergent.
 Gérer ses biensArticle · 5 min de lecture
Tenir les comptes de ses biens : encaissements, dépenses, rendement brut et net
Ce qu'il faut noter chaque mois, et comment passer des loyers au rendement brut, au rendement net et au flux de trésorerie, avec un exemple chiffré.
 Gérer ses biensArticle · 5 min de lecture
Les assurances du propriétaire : bâtiment, responsabilité civile, et celle du locataire
Qui assure quoi autour d'un bien loué : le bâtiment, la responsabilité du propriétaire, le mobilier du locataire. Ce que dit la loi, et ce qui dépend du canton.