Dans cet article
Ce qu'il faut noter chaque mois, et comment passer des loyers au rendement brut, au rendement net et au flux de trésorerie, avec un exemple chiffré.
Pour un ou quelques appartements, inutile de reproduire une comptabilité d'entreprise. Mais le propriétaire doit pouvoir dire, à tout moment, ce qu'il a encaissé, ce qu'il a payé, et ce que chaque bien lui rapporte réellement. Trois raisons à cela : relancer un loyer manquant à temps, remplir sa déclaration d'impôt, et savoir si un bien vaut ce qu'il immobilise.
Ce qu'il faut noter, et quand
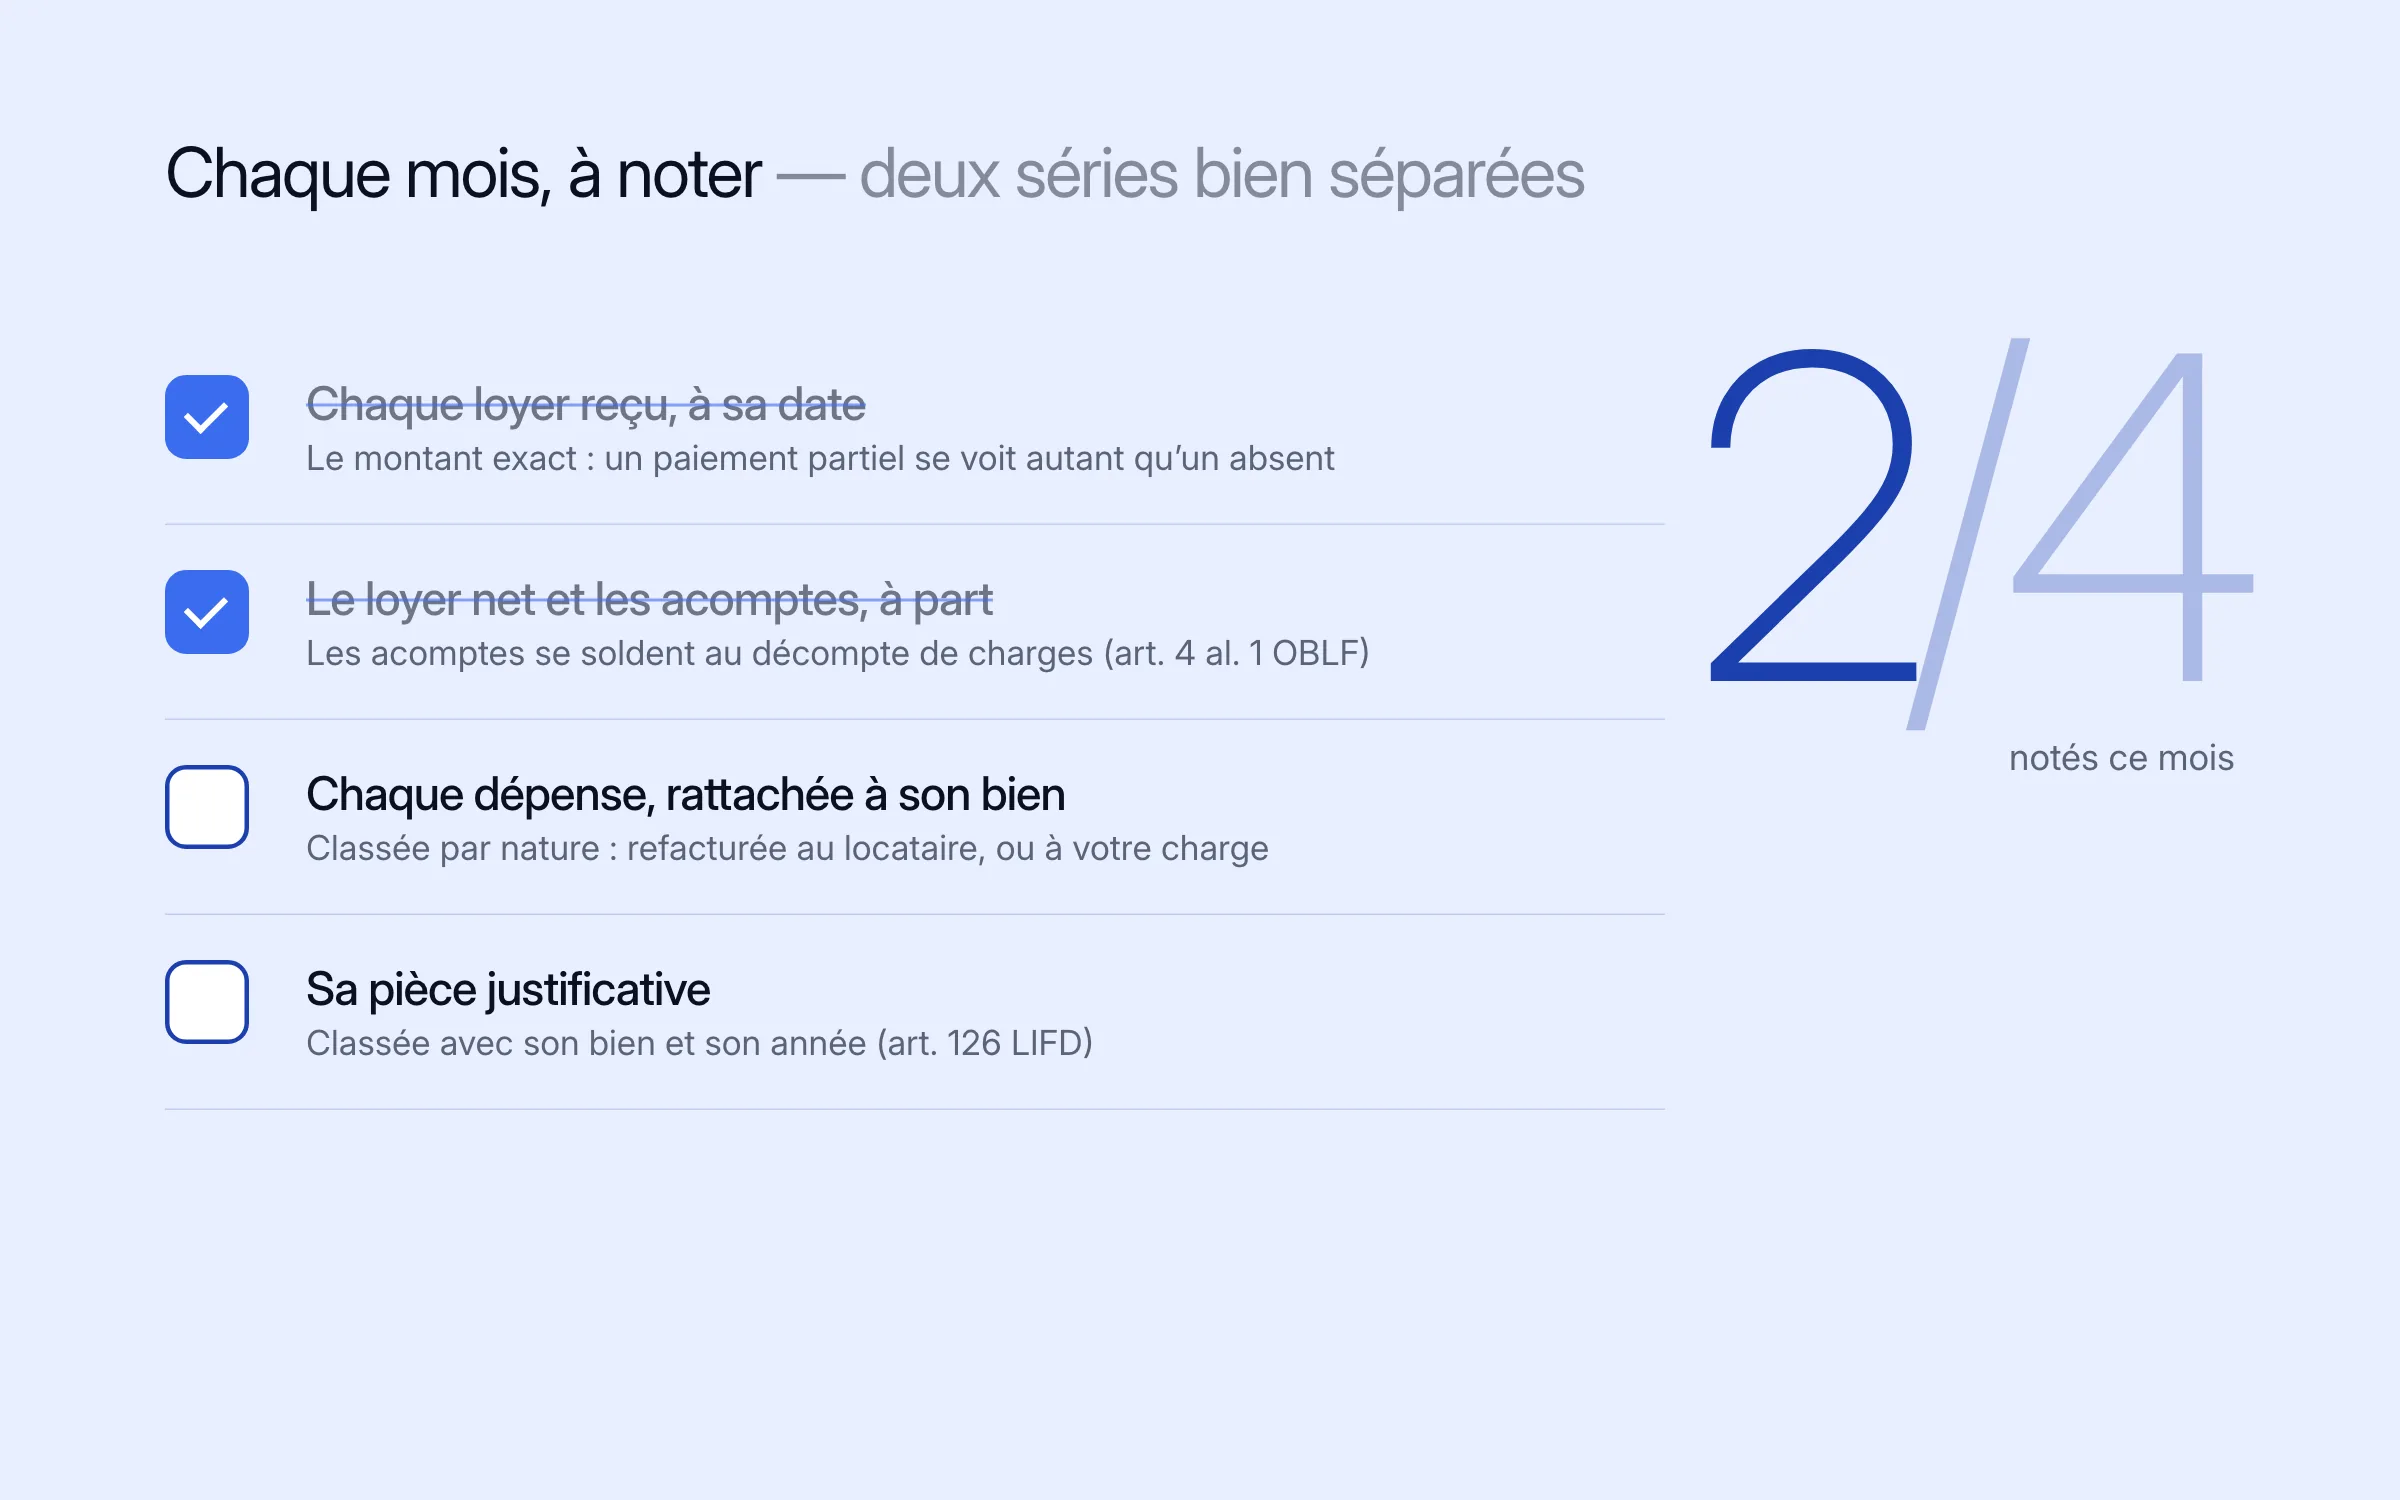
Deux séries de chiffres suffisent, à condition de les séparer proprement. D'un côté les encaissements : chaque loyer reçu, à sa date, avec son montant exact, ce qui permet de voir un paiement partiel aussi bien qu'un paiement absent. De l'autre les dépenses, chacune rattachée au bien qu'elle concerne et classée par nature.
- Le loyer net et les acomptes de charges séparément : les acomptes ne sont pas du loyer : ils se soldent par le décompte de charges, établi au moins une fois par an (art. 4 al. 1 OBLF).
- Les frais accessoires que le bail met à la charge du locataire (art. 257a al. 2 CO), comme le chauffage et l'eau chaude (art. 257b al. 1 CO), d'un côté, les charges du propriétaire (intérêts hypothécaires, assurance du bâtiment, honoraires, impôts fonciers, rénovations) de l'autre.
- La pièce justificative de chaque dépense, classée avec son bien et son année.
Garder les justificatifs n'est pas qu'une précaution. Pour l'impôt fédéral direct, l'administration peut demander à tout contribuable les pièces qui appuient sa déclaration.
Art. 126 al. 1 et 2 LIFDLe contribuable doit faire tout ce qui est nécessaire pour assurer une taxation complète et exacte. Sur demande de l’autorité de taxation, il doit notamment fournir des renseignements oraux ou écrits, présenter ses livres comptables, les pièces justificatives et autres attestations ainsi que les pièces concernant ses relations d’affaires.
L'obligation de conserver pendant dix ans prévue au même article (al. 3) vise les indépendants et les personnes morales. Pour un particulier qui loue un bien, l'art. 126 LIFD ne lui fixe pas de durée de conservation : renseignez-vous auprès de votre administration fiscale cantonale.
Rendement brut, rendement net : deux définitions
Le rendement brut rapporte le loyer d'une année à la valeur du bien. Il ne dit rien des frais : c'est un chiffre de comparaison, commode pour situer un bien par rapport à un autre. Le rendement net retire d'abord du loyer les charges que le propriétaire supporte lui-même — celles qui ne sont pas refacturées au locataire — puis rapporte le résultat à la même valeur. Ni l'un ni l'autre ne tient compte de la manière dont le bien est financé.
Le financement entre en jeu à l'étape suivante. En retirant du loyer net les intérêts hypothécaires et l'amortissement, on obtient le flux de trésorerie : ce qui reste réellement sur le compte en fin d'année. Rapporté aux fonds propres investis, il donne le rendement des fonds propres.
| Indicateur | Calcul |
|---|---|
| Rendement brut | loyer net annuel ÷ valeur du bien |
| Rendement net | (loyer net annuel − charges non récupérables) ÷ valeur du bien |
| Flux de trésorerie | loyer net annuel − charges non récupérables − intérêts − amortissement |
| Rendement des fonds propres | flux de trésorerie ÷ fonds propres investis |
Un exemple chiffré
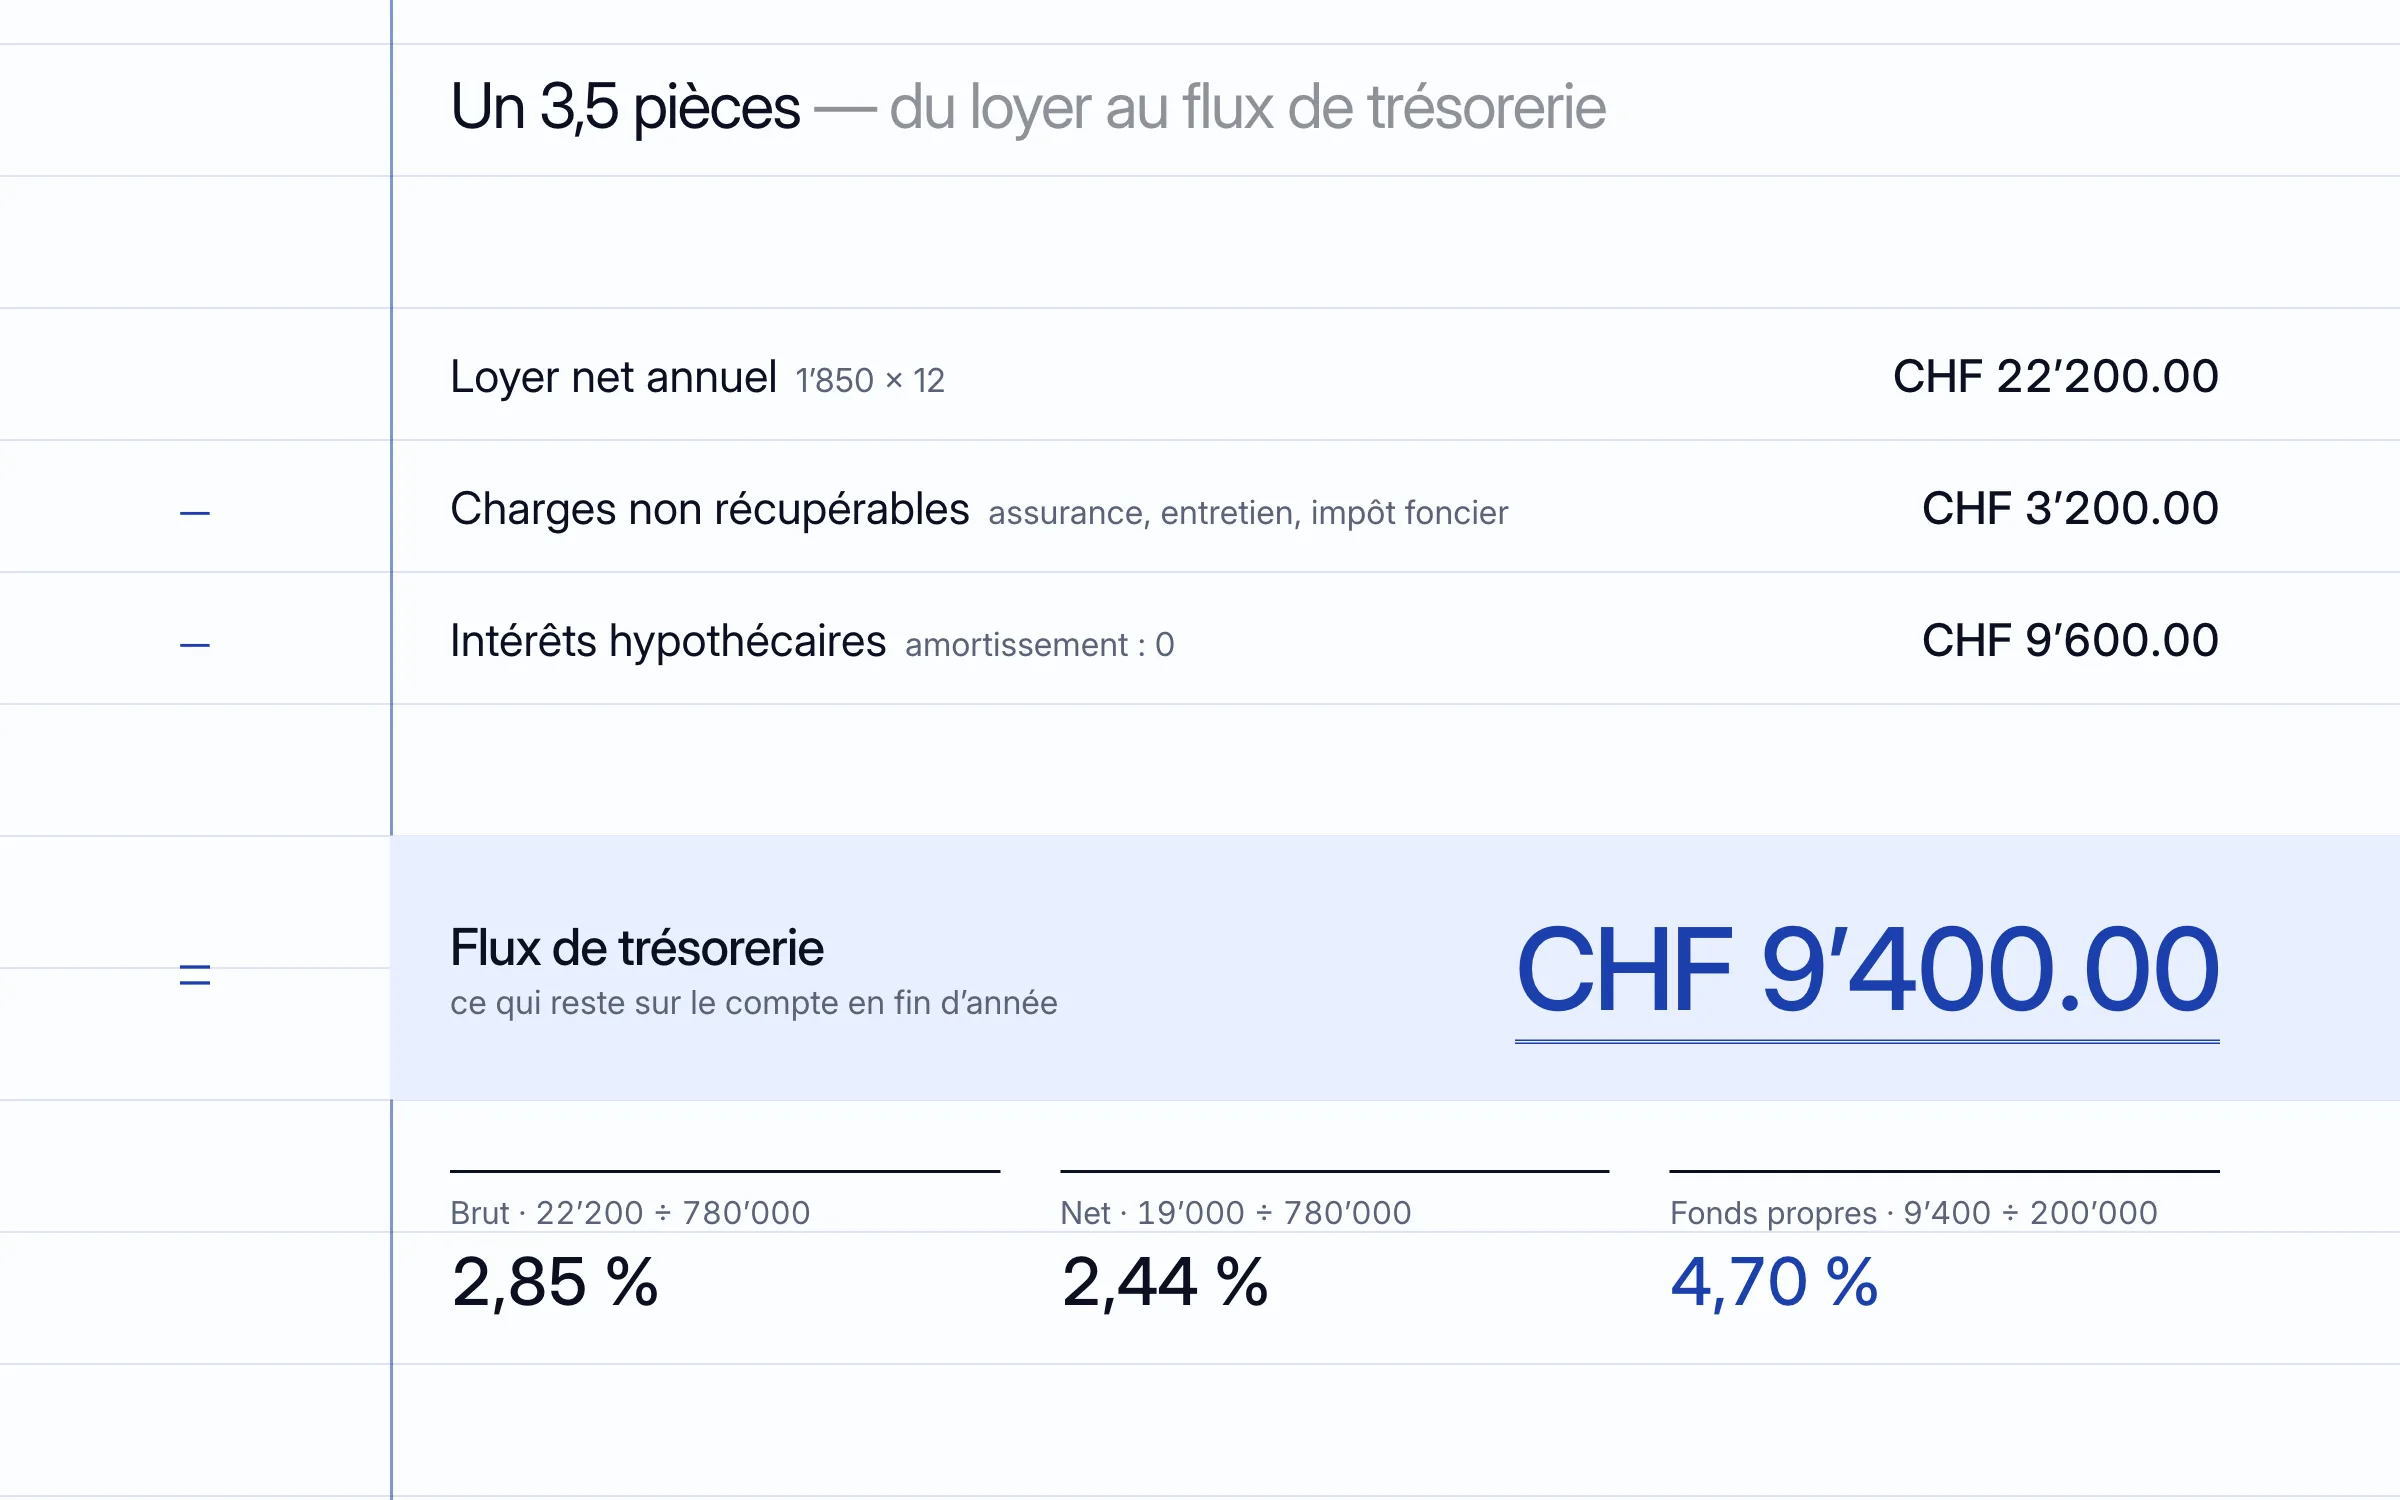
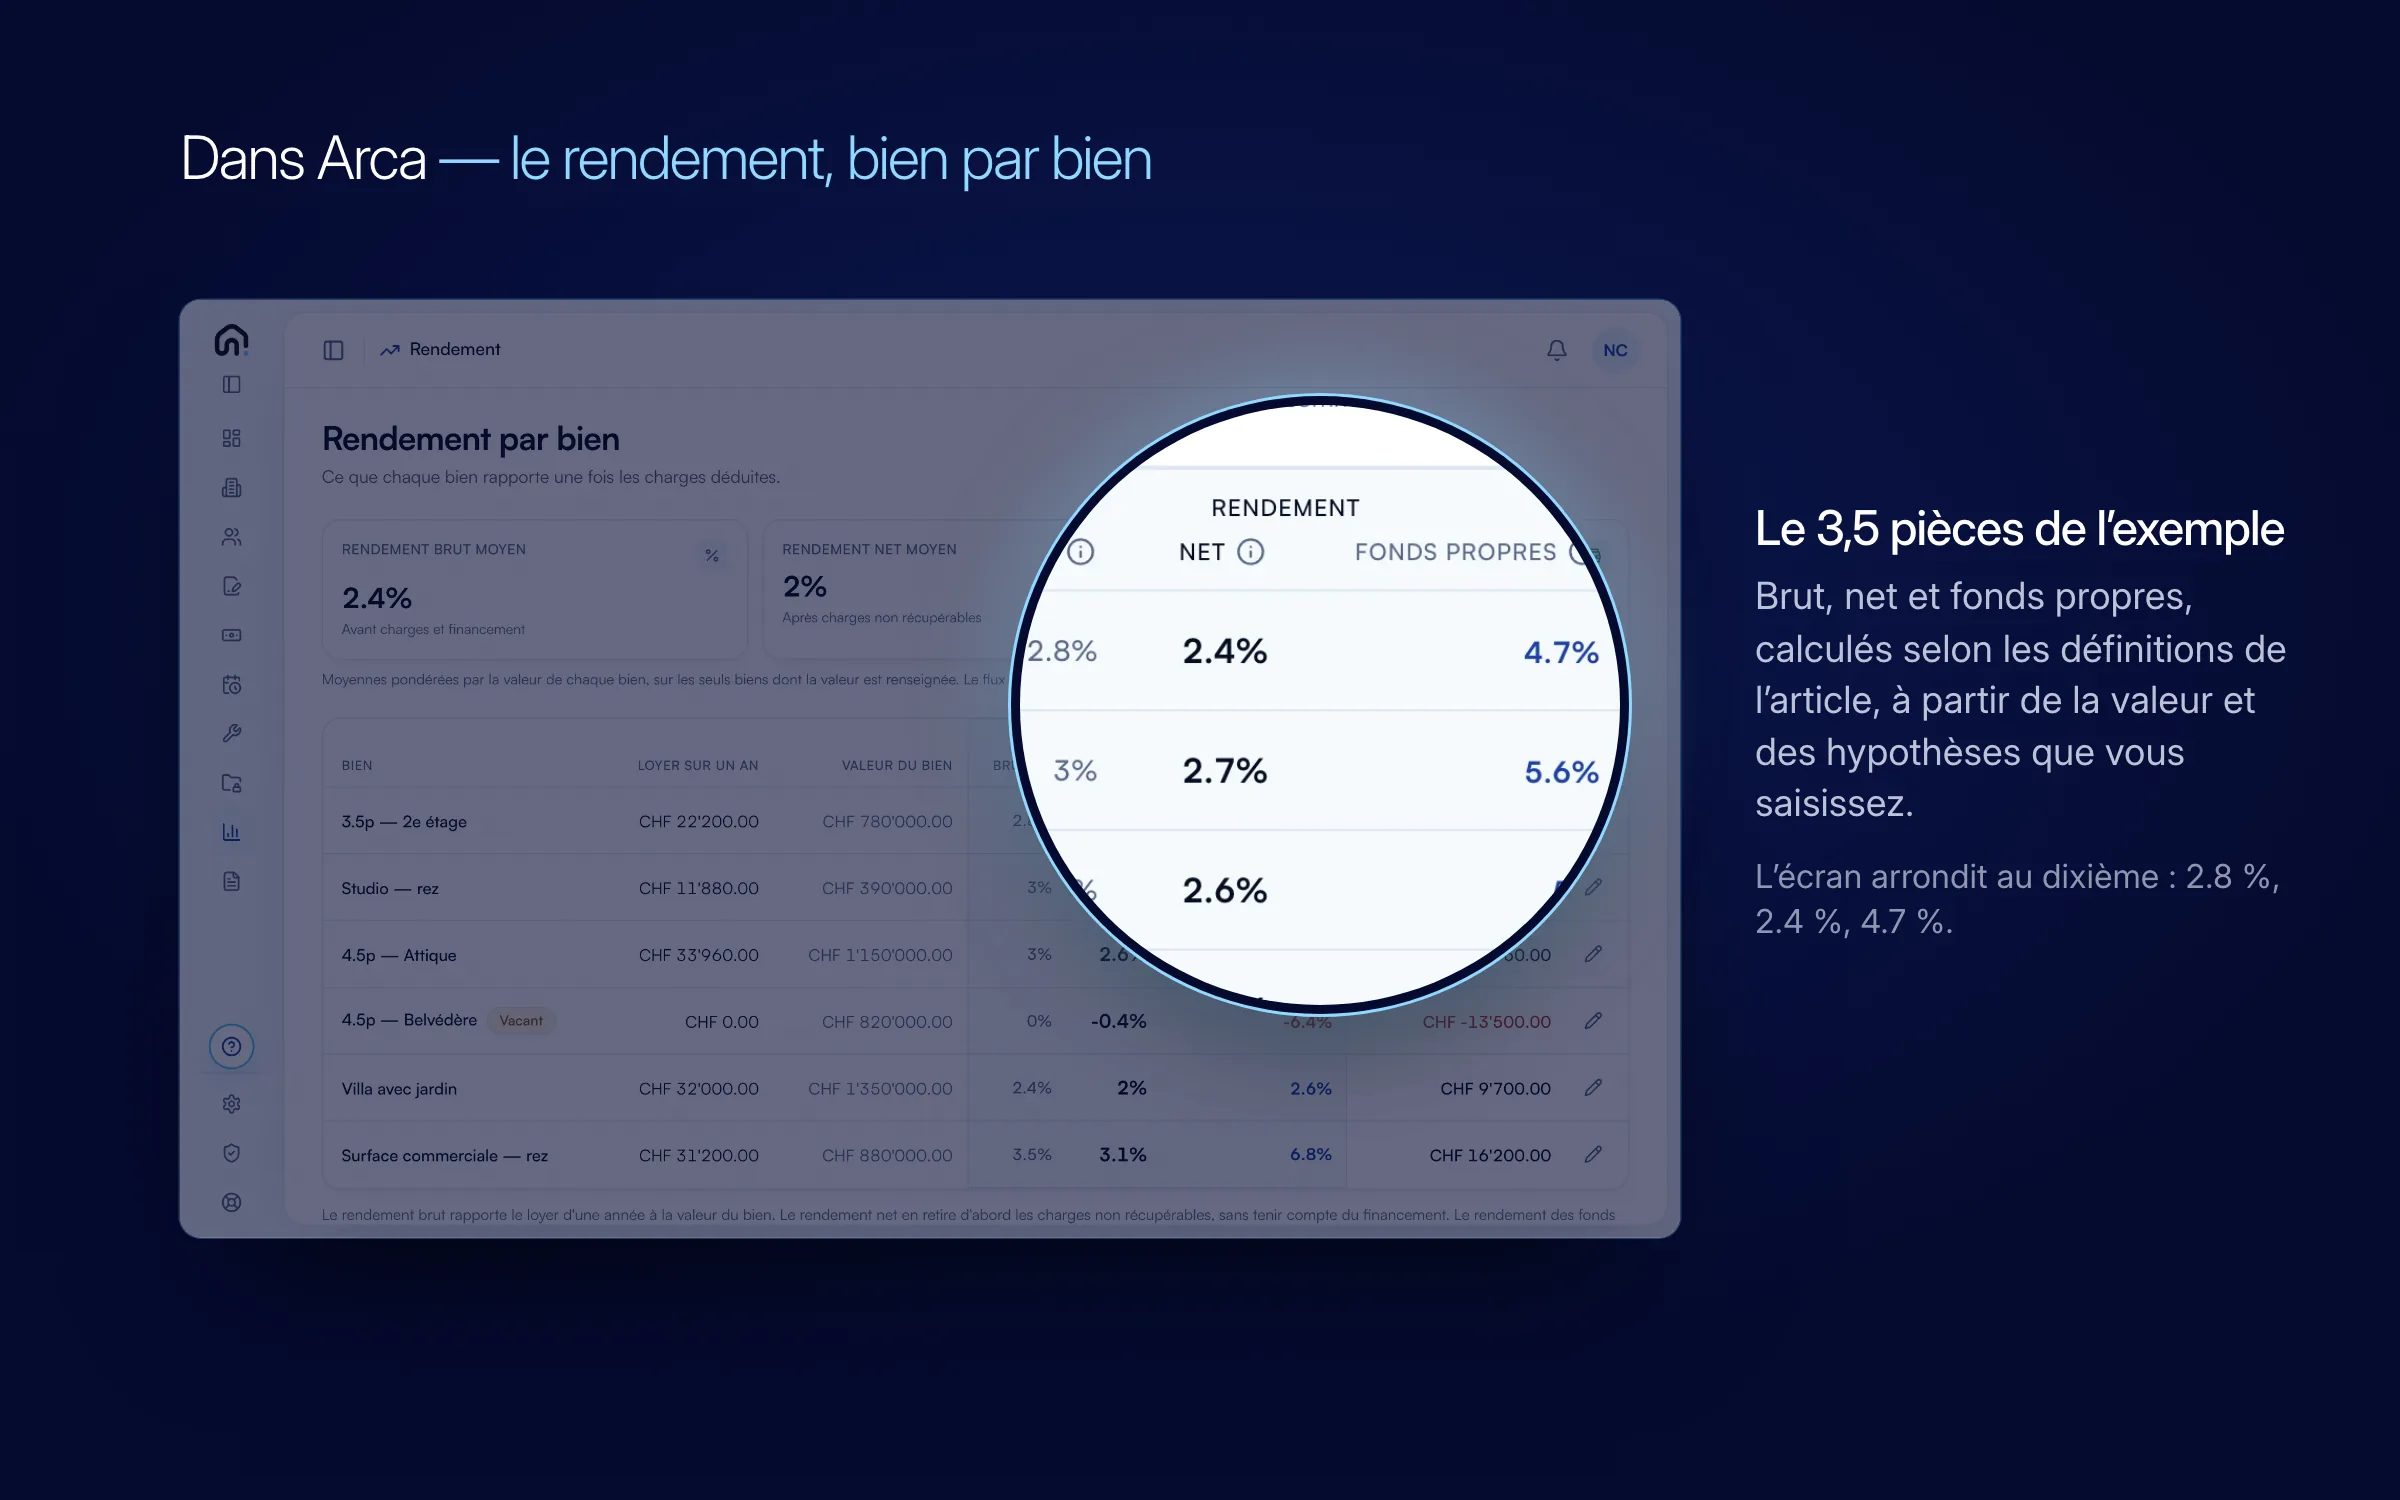
Exemple fictif : un 3,5 pièces loué CHF 1’850.00 par mois, charges non comprises, pour un bien estimé à CHF 780’000.00. Le propriétaire supporte CHF 3’200.00 de charges non récupérables par an (assurance du bâtiment, entretien, impôt foncier), paie CHF 9’600.00 d'intérêts hypothécaires, n'amortit pas directement sa dette cette année, et a investi CHF 200’000.00 de fonds propres.
| Étape | Calcul | Résultat |
|---|---|---|
| Loyer net annuel | 1’850 × 12 | CHF 22’200.00 |
| Rendement brut | 22’200 ÷ 780’000 | 2,85 % |
| Loyer après charges non récupérables | 22’200 − 3’200 | CHF 19’000.00 |
| Rendement net | 19’000 ÷ 780’000 | 2,44 % |
| Flux de trésorerie | 19’000 − 9’600 − 0 | CHF 9’400.00 |
| Rendement des fonds propres | 9’400 ÷ 200’000 | 4,70 % |
L'écart entre 2,85 % et 2,44 % est le poids des charges du propriétaire ; celui entre 2,44 % et 4,70 % tient au financement, qui fait porter le rendement sur une mise plus petite. Un mois de vacance change tout : sans locataire, le loyer tombe à zéro, les charges et les intérêts restent.
La valeur du bien est une hypothèse, pas un fait comptable : prix d'achat, estimation bancaire ou valeur fiscale donnent trois rendements différents. Notez laquelle vous utilisez, et gardez la même d'une année à l'autre.
Le rendement de chaque bien, calculé sur ce que vous encaissez
Le module Loyers enregistre chaque encaissement, y compris partiel, et le tableau de bord affiche ce qui reste à encaisser dans le mois. Côté Finances, chaque dépense est rattachée à un bien ou à un immeuble et classée par poste ; les charges du propriétaire, comme l'assurance du bâtiment ou les intérêts hypothécaires, ne peuvent pas être marquées récupérables. L'écran Rendement calcule, bien par bien, le rendement brut, le rendement net, le flux de trésorerie et le rendement des fonds propres selon les définitions ci-dessus, à partir de la valeur et des hypothèses que vous saisissez. L'export comptable sort les écritures de l'exercice en CSV pour votre fiduciaire. Arca ne voit pas votre compte bancaire : les encaissements sont ceux que vous enregistrez.
Questions fréquentes
Comment calculer le rendement brut d'un bien locatif ?
Loyer net annuel divisé par la valeur du bien. Dans l'exemple, CHF 22’200.00 de loyer pour un bien de CHF 780’000.00 donnent 2,85 %.
Quelle différence entre rendement brut et rendement net ?
Le rendement net retire d'abord du loyer les charges que le propriétaire supporte lui-même, celles qui ne sont pas refacturées au locataire. Dans l'exemple, il passe de 2,85 % à 2,44 %.
Quelle valeur du bien retenir pour le calcul ?
Prix d'achat, estimation bancaire ou valeur fiscale donnent trois rendements différents. Notez celle que vous utilisez, et gardez la même d'une année à l'autre.
Combien de temps garder les justificatifs ?
Pour un particulier qui loue un bien, l'art. 126 LIFD ne fixe pas de durée de conservation ; l'obligation de dix ans vise les indépendants et les personnes morales. Renseignez-vous auprès de votre administration fiscale cantonale.
- LIFD, art. 126 — Collaboration ultérieure
- Code des obligations, art. 257a — Frais accessoires
- Code des obligations, art. 257b — Frais accessoires : habitations et locaux commerciaux
- Ordonnance sur le bail à loyer (OBLF), art. 4 — Décompte des frais accessoires
Cet article informe ; il ne remplace pas un conseil juridique pour un cas particulier.
Ne manquez pas
 Gérer ses biensArticle · 5 min de lecture
Déclarer ses revenus locatifs : loyers imposables, frais effectifs ou forfait
Les loyers sont un revenu imposable, les frais d'entretien viennent en déduction, au réel ou au forfait. Les principes fédéraux, et où les cantons divergent.
 Gérer ses biensArticle · 5 min de lecture
Régie ou gestion en direct : comment choisir, bien par bien
Un pourcentage des loyers ne se ressent pas, un montant annuel oui. Comment chiffrer vos honoraires de gérance, et ce qu'ils paient réellement.
 Charges et décomptesArticle · 6 min de lecture
Charges récupérables : ce que le bailleur peut facturer en plus du loyer
Une charge ne se facture au locataire que si elle tient à l'usage du logement et qu'elle est convenue au bail. Ce qui entre, ce qui n'entre jamais.